Was bedeutet die Abkürzung EStR?
 Fachlich geprüft von Benjamin Lohrer, Lektor bei korrektur.de · Stand: 15. August 2026
Estr: Abkürzung und Bedeutung
EStR ist die Abkürzung für Einkommensteuer-Richtlinien. Wichtig sind die richtige Schreibweise sowie der belegte fachliche Hintergrund.
Kostenlos herunterladen
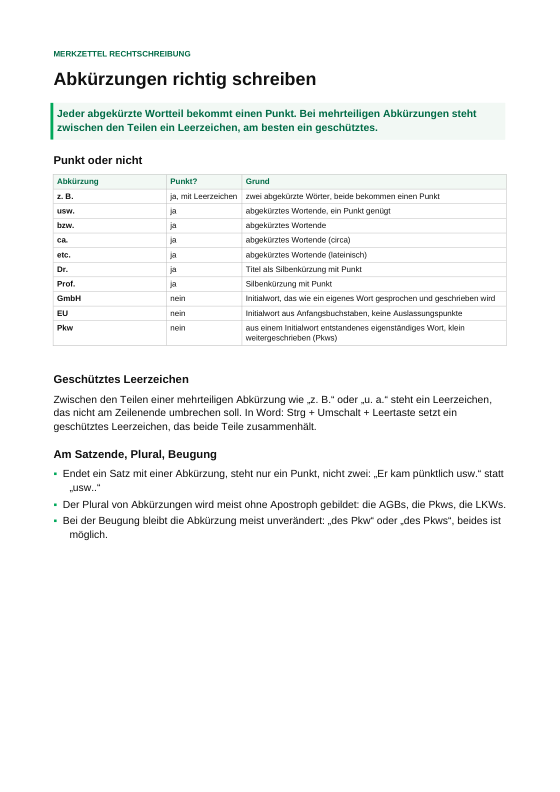
Abkürzungen richtig schreiben: Merkzettel
Die Abkürzung EStR im Steuerrecht auf der einen Seite, der Merkzettel auf der anderen: Punkt oder kein Punkt, geschütztes Leerzeichen, Plural und Beugung, und die 30 häufigsten Abkürzungen aus wissenschaftlichen Arbeiten, etwa vgl., Hrsg. und ebd. Zum Nachschlagen auf zwei Seiten.
Wofür steht EStR? Belegte Auflösung und Bedeutung der Abkürzung
In juristischen und steuerlichen Fachtexten begegnet dir regelmäßig das Kürzel EStR, das als offizielle Kurzform für Einkommensteuer-Richtlinien steht. Wer beim Lesen oder Verfassen einer Arbeit klären möchte, was die Abkürzung EStR konkret bedeutet, erhält mit dieser festen Zuordnung zwischen Kurzform und ausgeschriebener Langform eine eindeutige Antwort.
Beim Schreiben eigener Hausarbeiten, Fachartikel oder gutachterlicher Texte kannst du diese Begriffsauflösung direkt übernehmen, indem du EStR mit Einkommensteuer-Richtlinien wiedergibst. Wichtig für wissenschaftliche Sorgfalt ist jedoch eine klare Trennung: Die reine Auflösung der Abkürzung erklärt lediglich den Namen des Regelwerks, liefert aber noch keine inhaltliche Begründung für weitergehende fachliche Thesen, die deshalb immer separat belegt werden müssen.
In der herangezogenen Fachquelle wird EStR als feststehender Kurzbegriff geführt und unmittelbar der Vollform Einkommensteuer-Richtlinien zugewiesen. Für eine präzise Ausdrucksweise empfiehlt es sich, beide Ebenen sprachlich sauber auseinanderzuhalten: EStR fungiert als kompaktes Buchstabenkürzel für Verweise und Verzeichnisse, während Einkommensteuer-Richtlinien die vollständige amtliche Bezeichnung mit Bindestrich darstellt.
Was über diese sprachliche Zuordnung hinausgeht, erfordert bei der Textarbeit einen zusätzlichen Blick in einschlägige Fachliteratur oder Primärquellen. An dieser Stelle wird ausschließlich geklärt, was EStR als Abkürzung bedeutet und wie sich das Kürzel begrifflich korrekt auflösen lässt.
Für die grundlegende Begriffsklärung im Fließtext genügt daher die gesicherte Feststellung, dass EStR für Einkommensteuer-Richtlinien steht und damit als Abkürzung in seiner Bedeutung eindeutig erklärt ist. Sobald dein Text jedoch inhaltliche Detailfragen jenseits dieser Definition behandelt, solltest du dafür eine eigenständige fachliche Prüfung durchführen.
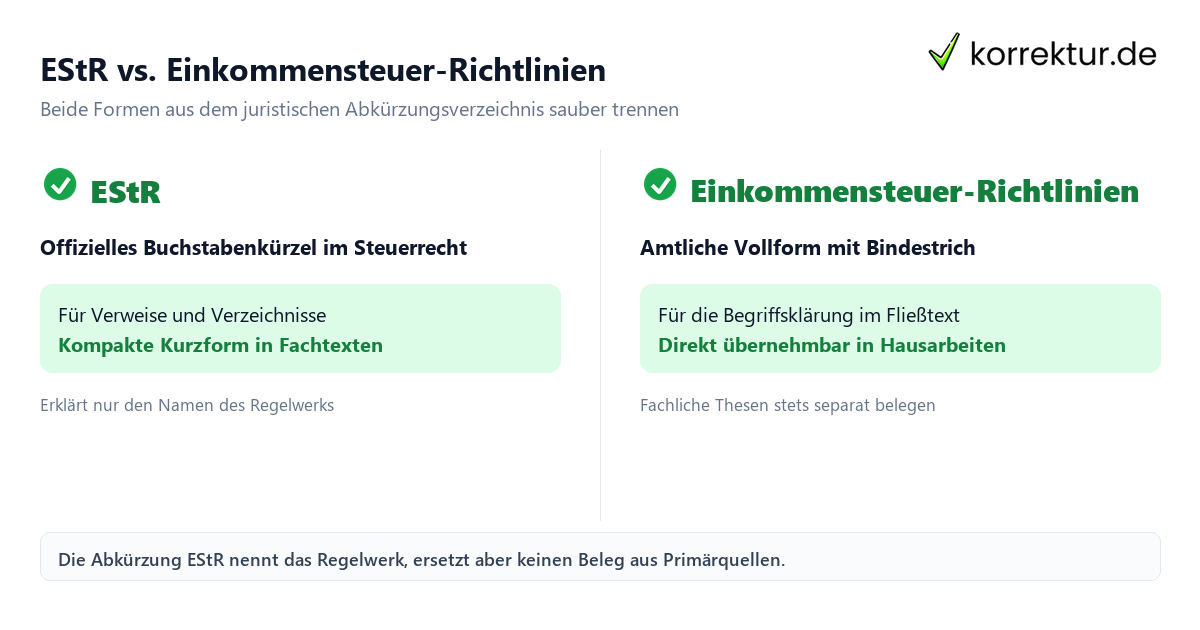
Schreibweise, Langform und fachlicher Quellenkontext von EStR
Sprachlich gehören die ausgeschriebene Vollform Einkommensteuer-Richtlinien und das kompakte Kürzel EStR unmittelbar zusammen. Die zugrunde liegende Quelle dokumentiert diese feste Verbindung, indem sie EStR eindeutig als gebräuchliche Abkürzung für den Vollbegriff Einkommensteuer-Richtlinien ausweist.
Dokumentiert ist diese Zuordnung in einem juristischen Abkürzungsverzeichnis innerhalb eines etablierten Rechtswörterbuchs. Dort ist das Kürzel EStR direkt mit der Bedeutung Einkommensteuer-Richtlinien verknüpft, wodurch der fachsprachliche Rahmen der Begriffserklärung zweifelsfrei feststeht.
Die Funktion eines solchen Verzeichniseintrags ist bewusst präzise und eng gesteckt: Er sichert die korrekte Zuordnung zwischen EStR und Einkommensteuer-Richtlinien ab. Unsere Darstellung bildet genau diese dokumentierte Verknüpfung ab, ohne daraus unbelegte Schlussfolgerungen über Einzelregelungen abzuleiten.
Für die redaktionelle Kontrolle im eigenen Manuskript helfen vor allem drei zentrale Prüfpunkte weiter: die buchstabengetreue Schreibweise EStR, die korrekte Langform Einkommensteuer-Richtlinien sowie die Einbettung in den Kontext des juristischen Verzeichnisses. Für jede weiterführende inhaltliche Behauptung im Text benötigst du hingegen einen separaten Quellennachweis.
Da der herangezogene Nachschlageeintrag ausschließlich die Abkürzung selbst erklärt, beschränkt sich auch die belastbare Aussagekraft auf diese terminologische Zuordnung von EStR. Weitergehende Aussagen zu fachlichen Eigenschaften oder steuerlichen Einzelheiten lassen sich erst nach einer zusätzlichen Literaturprüfung seriös formulieren.
In wissenschaftlichen Arbeiten oder Fachtexten kannst du das Kürzel EStR daher problemlos gemeinsam mit der dokumentierten Langform Einkommensteuer-Richtlinien einführen. Wenn deine Argumentation jedoch über diese reine Begriffsauflösung und den genannten Nachschlagekontext hinausreicht, solltest du vor der Veröffentlichung unbedingt eine tragfähige Fachquelle ergänzen.
Drei konkrete Beispiele für die Verwendung von EStR im Satz
Die folgenden Musterformulierungen veranschaulichen, wie du die Bedeutung der Abkürzung EStR in unterschiedlichen Textsituationen sprachlich sauber einbindest. Sie bieten dir eine verlässliche Formulierungshilfe und beschränken sich bewusst auf die gesicherte Zuordnung ohne ungeprüfte Zusatzannahmen.
- Nachschlagekontext: „Laut juristischem Abkürzungsverzeichnis steht das Kürzel EStR für die Einkommensteuer-Richtlinien.“
- Textlicher Hinweis: „Die Abkürzung EStR bezeichnet in der Fachsprache die Einkommensteuer-Richtlinien.“
- Beim Korrigieren: „Bitte beim Lektorat prüfen, ob EStR bei der Erstnennung im Text als Einkommensteuer-Richtlinien ausgeschrieben werden sollte.“
Satzbeispiel eins stellt die Verbindung zwischen Kurzform und ausgeschriebener Bezeichnung aus der Perspektive des Nachschlagens dar, bei der das Kürzel selbst im Mittelpunkt steht. Satzbeispiel zwei nennt die Bedeutung direkt im laufenden Text und eignet sich besonders gut, wenn deine Leserschaft mit der Kurzform EStR noch nicht vertraut ist.
Satzbeispiel drei ist als praktischer Redaktions- oder Korrekturhinweis formuliert und trifft keinerlei inhaltliche Vorannahmen über das Kürzel. Stattdessen regt es eine gezielte Überprüfung der jeweiligen Textstelle an und überlässt den Schreibenden die Entscheidung, welche Darstellungsform im konkreten Absatz am besten passt.
Nach genau diesem Prinzip lassen sich auch eigene Formulierungen im Studium oder Berufsalltag aufbauen: Du kannst EStR direkt nennen, durch die Vollform erläutern oder für die Endredaktion vormerken. Entscheidend ist dabei, dass dem Kürzel EStR keine fremde Bedeutung zugeschrieben wird und keine unbelegten Aussagen über rechtliche Bindungswirkung, behördliche Zuständigkeiten oder praktische Konsequenzen einfließen.
Mit einer kurzen Selbstkontrolle sicherst du jeden eigenen Satz zuverlässig ab: Ist die Schreibweise EStR exakt getroffen, steht Einkommensteuer-Richtlinien korrekt als zugehörige Langform dabei und bleibt die Aussage innerhalb der belegten Begriffsbedeutung? Sobald der Satz eine weitergehende Behauptung enthält, solltest du diese als offenen Prüfpunkt markieren und erst nach einer eigenen Quellenrecherche übernehmen.
Abgrenzung und Grenzen der Aussage bei der Abkürzung EStR
Im herangezogenen Fachverzeichnis ist für das Kürzel EStR ausschließlich eine einzige Auflösung dokumentiert, nämlich Einkommensteuer-Richtlinien. Du solltest im Text daher weder eine zweite Bedeutung hinzuerfinden noch aus bloßer Vermutung eine abweichende Langform ableiten.
Ebenso wichtig ist die fachliche Zurückhaltung: Das Abkürzungskürzel als solches begründet noch keine konkrete Rechtsfolge. Aus den vier Buchstaben von EStR lassen sich weder steuerliche Pflichten noch bestimmte Fristen, tatbestandliche Voraussetzungen oder rechtliche Konsequenzen herauslesen, weshalb solche Angaben immer durch eine eigenständige Primär- oder Fachquelle belegt werden müssen.
Auch der Geltungsrahmen des Belegs sollte präzise beachtet und nicht unkritisch ausgeweitet werden. Da die hier dargestellte Auflösung aus dem juristischen Abkürzungsverzeichnis eines Rechtswörterbuchs stammt, lässt sich daraus nicht pauschal ableiten, dass ähnlich aufgebaute Ausdrücke in anderen Fachgebieten nach demselben Schema definiert sind.
Verwandt wirkende Buchstabenfolgen dürfen deshalb niemals allein wegen einzelner übereinstimmender Zeichen gleichgesetzt werden. Jede unbekannte Sigle erfordert eine eigenständige Recherche im jeweiligen Fachverzeichnis, während sich die Zuordnung bei EStR strikt auf die belegte Vollform Einkommensteuer-Richtlinien bezieht.
Für präzises wissenschaftliches Arbeiten empfiehlt es sich, Kurzform, Langform und Quellenrahmen gedanklich klar zu trennen: EStR bildet das kompakte Kürzel, Einkommensteuer-Richtlinien nennt den ausgeschriebenen Vollbegriff und das juristische Abkürzungsverzeichnis im Rechtswörterbuch liefert den belegten Nachschlagekontext. Erst das Zusammenspiel dieser Elemente mit einer sorgfältigen Prüfung deines konkreten Satzes sorgt für einen fehlerfreien Text.
Verlangt dein Thema darüber hinausgehende Fachinformationen, ist das methodisch saubere Vorgehen eindeutig: Suche gezielt nach einer direkten Belegstelle für genau diesen Sachverhalt, bevor du eine weiterführende Aussage im Text als gesicherte Tatsache darstellst.
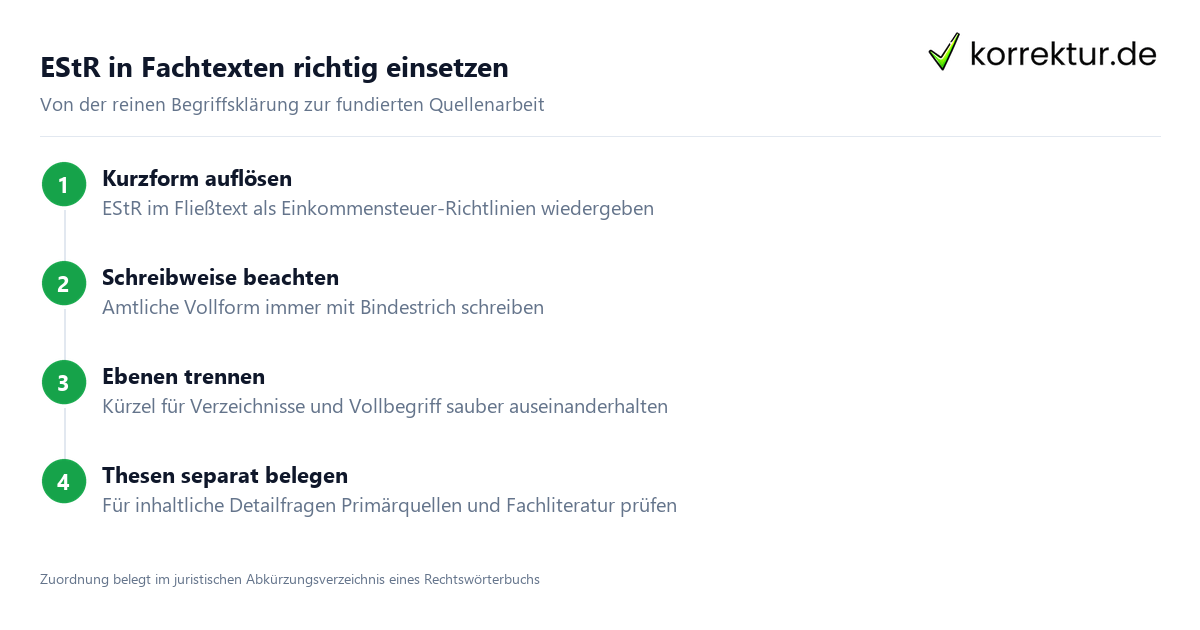
Praktischer Kurzcheck für die Verwendung von EStR im eigenen Text
Starte deine Textkontrolle bei der exakten Schreibweise der Kurzform: Steht an der betreffenden Stelle tatsächlich EStR in der Buchstabenfolge E, S, t, R ganz ohne Leerzeichen oder Punkte?
Kontrolliere im nächsten Schritt die zugehörige Vollform: Wird EStR im Text korrekt als Einkommensteuer-Richtlinien aufgelöst, und ist diese Verbindung für deine Leserinnen und Leser beim Ausschreiben sofort nachvollziehbar?
Gleiche anschließend den fachlichen Rahmen ab: Passt deine Textstelle zur Einordnung aus einem juristischen Abkürzungsverzeichnis in einem Rechtswörterbuch, oder bewegt sich dein Text in einem anderen Zusammenhang, der einen eigenen Fachbeleg erfordert?
Wirf danach einen kritischen Blick auf die konkrete Formulierung im Satz: Nutzt deine Aussage das Kürzel EStR ausschließlich als Kurzform für Einkommensteuer-Richtlinien, oder sind zusätzliche inhaltliche Aussagen enthalten, die einzeln verifiziert werden müssen?
Überprüfe zum Schluss das Verhältnis zwischen deinem Beleg und der gesamten Satzaussage. Eine Quelle zur reinen Abkürzungsauflösung sichert zuverlässig den Befund ab, was die Abkürzung EStR bedeutet, nämlich Einkommensteuer-Richtlinien, deckt aber nicht automatisch weitere fachliche Behauptungen im selben Satz ab.
- Kurzform kontrollieren: Exakte Schreibweise EStR ohne Leerzeichen prüfen.
- Langform abgleichen: Vollständige Bezeichnung Einkommensteuer-Richtlinien mit Bindestrich sichern.
- Kontext beachten: Herkunft aus dem juristischen Abkürzungsverzeichnis eines Rechtswörterbuchs berücksichtigen.
- Satzverwendung prüfen: Konkrete Formulierung auf die belegte Begriffsbedeutung abstimmen.
- Zusatzaussagen absichern: Für jede weitergehende Angabe eine eigene direkte Belegstelle heranziehen.
Bleibt bei einem dieser Prüfschritte eine Unsicherheit bestehen, solltest du die Formulierung im Entwurf vorerst neutral halten und die offene Frage durch eine gezielte Quellenrecherche klären.
Passende nächste Schritte
So zitierst du diese Seite
Stand: 15. August 2026korrektur.de. (2026, 15. August). EStR: Abkürzung und Bedeutung erklärt. korrektur.de. https://korrektur.de/estr-abkuerzung
„EStR: Abkürzung und Bedeutung erklärt.“ korrektur.de, 15. Aug. 2026, korrektur.de/estr-abkuerzung. Zugriff 28. Okt. 2026.
korrektur.de (2026) EStR: Abkürzung und Bedeutung erklärt. Verfügbar unter: https://korrektur.de/estr-abkuerzung (Zugriff: 28. Oktober 2026).
korrektur.de. „EStR: Abkürzung und Bedeutung erklärt.“ Zuletzt geändert 15. August 2026. https://korrektur.de/estr-abkuerzung.
korrektur.de. EStR: Abkürzung und Bedeutung erklärt [online]. 2026 [Zugriff am 28.10.2026]. Verfügbar unter: https://korrektur.de/estr-abkuerzung
Quellen und Stand
- Fachquelle: www.rechtswoerterbuch.de (Stand vom 2026-08-15)