Was passiert mit dem Studienkredit nach dem Abbruch?
Kredit ordnen: Rückzahlung nach dem Abbruch
Ein Studienabbruch hebt den Kreditvertrag nicht auf, deshalb solltest du die Rückzahlung früh planen. Diese Seite erklärt, was beim KfW-Studienkredit und beim Bildungskredit mit Auszahlung, Karenzzeit, Rückzahlungsbeginn und Rate geschieht und an wen du dich wenden kannst.
Was mit der Auszahlung nach dem Abbruch passiert
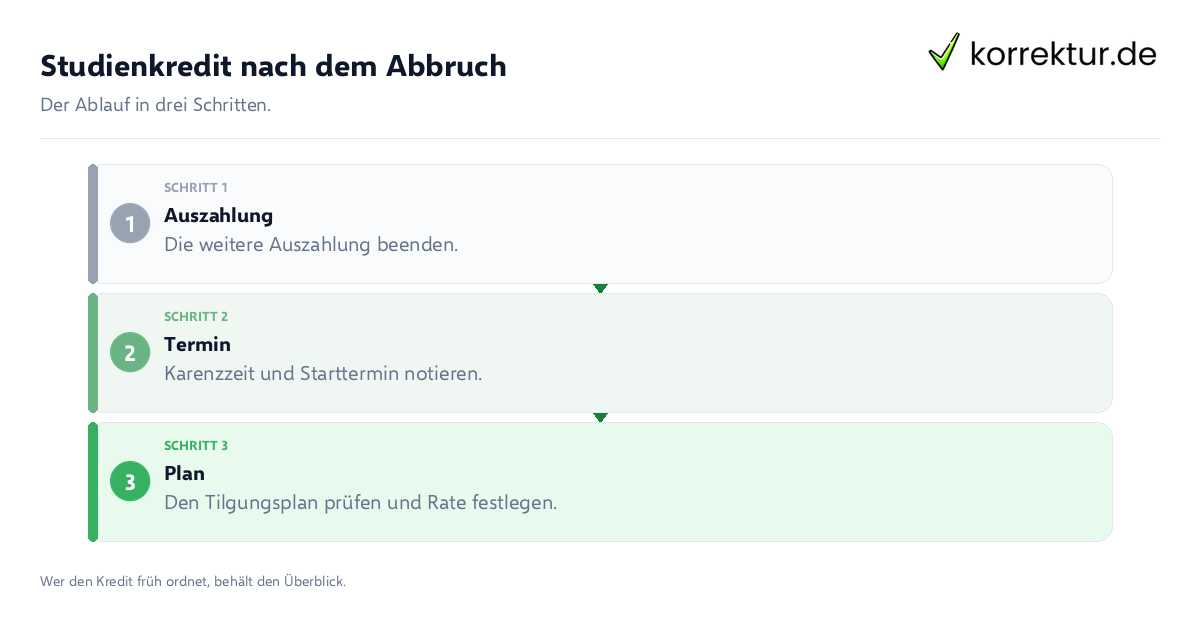
Ein Studienabbruch hebt den Kreditvertrag nicht auf, und die Rückzahlung muss trotzdem geplant werden. Wer mit einem Studienkredit finanziert wurde, sollte deshalb nicht davon ausgehen, dass sich die Verpflichtung mit dem Ende des Studiums von selbst erledigt. Die KfW beschreibt für den KfW-Studienkredit, wie die Auszahlung endet: Wer mit der Rückzahlung beginnen möchte, beendet die Auszahlung. Das ist jederzeit möglich, auch mitten im Semester, und danach wechselt der Kredit sofort in die Karenzzeit. Diese Angabe stammt von der KfW, Stand 06.10.2026.
In der Karenzzeit zahlst du nur Zinsen. Sie dauert höchstens 23 Monate und kann verkürzt werden. Die Karenzzeit beginnt nach der letzten monatlichen Auszahlung. Für deine Planung heißt das: Notiere dir das Datum der letzten Auszahlung, das Ende der Karenzzeit und den Zeitpunkt, ab dem die Rückzahlung vorgesehen ist. Vergleiche diese Angaben mit dem Kreditvertrag, bevor du eigene Schlüsse ziehst.
Ob der Abbruch die Auszahlung von selbst stoppt, prüfe bei der KfW, bevor du davon ausgehst. Die Auszahlung beendest du ausdrücklich, indem du den Wechsel in die Rückzahlung veranlasst. Schiebe diesen Schritt nicht auf, denn ohne diese Entscheidung bleibt unklar, wann die Karenzzeit beginnt. Frage bei der KfW nach, welche Schritte für deinen Fall nötig sind.
Wenn du nach einem Studienabbruch den Studienkredit zurückzahlen willst, ist die Auszahlung der erste Punkt, den du klärst. Ob nach dem Kredit ein Neubeginn folgt, zeigt der Beitrag Neustart nach dem Studienabbruch. Dort geht es um den Weg nach dem Abbruch, während diese Seite die Folgen für den Kredit beschreibt.
Rückzahlungsbeginn und Rate im Überblick
Die KfW nennt für den KfW-Studienkredit einen festen Rhythmus: Die Rückzahlung beginnt an einem 1. April oder 1. Oktober, Stand Oktober 2026. Der Tilgungsplan steht im Online-Kreditportal, und die Kreditrate lässt sich dort im Tilgungsplan anpassen. Die Laufzeit darf höchstens 25 Jahre betragen und nur bis zum 67. Geburtstag reichen.
Wie die Rate gewählt wird, zeigt die Seite Rückzahlung des KfW-Studienkredits planen. Dort findest du die Schritte zur Ratenwahl und zum Tilgungsplan im Einzelnen. Hier geht es nur um die Eckdaten, die nach einem Abbruch für die Entscheidung wichtig sind. Welche Rate und welche Laufzeit in deinem Fall möglich sind, steht in deinem Vertrag und im Kreditportal. Frage bei der KfW nach, wenn du dir dabei unsicher bist.
Beim Bildungskredit dauert die Auszahlungsphase höchstens 2 Jahre. Die Rückzahlung beginnt 4 Jahre nach der ersten Auszahlung, und die monatliche Rate aus Zins und Tilgung beträgt 120 Euro. Diese Angaben stammen von der KfW, Stand Oktober 2026. Die Gegenüberstellung der beiden Kredite zeigt die Tabelle.
| Kredit | Beginn der Rückzahlung | Rate |
|---|---|---|
| KfW-Studienkredit | 1. April oder 1. Oktober (KfW, Stand Oktober 2026) | Im Tilgungsplan anpassbar, Laufzeit höchstens 25 Jahre und bis zum 67. Geburtstag |
| Bildungskredit | 4 Jahre nach der ersten Auszahlung (KfW, Stand Oktober 2026) | 120 Euro monatlich, Zins und Tilgung (KfW, Stand Oktober 2026) |
Erfundenes Beispiel: Angenommen, du brichst im Frühjahr ab und beendest die Auszahlung. Welcher Starttermin und welche Rate für dich gelten, prüfst du dann im Tilgungsplan und bei der KfW. Dieses Beispiel nennt bewusst keine echten Beträge.
Wer bei Vertrag, Auszahlung und Rückforderung zuständig ist
Beim Bildungskredit übernimmt die KfW den Abschluss des Kreditvertrags, die Auszahlung der Raten und auch die Rückforderung. Das Bundesverwaltungsamt beschreibt auf seiner Seite zum Bildungskredit drei Phasen: Antrag, Kreditabwicklung durch die KfW und Abgabe der Rückforderung an das Bundesverwaltungsamt. Diese Aufteilung gilt laut BVA, Stand 06.10.2026.
Die Unterschiede der beiden Produkte erklärt die Seite KfW-Studienkredit und Bildungskredit unterscheiden. Bei einem KfW-Studienkredit prüfst du deinen Vertrag und fragst bei der KfW nach, an wen du dich für deinen Fall wenden sollst. Dass du dich beim Bildungskredit nach einem Studienabbruch an das Bundesverwaltungsamt statt an die KfW wendest, ist aus den Angaben nicht zu schließen. Für die Abwicklung nennt das BVA die KfW.
Bei Zahlungsschwierigkeiten solltest du unbedingt Kontakt zur KfW aufnehmen. Das steht auf der KfW-Seite zur Rückzahlung des Studienkredits, Stand Oktober 2026. Beim Bildungskredit können Raten auf Antrag gestundet werden, wie die KfW es für diesen Kredit beschreibt. Ob dein Fall dafür passt, klärst du mit der KfW.
Einzelfragen zum eigenen Vertrag klären KfW und Bundesverwaltungsamt. Eine Rechtsberatung ersetzt diese Übersicht nicht, sie zeigt dir aber, welche Stelle für welchen Teil zuständig ist.
Schritte nach dem Abbruch in der richtigen Reihenfolge
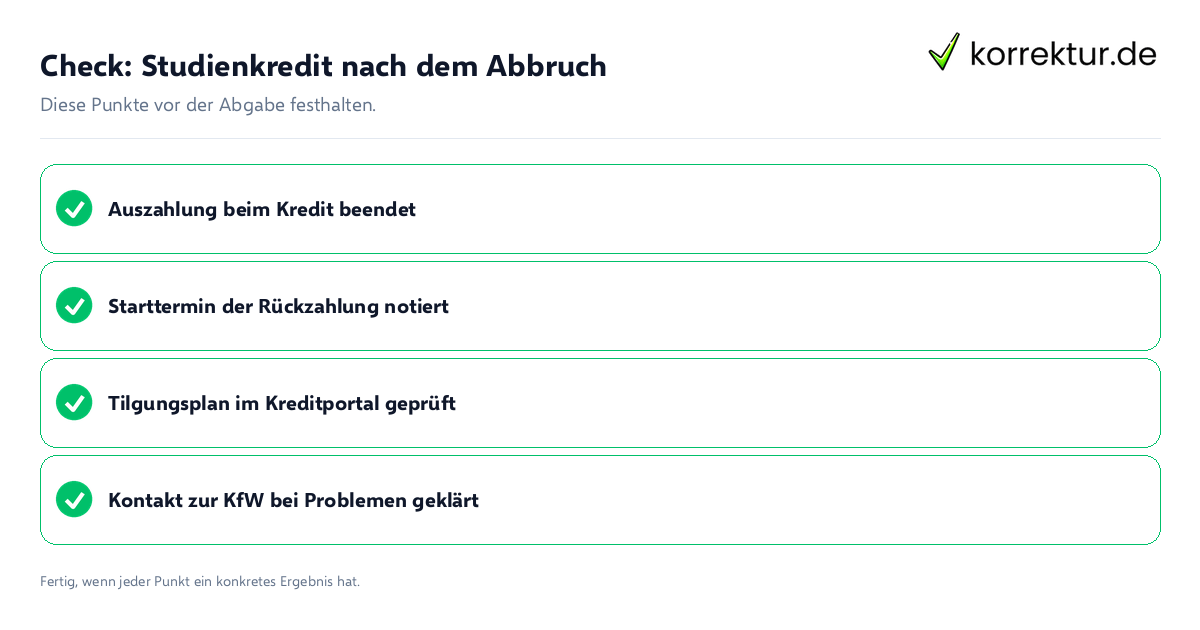
Mit diesen Schritten ordnest du den Kredit nach dem Abbruch. Halte die Reihenfolge ein, damit du keine Angabe übersiehst, die für den Starttermin wichtig ist.
- Öffne deinen Kreditvertrag und das Kreditportal.
- Beende die Auszahlung ausdrücklich.
- Notiere Karenzzeit und Starttermin.
- Prüfe den Tilgungsplan im Kreditportal.
- Nimm bei Problemen Kontakt zur KfW auf.
Der Tilgungsplan im Kreditportal ist der Ort, an dem du die Zahlen prüfst. Bei Zahlungsschwierigkeiten gilt laut KfW: Kontakt aufnehmen. Stand dieser Angaben ist Oktober 2026. Frage bei der KfW nach, ob die Angaben für deinen Vertrag noch gelten, denn die KfW gibt die verbindliche Auskunft.
Wer den Kredit mit anderen Geldquellen vergleicht, findet Hilfe, wenn er Studienkredit oder BAföG abwägen möchte. Dieser Vergleich ist sinnvoll, bevor du die Rückzahlung festlegst, weil die Rate und der Starttermin deine Finanzplanung in der Zeit nach dem Abbruch bestimmen. Prüfe für jede Geldquelle, welche Pflichten du übernimmst.
Die Entscheidung selbst behandelt der Ratgeber unter dem Titel Gründe für einen Abbruch prüfen. Diese Seite setzt voraus, dass du den Abbruch bereits festgelegt hast, und beschreibt nur die Folgen für den Kredit. Wenn du bei einzelnen Punkten unsicher bist, notiere die Fragen und kläre sie zuerst mit der KfW.
Quellen und Stand
- KfW: Produktseite KfW-Studienkredit (174), Abschnitte zu Auszahlung und Karenzzeit: www.kfw.de (geprüft am 2026-10-06)
- KfW: Rückzahlung des KfW-Studienkredits: www.kfw.de (geprüft am 2026-10-06)
- KfW: Produktseite Bildungskredit (173), Abschnitt Laufzeiten und Rückzahlung: www.kfw.de (geprüft am 2026-10-06)
- Bundesverwaltungsamt: Bildungskredit (Antrag, Kreditabwicklung durch die KfW, Abgabe an das BVA): www.bva.bund.de (geprüft am 2026-10-06)