KfW-Studienkredit oder Bildungskredit: Was passt?
KfW-Förderprodukte im Vergleich
Dieser Leitfaden vergleicht die beiden KfW-Förderprodukte als Entscheidungshilfe: Der KfW-Studienkredit dient laufenden Lebenshaltungskosten während Studium oder Promotion, der Bildungskredit der Schlussphase einer Ausbildung, eines weiterführenden Studiums oder eines Praktikums. Er hilft dabei, die Begriffe richtig einzuordnen und die individuellen Voraussetzungen anhand aktueller Produktunterlagen zu prüfen.
Kostenlos herunterladen
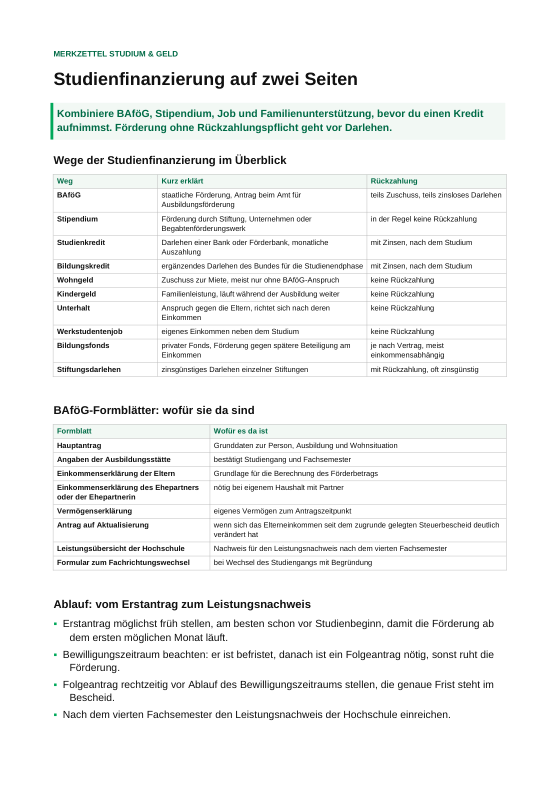
BAföG und Stipendium: Merkzettel zur Studienfinanzierung
Die Wahl zwischen KfW-Kredit und Bildungskredit auf dieser Seite, mit allen Wegen der Studienfinanzierung, den wichtigen BAföG-Formblättern, dem Erstantrag, dem Leistungsnachweis, dazu Fristen, Widerspruch und Rückzahlung erklärt.
Entscheidung: fachlich einordnen
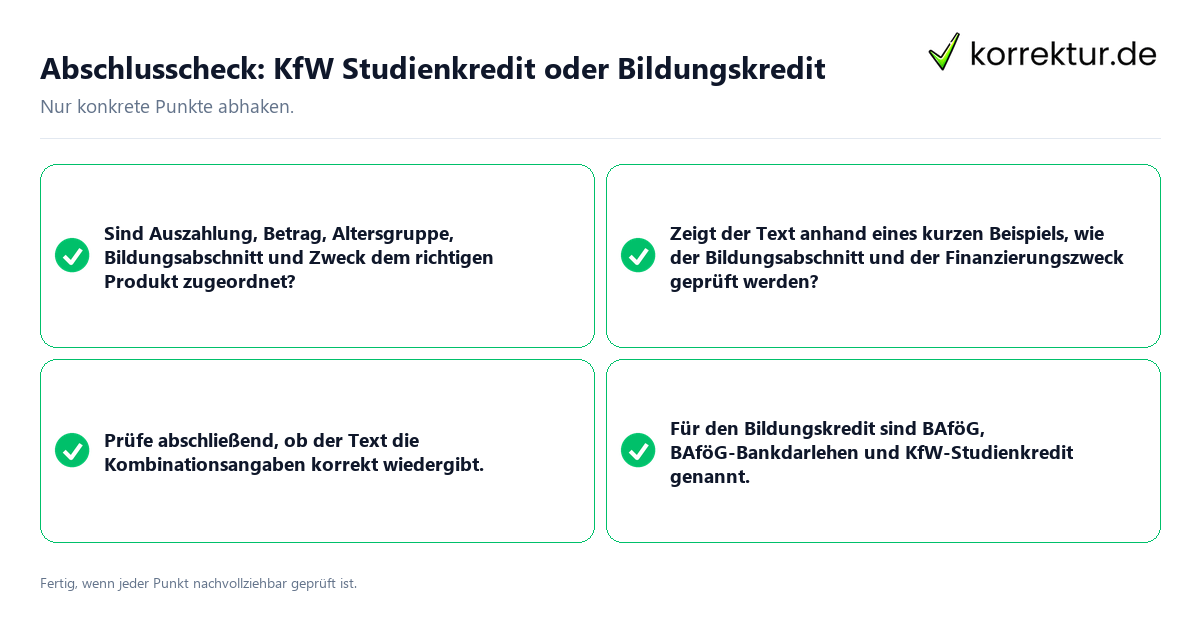
Hinter der Abgrenzung von KfW-Studienkredit und Bildungskredit stehen zwei verschiedene Förderinstrumente. Die KfW beschreibt den KfW-Studienkredit als Darlehen für Studium und Promotion. Dieses Instrument dient der Deckung der Lebenshaltungskosten und ist ausdrücklich nur ein Baustein der gesamten Studienfinanzierung. Der Bildungskredit unterstützt demgegenüber einen Teil der Lebenshaltungskosten in der Schlussphase einer Ausbildung, eines weiterführenden Studiums oder eines Praktikums.
Für die Entscheidung sind die Zielgruppen klar zu trennen: Der KfW-Studienkredit betrifft Erststudium, Zweitstudium, postgraduale Studien und Promotion. Der Bildungskredit ist für die Schlussphase einer Ausbildung, eines weiterführenden Studiums oder eines Praktikums vorgesehen. Deshalb dürfen beide Produkte nicht wie austauschbare Finanzierungen behandelt werden.
Ein Beispiel: In einem Satz über eine Promotion passt die Einordnung als Finanzierung von Studium und Promotion zum belegten Profil des KfW-Studienkredits. In einem Satz über die Schlussphase eines weiterführenden Studiums kommt dagegen der Bildungskredit in Frage. Das Beispiel entscheidet nicht über eine konkrete Zusage.
Auch angrenzende Themen sollten getrennt bleiben. Wer einen BAföG-Antrag, eine BAföG-Rückzahlung oder einen BAföG-Bescheid behandelt, schreibt über einen anderen Finanzierungs- oder Verwaltungszusammenhang. Für die Suche nach einer passenden Finanzierung können außerdem BAföG, Studienkredit oder Stipendium gemeinsam betrachtet werden. Die KfW-Quelle belegt für den Studienkredit eine Kombinierbarkeit mit BAföG und Bildungskredit sowie für den Bildungskredit eine Kombinierbarkeit mit BAföG, BAföG-Bankdarlehen und KfW-Studienkredit.
Die Entscheidung lautet nicht pauschal, welches Produkt besser ist. Der KfW-Studienkredit passt zu laufenden Lebenshaltungskosten während Studium oder Promotion; der Bildungskredit kommt für die Schlussphase einer Ausbildung, eines weiterführenden Studiums oder eines Praktikums in Betracht. Vergleiche zusätzlich Zugangsvoraussetzungen, Auszahlungsdauer, Gesamthöhe, Zinsmodell und Rückzahlung anhand aktueller offizieller Unterlagen.
Belegte Ausgangspunkte prüfen
Vor der Einordnung werden nur Angaben verwendet, die im jeweiligen KfW-Produkt direkt beschrieben sind. Für den KfW-Studienkredit gehören dazu Antragstellende, die bei Beginn des zu finanzierenden Studiums zwischen 18 und 44 Jahre alt sind, ein Studium oder eine Promotion, eine staatliche oder staatlich anerkannte Hochschule mit Sitz in Deutschland und die Finanzierung von Lebenshaltungskosten. Finanzierbar sind Erststudium, Zweitstudium, Zusatz-, Ergänzungs- und Aufbaustudium sowie Master. Als Studienformen kommen im Produktprofil außerdem Vollzeit, Teilzeit, duales, berufsbegleitendes und Fernstudium in Frage.
- Prüfe, ob dein Manuskript ein Studium oder eine Promotion thematisiert.
- Prüfe beim Studienkredit, ob die Hochschule ihren Sitz in Deutschland hat und staatlich anerkannt ist.
- Prüfe beim Bildungskredit, ob eine Ausbildung, ein weiterführendes Studium oder ein Praktikum in der Schlussphase vorliegt und Studierende grundsätzlich höchstens 12 Studiensemester studieren sowie je nach Studiengang die Zwischenprüfung bestanden, erforderliche Studienleistungen erbracht oder bereits einen grundständigen Abschluss erworben haben.
- Prüfe beim Bildungskredit die belegte Altersgruppe von 18 bis 35 Jahren.
- Prüfe beim Bildungskredit, ob Vollzeit angegeben ist und ob die besuchte Hochschule, Fachhochschule, Universität oder BAföG-anerkannte Schule in die Quellenbeschreibung passt.
- Prüfe beim Bildungskredit, ob der ständige Wohnsitz in Deutschland liegt und die Bedingungen nach § 8 BAföG erfüllt sind oder ob Deutsche mit ständigem Wohnsitz im Ausland die Voraussetzungen des § 6 BAföG erfüllen.
Die Quelle zum Bildungskredit nennt außerdem die Voraussetzung, dass eine ausländische Bildungsstätte anerkannten inländischen Ausbildungsstätten entsprechen muss. Ob diese Voraussetzung im konkreten Fall erfüllt ist, wird anhand der offiziellen Unterlagen geprüft. Die zuständige Stelle wird nicht geraten, sondern aus den offiziellen Produktunterlagen ermittelt; dabei sind deren aktuelle Angaben zu verwenden.
Für einen Text über eine Finanzierung ohne BAföG kann Studienfinanzierung ohne BAföG als weiterführender Begriff dienen. Bei einem finanziellen Engpass ist Studienfinanzierung in einer Notlage ein eigener Prüfbereich. Daraus folgt jedoch keine Aussage über eine Zusage, eine Zuständigkeit oder eine besondere Rechtsfolge.
Weitere Vergleichsbegriffe wie elternunabhängiges BAföG, Auslands-BAföG, BAföG-Folgeantrag oder Studienkredit-Vergleich dürfen nur in dem jeweils passenden Zusammenhang verwendet werden. Für die konkrete Einordnung werden die offiziellen Produktangaben erneut gelesen.
Begriff und Merkmale: Anwendung in vier Schritten
- Bildungsabschnitt bestimmen. Notiere zunächst, ob der Fall ein Erststudium, Zweitstudium, postgraduales Studium, eine Promotion, eine Ausbildung, ein weiterführendes Studium oder ein Praktikum betrifft. Zwischenergebnis: Der beschriebene Abschnitt ist mit dem jeweiligen Quellenbegriff abgeglichen.
- Finanzierungszweck klären. Der KfW-Studienkredit dient der Finanzierung von Lebenshaltungskosten während des Studiums oder der Promotion. Beim Bildungskredit geht es um einen Teil der Lebenshaltungskosten in der Schlussphase einer Ausbildung, eines weiterführenden Studiums oder eines Praktikums. Zwischenergebnis: Der Zweck steht als eigener Satz im Text.
- Merkmale ergänzen. Der Studienkredit bietet eine monatliche Auszahlung von 100 bis 650 Euro, eine Förderung unabhängig von Einkommen und Sicherheiten sowie eine flexible Rückzahlung. Für den Bildungskredit gibt es bis zu 7.200 Euro und bis zu 3.600 Euro als Einmalzahlung sowie eine Förderung unabhängig vom Einkommen der antragstellenden Person und ihrer Eltern. Zwischenergebnis: Zahlen und Merkmale sind dem richtigen Produkt zugeordnet.
- Anwendung und Kombination prüfen. Der Studienkredit wird als Baustein der Studienfinanzierung beschrieben. Er kann mit BAföG und Bildungskredit kombiniert werden. Der Bildungskredit ist mit BAföG, BAföG-Bankdarlehen und KfW-Studienkredit kombinierbar. Zwischenergebnis: Kombinationen werden nur dort genannt, wo sie ausdrücklich belegt sind.
Konkreter Anwendungsfall: Jemand verfasst einen Abschnitt über eine Promotion und möchte die damit verbundenen Lebenshaltungskosten einordnen. Zunächst kennzeichnet man den Bildungsabschnitt „Promotion“. Im zweiten Schritt wird überprüft, ob der KfW-Studienkredit tatsächlich für Studium und Promotion vorgesehen ist. Abschließend gleicht man die geltenden Konditionen ab, anstatt aus dem Szenario verbindliche Zusagen abzuleiten.
Für die sprachliche Anwendung genügt eine klare Satzstruktur: Begriff, Bildungsabschnitt, Finanzierungszweck und belegtes Merkmal werden getrennt genannt. So kann ein eigener Text etwa den Studienkredit mit Studium oder Promotion verbinden und den Bildungskredit mit der Schlussphase einer Ausbildung oder eines weiterführenden Studiums. Aussagen zu Stipendium im Studium, Deutschlandstipendium, Stipendium und BAföG, Studentenjobs oder einem Werkstudentenjob gehören dagegen in einen gesonderten Finanzierungskontext.
Grenzen der belegten Einordnung
Lokale Studiengänge, Zugangsbedingungen, Gebühren und Jobperspektiven entfallen, weil sie sich nicht aus den Produktinformationen ableiten lassen.
Der Zinssatz ist zeitbezogen dargestellt. Beim Studienkredit gilt ein Zinssatz bis zum 30.09.2026 und weist für einen Finanzierungsbeginn ab 01.10. auf einen neuen Zinssatz im Zusageschreiben hin. Beim Bildungskredit wird ein Zinssatz angegeben, ohne dass daraus hier eine allgemeine Aussage über den konkreten Satz oder dessen spätere Geltung gebildet wird. Prüfe deshalb den aktuellen Zinssatz in den offiziellen Unterlagen.
Eine Frist, Rechtsfolge oder Pflicht darf nicht ergänzt werden, wenn sie im Quellenmaterial nicht direkt beschrieben ist. Ebenso wird aus der Möglichkeit einer Kombination keine Aussage über eine automatische Bewilligung, eine bestimmte Reihenfolge oder einen individuellen Anspruch abgeleitet. Der Text darf daher nicht versprechen, dass ein Antrag erfolgreich ist.
Die Altersangaben dürfen nicht vermischt werden: Beim Studienkredit müssen Antragstellende bei Beginn des zu finanzierenden Studiums 18 bis 44 Jahre alt sein, beim Bildungskredit 18 bis 35 Jahre. Die Altersgrenzen werden nur als Produktangaben wiedergegeben. Eine weitere Voraussetzung wird nicht erfunden. Bei unklarer Studienform, Hochschule, Wohnsitzangabe oder Ausbildungsphase lautet die sichere Handlung: Prüfe die offizielle Produktseite und die eigenen Unterlagen.
Auch der Begriff BAföG-Bescheid bezeichnet nicht automatisch einen Nachweis für die Voraussetzungen dieses KfW-Produkts. Wenn ein Text BAföG, einen Kredit und ein Stipendium vergleicht, müssen die Merkmale jedes Bereichs getrennt belegt werden. Der Studienkredit-Vergleich ist daher eine Prüfaufgabe, keine pauschale Bewertung.
Abschlusscheck für den eigenen Text
Vor der Veröffentlichung wird die Einordnung in vier Schritten geprüft: Begriffsbestimmung, wesentliche Kennwerte, Praxisbezug und Differenzierung.
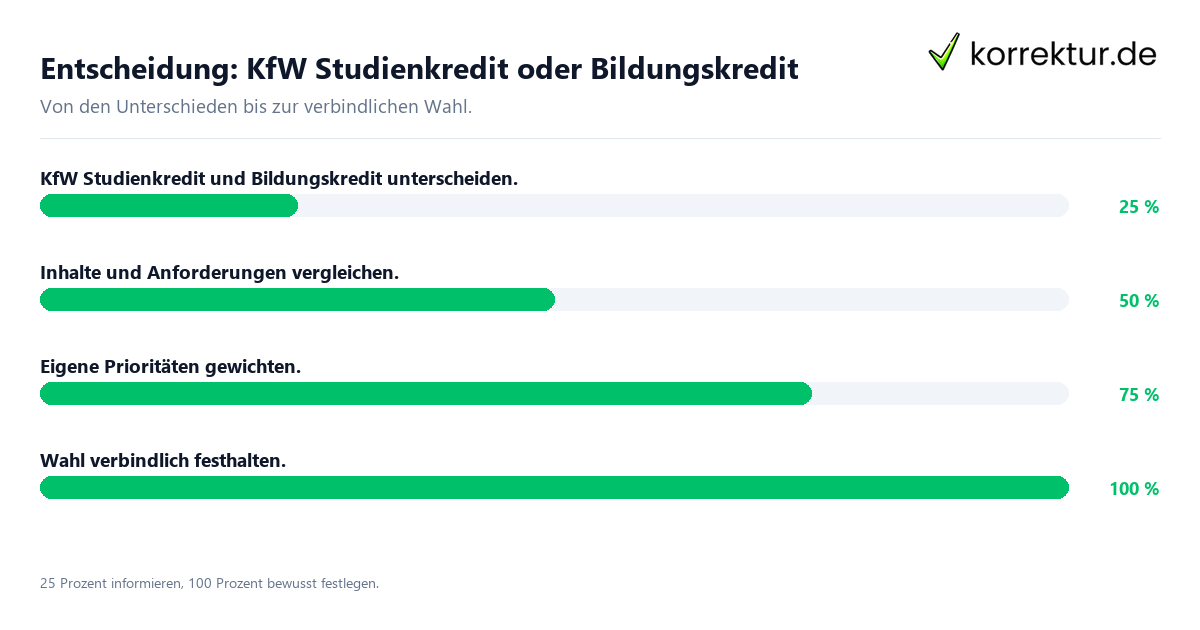
- Definition: Steht fest, ob der KfW-Studienkredit im Quellenmaterial Studium und Promotion umfasst und der Bildungskredit die Schlussphase einer Ausbildung, eines weiterführenden Studiums oder eines Praktikums betrifft?
- Merkmale: Entsprechen Auszahlung, Betrag, Altersgruppe, Bildungsabschnitt und Zweck jeweils dem richtigen Produkt?
- Anwendung: Zeigt ein kurzes Beispiel im Text nachvollziehbar, wie Bildungsabschnitt und Finanzierungsgrund geprüft werden?
- Abgrenzung: Werden BAföG, Kredite, Stipendien und Beschäftigungsmöglichkeiten nicht zu einer unbelegten Gesamtaussage vermischt?
- Unterlagen: Hast du die offiziellen Produktinfos, das Zusageschreiben und die eigenen Angaben noch einmal geprüft?
- Zuständigkeit: Stützt sich die Nennung der richtigen Instanz auf offizielle Dokumente?
Prüfe abschließend, ob der Text die Kombinationsangaben korrekt wiedergibt. Für den Studienkredit ist die Kombination mit BAföG und Bildungskredit belegt. Für den Bildungskredit sind BAföG, BAföG-Bankdarlehen und KfW-Studienkredit genannt. Prüfe außerdem, ob eine Aussage zu Stipendium im Studium oder Deutschlandstipendium nur als eigener Vergleichsbereich erscheint.
Wenn der eigene Text einen BAföG-Bezug enthält, können BAföG-Rückzahlung, BAföG-Folgeantrag und BAföG-Bescheid getrennt geprüft werden. Wenn alternative Finanzierung angesprochen wird, sind Studienfinanzierung ohne BAföG, Studienfinanzierung in einer Notlage, Studentenjobs und Werkstudentenjob nicht mit den KfW-Produktmerkmalen gleichzusetzen. Der Abschlusscheck ist erfüllt, wenn jede Aussage ihrem belegten Produkt zugeordnet ist und offene Punkte als konkrete Prüfung stehen bleiben.
Quellen und Stand
- KfW-Studienkredit (174) | KfW: www.kfw.de (geprüft am 2026-08-22)
- Bildungskredit (173) | KfW: www.kfw.de (Stand: 2026-08-22)