KfW-Studienkredit oder Bildungsfonds: Unterschiede für Studierende
KfW-Studienkredit oder Bildungsfonds: Auszahlung, Rückzahlung und Voraussetzungen
Wer sein Studium finanzieren möchte, steht oft vor der Frage: monatlicher Kredit der KfW oder einkommensabhängige Finanzierung über einen Bildungsfonds? Dieser Artikel stellt beide Wege gegenüber und hilft dabei, die eigene Situation einzuordnen.
Kurz erklärt: Kredit oder Bildungsfonds?
KfW-Studienkredit oder Bildungsfonds heißt vor allem, zwischen einer festen Kreditrückzahlung und einer einkommensabhängigen Rückzahlung zu wählen. Dieser Vergleich beschreibt den Bildungsfonds am Beispiel der Deutschen Bildung; andere Anbieter können abweichende Bedingungen haben.
Die KfW fördert Studierende zwischen 18 und 44 Jahren mit monatlich 100 bis 650 Euro für ihre Lebenshaltungskosten, unabhängig von Einkommen und Sicherheiten. Das gilt für ein Erst- oder Zweitstudium an einer anerkannten Hochschule in Deutschland. Eine Auszahlung der gesamten Fördersumme auf einmal ist dabei nicht vorgesehen.
Bei der Deutschen Bildung hängt die Rückzahlung vom späteren Verdienst ab. Der Einkommensanteil, den Absolventen monatlich entrichten, liegt laut Anbieter typischerweise zwischen 7,5 und 12,5 Prozent des Bruttoverdienstes, wird aber erst fällig, sobald ein vertraglich vereinbartes Mindestbruttöinkommen tatsächlich erreicht wird. Zusätzlich gibt es eine Kappungsgrenze für die Gesamtrückzahlung sowie einen Zeitpuffer bei besonderen Lebensumständen wie Krankheit oder Elternzeit. Diese Angaben stammen vom Anbieter und sind keine unabhängige Bewertung.
Wer eine monatliche Unterstützung für die Lebenshaltung ohne Bonitäts- und Abiturvoraussetzung sucht, schaut zuerst zum KfW-Studienkredit. Wer eine größere Gesamtsumme und eine am späteren Einkommen ausgerichtete Rückzahlung bevorzugt, prüft einen Bildungsfonds wie die Deutsche Bildung. Konditionen können sich ändern; die aktuellen Angaben der jeweiligen Anbieter bleiben maßgeblich.
Stipendien und Studienfinanzierung im Überblick fasst weitere Finanzierungswege zusammen, hilft dabei, den eigenen Bedarf einzuordnen, und stellt verschiedene Optionen nebeneinander, um eine fundierte Entscheidung zu erleichtern.
KfW-Studienkredit oder Bildungskredit sind zwei verschiedene staatliche Förderangebote der KfW, die sich in Zweck, Laufzeit und Konditionen voneinander unterscheiden und daher jeweils gesondert geprüft werden sollten, bevor man sich für einen Weg entscheidet.
Funktionen und Voraussetzungen im direkten Vergleich
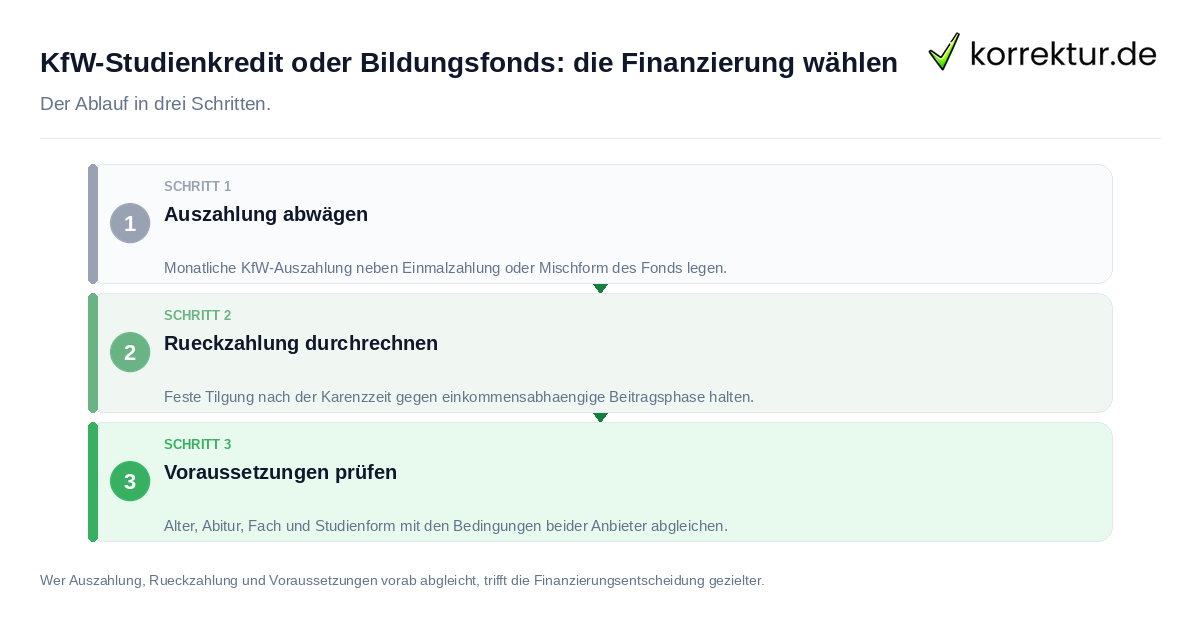
Die beiden Angebote unterscheiden sich bereits bei der Auszahlung grundlegend. Der KfW-Studienkredit zahlt monatlich zwischen 100 und 650 Euro aus, für bis zu 14 Semester, was einem Höchstbetrag von 54.600 Euro entspricht. Eine Gesamtauszahlung in einer Summe ist laut KfW nicht möglich. Studienkredit-Vergleich lohnt sich besonders dann, wenn man die Unterschiede bei Auszahlungsformen und Laufzeiten verschiedener Anbieter verstehen möchte.
| Kriterium | KfW-Studienkredit | Bildungsfonds (Deutsche Bildung) |
|---|---|---|
| Auszahlung | 100 bis 650 Euro monatlich, bis zu 14 Semester, höchstens 54.600 Euro; keine Einmalauszahlung | Einmalzahlung, monatlich oder Kombination; in der Regel ab 5.000 Euro |
| Rückzahlung | Feste Tilgung über 10 Jahre nach Karenzzeit | Einkommensabhängig; laut Anbieter in der Regel 7,5 bis 12,5 % des Bruttoverdienstes |
| Zins / Rückzahlungsanteil | Variabler Zinssatz, halbjährlich angepasst; fester Zins optional | Einkommensanteil laut Anbieter |
| Voraussetzungen | 18 bis 44 Jahre; keine Bonitätsprüfung; keine Sicherheiten | Deutsches Abitur; Bonitätsprüfung |
| Fernstudium | Möglich | Im Bachelor erst ab mindestens 30 Credit Points |
| Sicherheiten | Nicht erforderlich | Bonitätsprüfung findet statt |
Bei der Deutschen Bildung sind laut eigenen Angaben eine Einmalzahlung, monatliche Zahlungen oder eine Kombination daraus möglich. Ein Angebot ist nach Angaben des Anbieters in der Regel ab einer Mindestsumme von 5.000 Euro vorgesehen; die Höchstsumme richtet sich nach den individuellen Rahmenbedingungen. Zum Angebot gehört außerdem eine Academy mit Bewerbungsberatung, Coachings und Trainings.
Bei den Voraussetzungen zeigen sich klare Unterschiede. Der KfW-Studienkredit erfordert weder ein Abitur noch Sicherheiten und schließt keine Bonitätsprüfung ein. Die Deutsche Bildung erwartet laut Anbieter ein deutsches Abitur und führt eine Bonitätsprüfung durch. Für ein Fernstudium im Bachelor gilt beim Anbieter Deutsche Bildung, dass es erst nach dem ersten Semester mit mindestens 30 Credit Points finanziert wird; im Master ist eine Finanzierung laut Anbieter bereits ab dem ersten Semester möglich. Das Fach Psychologie wird nach Angaben des Anbieters derzeit nicht finanziert. BAföG, Studienkredit und Stipendium im Vergleich bietet einen weiteren Überblick über die drei wichtigsten Finanzierungswege und deren Kombinierbarkeit.
Zinsen und Rückzahlung: Was die Quellen belegen
Der Zinssatz des KfW-Studienkredits ist variabel. Laut KfW wird er zum 1. April und 1. Oktober eines jeden Jahres für das jeweils folgende halbe Jahr neu festgelegt. Ein konkreter Zinssatz wird in diesem Text bewusst nicht genannt, weil er sich regelmäßig ändert und nur direkt bei der KfW aktuell nachzulesen ist.
KfW-Studienkredit-Rückzahlung planen setzt voraus, die aktuelle Zinshöhe zu kennen; diese findet sich auf der Angebotsseite der KfW. Nach der letzten Auszahlung beginnt eine Karenzzeit von höchstens 23 Monaten, in der nur Zinsen gezahlt werden, und sie lässt sich verkürzen. Danach gilt ein Standard-Tilgungsplan über 10 Jahre, den man akzeptieren oder durch Anpassen der Ratenhöhe verändern kann. Optional ist es außerdem möglich, für die Rückzahlungsphase einen festen Zinssatz zu vereinbaren. Stand dieser Darstellung ist September 2026; Konditionen können sich ändern.
Bei der Deutschen Bildung beginnt die Beitragsphase laut Anbieter zu einem vertraglich festgelegten Zeitpunkt, der zwei Monate nach dem planmäßigen Studienende liegt. Die Rückzahlungspflicht setzt erst ein, wenn ein vertraglich vereinbartes Mindestbruttöinkommen überschritten wird. Es gibt eine feste Anzahl an Beitragsmonaten, eine Kappungsgrenze für die Gesamtrückzahlung sowie einen Zeitpuffer für Ausnahmesituationen wie Krankheit oder Elternzeit. Diese Angaben sind Herstellerangaben.
Einen Studierendenrabatt sehen die Quellen für keines der beiden Angebote vor; das liegt in der Natur beider Produkte als Finanzierungslösungen, nicht als Abonnements. Die Gesamtkosten hängen beim KfW-Studienkredit vom vereinbarten Zinssatz und der Laufzeit ab; bei der Deutschen Bildung hängen sie vom individuellen Vertrag und vom späteren Einkommen ab. Genaue Gesamtzahlen lassen sich deshalb hier nicht nennen.
Welche Finanzierung passt zu welcher Situation?
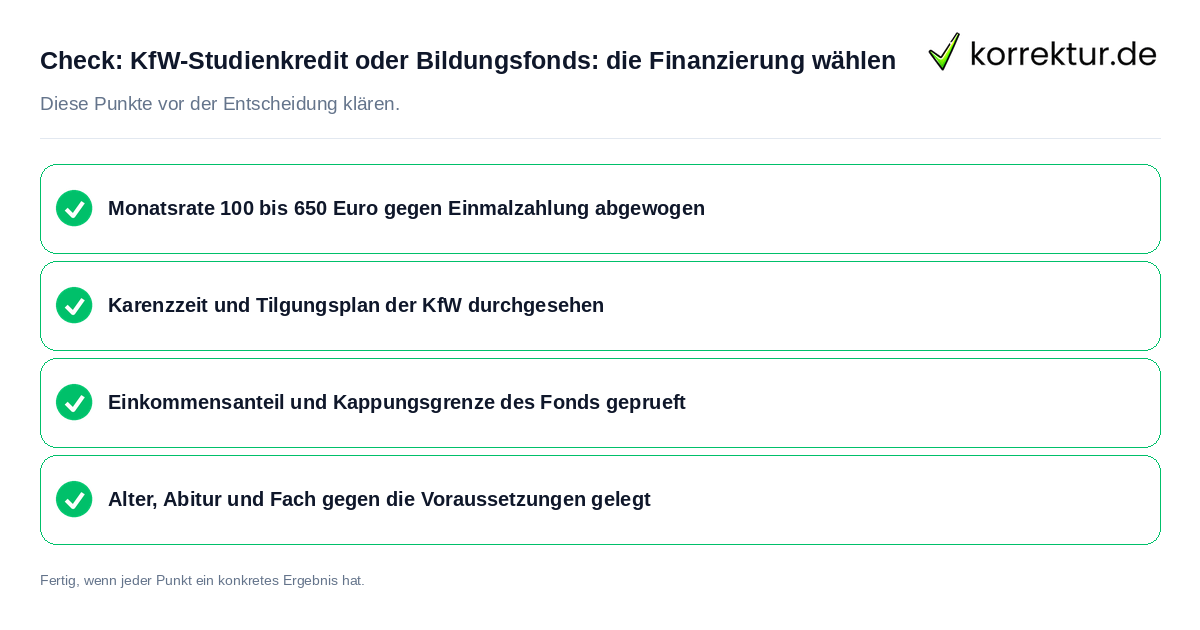
Für die monatliche Lebenshaltung im Erst- oder Zweitstudium nennt die KfW eine klar geregelte Struktur: bis zu 14 Semester, zwischen 100 und 650 Euro monatlich, ohne Bonitätsprüfung und ohne Sicherheiten. Wer also über einen längeren Zeitraum regelmäßige monatliche Zahlungen für den Alltag benötigt, findet beim KfW-Studienkredit eine festgelegte Grundlage. Der KfW-Studienkredit lässt sich zudem mit BAföG kombinieren.
Für die Abschlussphase nennt die Deutsche Bildung auf ihrer FAQ-Seite als Beispiel eine Finanzierung von 5.000 Euro für die letzte Phase des Studiums. Wer gezielt die Abschlussarbeit oder ein letztes Semester finanzieren und dabei eine einkommensabhängige Rückzahlung bevorzugt, kann das Angebot der Deutschen Bildung prüfen. Studienabschlussdarlehen vergleichen lohnt sich in diesem Fall, um verschiedene Optionen für die Abschlussphase nebeneinanderzustellen und die Konditionen zu prüfen.
Beim Fernstudium gilt: Der KfW-Studienkredit erlaubt es grundsätzlich und nennt es ausdrücklich als mögliche Studienform. Die Deutsche Bildung finanziert ein Fernstudium im Bachelor laut Anbieter erst nach dem ersten erfolgreich absolvierten Semester mit mindestens 30 Credit Points; im Master ist es ab dem ersten Semester möglich. Wer ein Fernstudium plant, sollte diesen Unterschied vor der Entscheidung berücksichtigen.
Die vorliegenden Quellen enthalten keine Angaben zu vorzeitiger Rückzahlung, zu einem Wechsel zwischen den beiden Angeboten oder zu einem möglichen Datenexport. Wer diese Punkte klären möchte, sollte sie direkt vor einem Vertragsabschluss beim jeweiligen Anbieter erfragen.
Quellen und Stand
- KfW: KfW-Studienkredit (174): www.kfw.de (geprüft am 2026-09-30)
- KfW: Zins, Karenzzeit und Rückzahlung beim KfW-Studienkredit (174): www.kfw.de (geprüft am 2026-09-30)
- Deutsche Bildung: Häufige Fragen: www.deutsche-bildung.de (geprüft am 2026-09-30)
- Deutsche Bildung: Rückzahlung: www.deutsche-bildung.de (geprüft am 2026-09-30)
- Deutsche Bildung: Voraussetzungen und Academy: www.deutsche-bildung.de (geprüft am 2026-09-30)