Wie bist du nach dem Studienabbruch krankenversichert?
Krankenversicherung klären: So bist du nach dem Abbruch versichert
Nach einem Studienabbruch stellt sich die Frage, wann deine studentische Krankenversicherung endet und wie es danach weitergeht. Diese Seite zeigt den Ablauf, die beiden Wege danach und die Punkte, die du bei deiner Krankenkasse klärst.
Wann die studentische Versicherung endet
Die studentische Krankenversicherung ist an dein Studium geknüpft, deshalb beginnt die Antwort nach einem Studienabbruch bei deiner Exmatrikulation. Laut Paragraf 190 Absatz 9 SGB V endet die Mitgliedschaft mit dem Ablauf des Semesters, für das du dich zuletzt eingeschrieben oder zurückgemeldet hast, wenn du bis dahin exmatrikuliert wurdest. Maßgeblich ist also dieses letzte Semester. Mit dem Abbruch endet deine Versicherung deshalb nicht sofort, sondern mit dem Ablauf dieses Semesters.
Die Grundlagen der studentischen Versicherung stehen in der Seite Krankenversicherung für Studierende erklärt. Wenn du dort nachliest, wie die Mitgliedschaft während des Studiums aufgebaut ist, hast du den Ausgangspunkt für die Zeit nach dem Studienabbruch. Für deinen Fall zählt das Semester, in dem du exmatrikuliert wirst, nicht allein der Tag des Abbruchs.
Den genauen Stichtag bestätigt die Krankenkasse im Einzelfall. Die Vorschrift beschreibt den Grundsatz, die Mitteilung deiner Kasse nennt das Datum, das sie für deine Mitgliedschaft vermerkt. Frag deshalb bei der Krankenkasse nach, welches Ende sie für dich vermerkt, und gleiche es mit deinem Exmatrikulationstermin ab. Wenn beide Angaben nicht zusammenpassen, kläre das schriftlich, bevor du weitere Schritte planst.
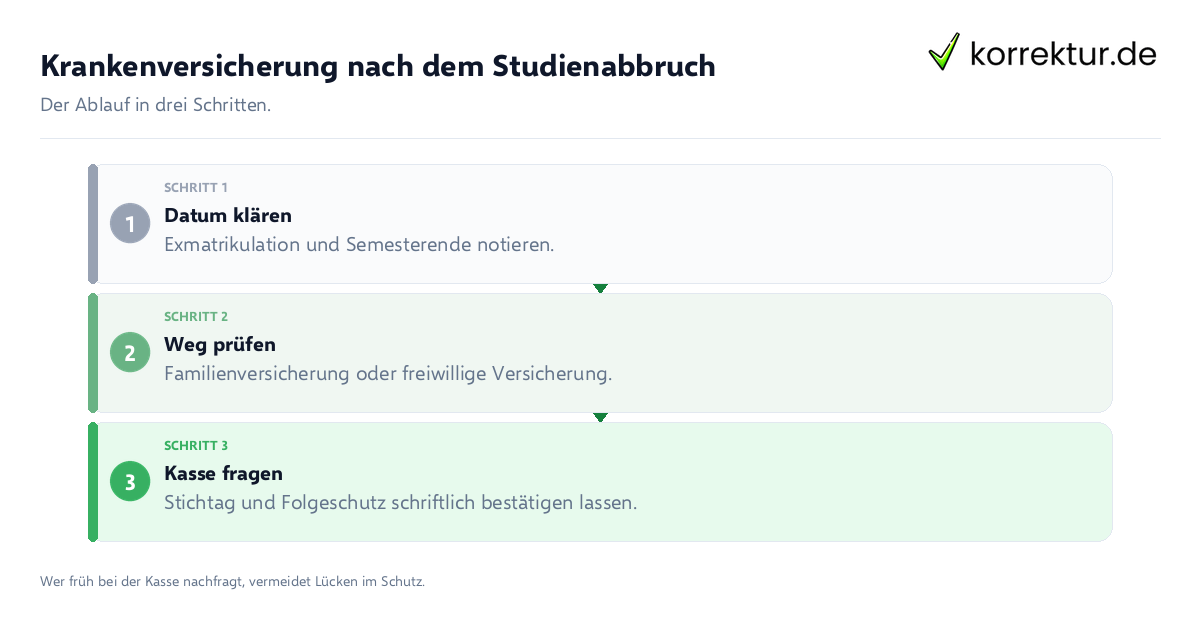
Familienversicherung oder freiwillige Versicherung
Nach dem Ende der studentischen Versicherung kommen unter anderem zwei Wege infrage: die Familienversicherung über die Eltern und die freiwillige Versicherung. Welcher Weg für dich in Betracht kommt, prüft die Krankenkasse im Einzelfall. Paragraf 10 Absatz 2 SGB V nennt für Kinder Altersgrenzen, und zwar 18 Jahre, 23 Jahre ohne Erwerbstätigkeit und 25 Jahre während einer Schul- oder Berufsausbildung. Absatz 1 verlangt zusätzlich einen Wohnsitz im Inland und ein Gesamteinkommen unter der gesetzlichen Grenze. Dein Alter, deine Erwerbstätigkeit und dein Ausbildungsstatus sind deshalb gemeinsam zu prüfen. Notiere dir vorab, wie alt du bist, ob du arbeitest und ob du eine Ausbildung machst, und bring die Angaben in das Gespräch mit.
Das Informationsportal betanet beschreibt für Studierende nach einem Abbruch eine Trennlinie nach dem Alter. Die Familienversicherung über die Eltern reicht laut betanet bis zum 25. Geburtstag, wenn die Eltern gesetzlich versichert sind. Ohne Ausbildung nennt betanet dagegen den 23. Geburtstag als Grenze, und zwar für die Zeit, bis ein neues Studium oder eine andere Ausbildung beginnt. Die Altersgrenze 25 gilt laut dieser Quelle also nicht unabhängig vom Ausbildungsstatus.
| Weg | Voraussetzung | Hinweis |
|---|---|---|
| Familienversicherung über die Eltern | Altersgrenzen nach Paragraf 10 Absatz 2 SGB V, Wohnsitz im Inland, Gesamteinkommen unter der gesetzlichen Grenze | Ohne Ausbildung laut betanet nur bis zum 23. Geburtstag |
| Freiwillige Versicherung | Ausscheiden aus der Versicherungspflicht und erfüllte Vorversicherungszeit nach Paragraf 9 SGB V | Beitritt binnen drei Monaten bei der Kasse anzeigen |
| Wechsel in eine andere Kasse oder private Versicherung | Laut betanet möglich | Bei privater Versicherung nennt betanet eine Kündigung, die fristgerecht erfolgen muss |
Die freiwillige Versicherung regelt Paragraf 9 SGB V. Danach kommt ein Beitritt unter anderem für Personen in Betracht, die aus der Versicherungspflicht herausgefallen sind und eine Vorversicherungszeit erfüllen. Ob du diese Zeit erfüllst, prüft deine Krankenkasse im Einzelfall, denn die Vorversicherungszeit entscheidet über den Beitritt. Den Beitritt zeigst du deiner Kasse binnen drei Monaten nach dem Ende der Mitgliedschaft an; diese Frist solltest du dir notieren.
Hinweise zur Stellensuche nach dem Abbruch findest du in der Seite Versicherung zwischen Studium und Job. Lies sie, bevor du die Wege gegeneinander abwägst, und notiere dir vorab die Fragen an die Kasse.
Was du mit deiner Krankenkasse klärst
Das Informationsportal betanet beschreibt die Lage von Studierenden nach einem Abbruch. Demnach bleibst du nach dem Ende der studentischen Versicherung laut betanet in der gesetzlichen Krankenkasse, mit dem Status freiwillig Versicherter nach Paragraf 188 Absatz 4 SGB V. Den Wechsel zu einer anderen Kasse oder in eine private Versicherung nennt betanet als Möglichkeit. Für die private Versicherung nennt betanet eine Kündigung, die fristgerecht erfolgen muss. Zur Höhe der Beiträge macht betanet keine Angaben, deshalb ist sie bei deiner Kasse zu erfragen.
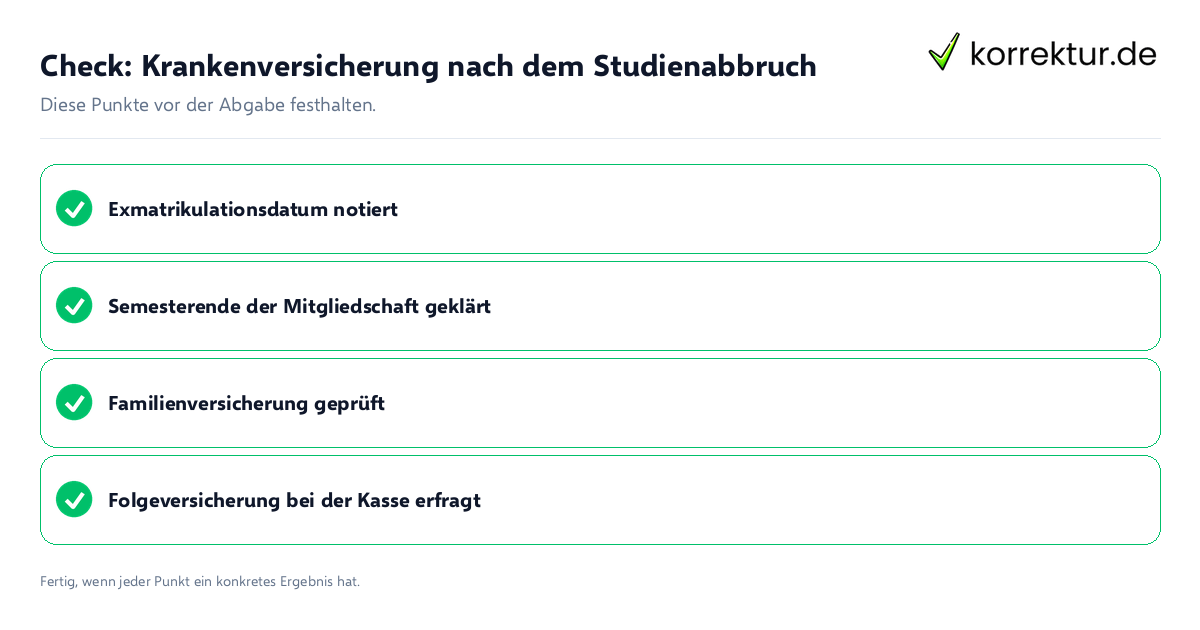
Bevor du anrufst oder schreibst, notiere dir die Schritte in dieser Reihenfolge. Sie decken die Punkte ab, die du bei deiner Kasse klärst.
- Halte deine Exmatrikulationsbescheinigung bereit und notiere das Datum, das darauf steht.
- Erfrage bei deiner Kasse den Stichtag, zu dem deine studentische Mitgliedschaft endet.
- Erfrage, welche Folgeversicherung für dich in Betracht kommt, also freiwillige Versicherung oder Familienversicherung.
- Prüfe die Anzeigefrist von drei Monaten, falls du freiwillig beitreten willst.
Die Kasse prüft den Einzelfall, deshalb ist die Rückfrage bei ihr der passende Weg. Den Stichtag bestätigt deine Kasse, eine eigene Annahme ersetzt das nicht. Notiere während des Gesprächs Datum, Name der Ansprechperson und den Inhalt der Auskunft. Bleibt die Auskunft unklar, frage schriftlich nach.
Mit der Versicherung hängt auch das Kindergeld während des Studiums zusammen, deshalb nimmst du die Frage nach dem Kindergeld in dein Gespräch mit der Kasse auf und notierst die Antwort gleich mit.
Wenn du nach dem Abbruch ohne Job bist
Wenn du nach dem Abbruch ohne Job bist, lohnt es sich, die Absicherung früh zu klären, damit du nichts übersiehst. Welche Schritte für dich passen, hängt von deiner Situation ab. Pflichten und Fristen können im Einzelfall unterschiedlich ausfallen, deshalb klärst du sie direkt mit deiner Krankenkasse und mit der für dich zuständigen Stelle, statt dich auf Annahmen zu verlassen. Schreib dir vorab die Fragen auf, die dich betreffen, bevor du anrufst oder einen Termin machst.
Zur Absicherung bei Arbeitslosigkeit hilft die Seite Arbeitslosenversicherung für Studierende weiter. Lies sie vor dem Gespräch mit der zuständigen Stelle und notiere dir offene Fragen, damit du gezielt nachfragen kannst.
Ob du den Abbruch überhaupt willst, klärt der Ratgeber Studium abbrechen und Optionen vergleichen.
Mit der Krankenkasse beginnst du am besten, weil sie deine Versicherung betrifft. Bitte sie, dir die Auswirkungen deiner Exmatrikulation möglichst schriftlich zu bestätigen, und nenne ihr das Datum, das auf deinen Unterlagen steht. So hast du eine verlässliche Grundlage für die nächsten Schritte, und du siehst gleich, welche Fragen noch offen sind.
Bei Arbeitslosigkeit hängt der Einzelfall davon ab, welche Fristen für dich laufen. Sprich offene Punkte deshalb mit deiner Krankenkasse oder mit der zuständigen Stelle durch und lass dir Antworten möglichst schriftlich geben. Notiere dir Datum, Name der Person und den Inhalt des Gesprächs, damit du später nachvollziehen kannst, was vereinbart wurde.
Offene Fragen zu Beiträgen oder zu deinem Einkommen klärst du am besten direkt mit deiner Krankenkasse, weil die Einordnung von deinen persönlichen Angaben abhängt. Wenn du unsicher bist, welche Stelle zuständig ist, prüfe das anhand der Unterlagen, die dir vorliegen, und frag bei der Stelle nach, die auf dem Schreiben genannt wird.
Quellen und Stand
- Gesetze im Internet: Paragraf 190 SGB V (Ende der Mitgliedschaft Versicherungspflichtiger): www.gesetze-im-internet.de (geprüft am 2026-10-06)
- Gesetze im Internet: Paragraf 10 SGB V (Familienversicherung): www.gesetze-im-internet.de (geprüft am 2026-10-06)
- Gesetze im Internet: Paragraf 9 SGB V (Freiwillige Versicherung): www.gesetze-im-internet.de (geprüft am 2026-10-06)
- betanet: Krankenversicherung für Studierende (beta Institut gemeinnützige GmbH, 2026): betanet.de (geprüft am 2026-10-06)