AfA Abkürzung: Was bedeutet Absetzung für Abnutzung?
 Fachlich geprüft von Benjamin Lohrer, Lektor bei korrektur.de · Stand: 9. August 2026
Anschaffungs und Herstellungskosten steuerlich
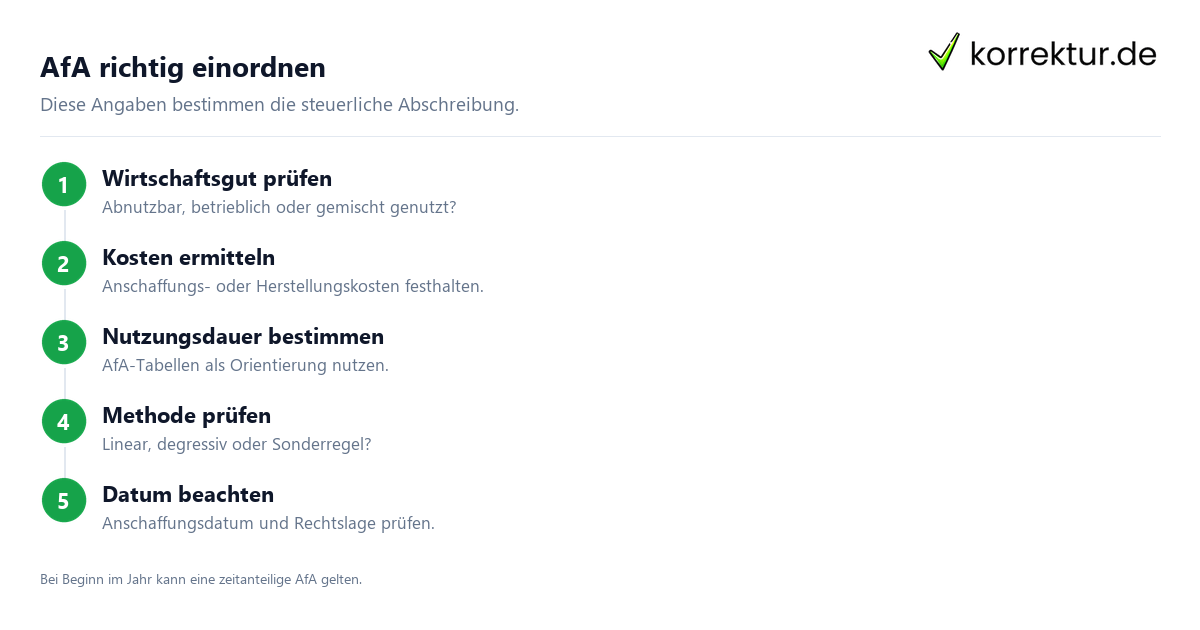
Was bedeutet die AfA Abkürzung im Steuerrecht und in Fachtexten? Das Kürzel steht offiziell für Absetzung für Abnutzung und beschreibt die steuerliche Abschreibung abnutzbarer Wirtschaftsgüter. Damit ist einfach erklärt, warum Anschaffungs- oder Herstellungskosten bei längerfristig genutzten Anschaffungen oft nicht vollständig im Kaufjahr als sofortiger Aufwand abgezogen werden: Stattdessen verteilt man die Ausgaben planmäßig in jährlichen Raten über die betriebsgewöhnliche Nutzungsdauer. Welche konkrete Berechnungsart, Laufzeit und gesetzliche Sonderregelung im Einzelfall greift, richtet sich nach der Art des Wirtschaftsguts, dem jeweiligen Anschaffungsdatum, dem betrieblichen Nutzungszweck sowie der geltenden Gesetzeslage zur Bedeutung der Vorschrift.
Kostenlos herunterladen
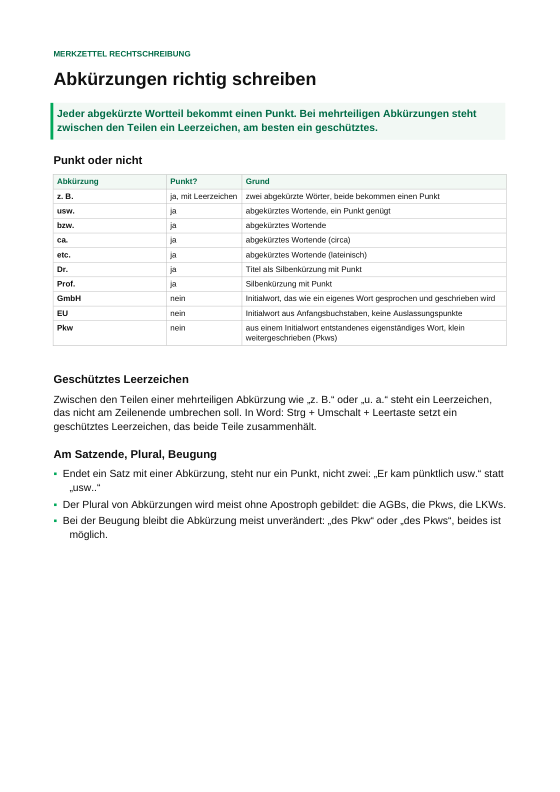
Abkürzungen richtig schreiben: Merkzettel
Die Abkürzung AfA für die Abschreibung auf dieser Seite, auf dem Merkzettel die Regeln: Punkt oder kein Punkt, geschütztes Leerzeichen, Plural und Beugung. Dazu kommen die 30 häufigsten Abkürzungen wissenschaftlicher Arbeiten wie vgl., Hrsg. und ebd., zusammen auf zwei Seiten.
Grundprinzip der Abschreibung am praktischen Rechenbeispiel
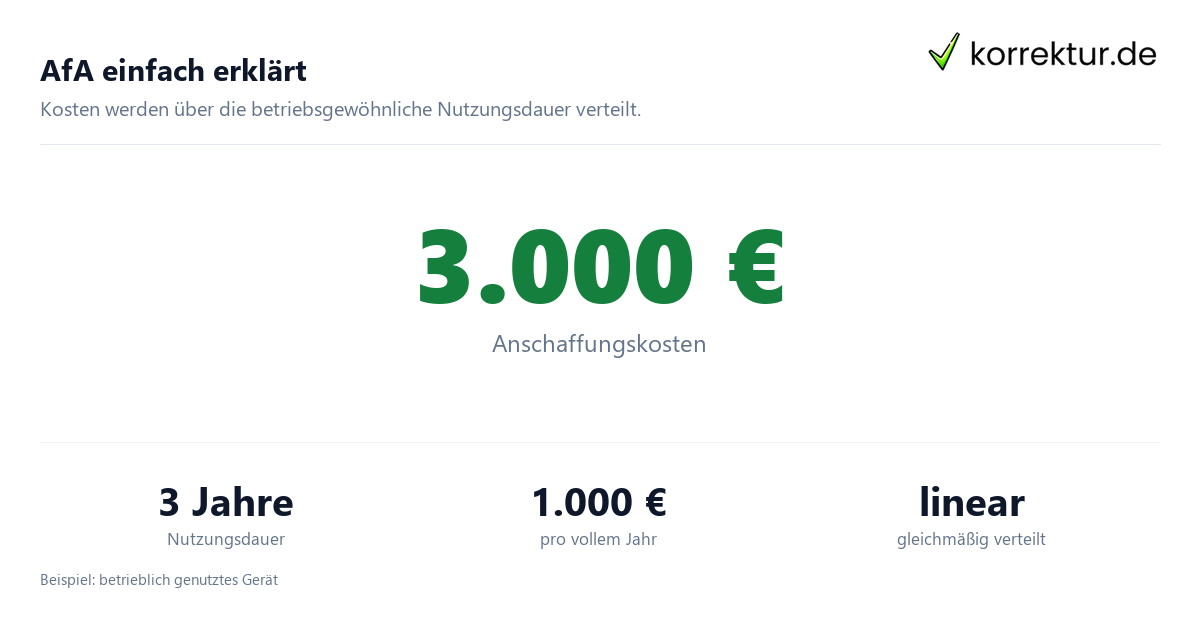
Wie die zeitliche Kostenverteilung rechnerisch funktioniert, zeigt ein vereinfachter Fall: Wird für den Betrieb ein Arbeitsgerät ohne zusätzliche Besonderheiten für 3.000 Euro angeschafft und linear über eine Laufzeit von drei Jahren abgeschrieben, ergibt sich für jedes volle Nutzungsjahr ein gleichbleibender Abschreibungsbetrag von 1.000 Euro. Fällt der Nutzungsbeginn nicht auf den Jahresanfang, sondern in das laufende Kalenderjahr, ist in der Regel eine zeitanteilige Aufteilung auf die tatsächlichen Nutzungsmonate vorzunehmen.
Dieses Grundmodell erklärt zunächst nur die reine Rechenlogik hinter der gleichmäßigen Verteilung. Für die tatsächliche steuerliche Praxis reicht die bloße Division jedoch nicht aus: Hier müssen zusätzlich Anschaffungsnebenkosten, die korrekte Behandlung der Umsatzsteuer, etwaige Restwerte sowie Wertgrenzen für geringwertige Wirtschaftsgüter und einschlägige gesetzliche Sondervorschriften sorgfältig einbezogen werden.
Was ein abnutzbares Wirtschaftsgut steuerlich bedeutet
Eine Berücksichtigung über die AfA setzt voraus, dass ein Wirtschaftsgut einem zeitlichen Werteverzehr oder Verschleiß unterliegt und somit als abnutzbar gilt. Zu den typischen abnutzbaren Gegenständen zählen im Alltag vor allem Maschinen, betriebliche Fahrzeuge, Computer sowie Gebäude. Demgegenüber unterliegt unbebauter oder bebauter Grund und Boden grundsätzlich keiner planmäßigen Abnutzung, weshalb Grundstücksanteile für steuerliche Zwecke strikt vom Bauwerk zu trennen sind.
Darüber hinaus können auch immaterielle Vermögenswerte spezifischen Abschreibungsregeln folgen, sofern sie entgeltlich erworben wurden und zeitlich begrenzt nutzbar sind. Ebenso entscheidet der konkrete Verwendungszweck maßgeblich über die steuerliche Einordnung: Ob ein Gegenstand ausschließlich betrieblich, rein privat oder gemischt genutzt wird, bestimmt, in welchem Umfang Abschreibungsbeträge überhaupt steuerlich geltend gemacht werden dürfen.
Betriebsgewöhnliche Nutzungsdauer und Orientierung durch AfA-Tabellen
Über welchen Zeitraum ein Gegenstand abgeschrieben wird, darf nicht nach freiem Ermessen gewählt werden, sondern richtet sich nach der betriebsgewöhnlichen Nutzungsdauer. Als praktische Richtschnur gibt die Finanzverwaltung amtliche AfA-Tabellen für zahlreiche Wirtschaftsgüter heraus, die Erfahrungswerte für die typische Verwendungsdauer bündeln. Da diese Übersichten jedoch keine starr bindende Rechtsnorm darstellen, können abweichende betriebliche Gegebenheiten im Einzelfall eine gesonderte fachliche Beurteilung rechtfertigen.
Zwischen der angesetzten Laufzeit und der jährlichen Abschreibungshöhe besteht ein direkter rechnerischer Zusammenhang: Eine kürzere Nutzungsdauer führt bei linearer Verteilung zu höheren Jahresbeträgen, während eine längere Laufzeit den jährlichen Aufwand senkt. Dadurch verschiebt sich allerdings nur der zeitliche Verlauf der Aufwandsverteilung über die Jahre, ohne dass sich allein dadurch die Gesamtsumme der abziehbaren Anschaffungs- oder Herstellungskosten verändert.
Methoden im Vergleich: Lineare und degressive AfA sowie gesetzliche Sonderfälle
Im Regelfall bildet die lineare AfA den Standard: Sie teilt die steuerliche Bemessungsgrundlage in gleich hohe Jahresbeträge über die gesamte Nutzungsdauer auf. Daneben sieht der Gesetzgeber für bestimmte Zeiträume oder Gütergruppen zeitweise degressive Abschreibungsmodelle und besondere Abschreibungsvarianten vor, bei denen die jährlichen Raten im Zeitverlauf variieren und vor allem zu Beginn höher ausfallen können.
Da steuerrechtliche Vorgaben regelmäßig durch Gesetzgebungsverfahren angepasst werden, sollten Berechnungsmodelle aus älteren Fachbeiträgen und Online-Rechnern niemals ungeprüft auf aktuelle Käufe angewendet werden. Für jede belastbare Einordnung sind das exakte Anschaffungsdatum und die zu diesem Zeitpunkt gültige Gesetzesfassung unverzichtbare Ausgangsdaten.
Begriffliche Abgrenzung: AfA und Abschreibung im Fachkontext
Im allgemeinen Sprachgebrauch setzt man das Kürzel AfA und den Oberbegriff Abschreibung häufig miteinander gleich. Fachsprachlich entstammt die Bezeichnung der Absetzung für Abnutzung jedoch spezifisch dem deutschen Einkommensteuergesetz. Zwar arbeiten auch die kaufmännische Handelsbilanz und die interne betriebliche Kostenrechnung mit planmäßigen Wertminderungen, doch folgen deren Wertansätze und Laufzeiten eigenen Zwecken und stimmen nicht zwangsläufig mit den steuerlichen Werten überein.
Gerade beim Verfassen von Hausarbeiten, Abschlussarbeiten oder betriebswirtschaftlichen Analysen ist daher eine präzise begriffliche Trennung geboten: Es sollte stets eindeutig hervorgehen, ob von der steuerrechtlichen, der handelsrechtlichen oder der kalkulatorischen Abschreibung die Rede ist. Die bloße Verwendung der Abkürzung ohne klärenden Kontext wird diesen unterschiedlichen Rechnungskreisen fachlich nicht gerecht.
AfA übersichtlich und prüfbar in einer Tabelle dokumentieren
Wer Abschreibungsverläufe in Berichten, Anhängen oder Arbeitsunterlagen darstellt, profitiert von einer klar strukturierten Übersicht. Bewährt haben sich eigene Spalten für das jeweilige Wirtschaftsgut, das Anschaffungsdatum, den Zeitpunkt der tatsächlichen Betriebsbereitschaft, die steuerliche Bemessungsgrundlage, die gewählte Methode, die angesetzte Nutzungsdauer sowie für Jahresbetrag und verbleibenden Restwert. Werden besondere Annahmen oder Abweichungen direkt mit einem kurzen Belegvermerk versehen, fallen Rechenfehler und überholte Prämissen bei einer späteren Kontrolle sofort auf.
Eine gute Aufstellung beschränkt sich niemals allein auf den nackten Endwert. Steht in einer Zeile lediglich die Angabe AfA 1.000 Euro, bleiben sowohl der Ausgangswert als auch der Abschreibungszeitraum im Dunkeln. Erst ein transparenter Rechenweg nach dem Muster 3.000 Euro geteilt durch drei Jahre sorgt dafür, dass Dritte das vereinfachte Beispiel rechnerisch nachvollziehen und prüfen können. Im realen Rechnungswesen treten ergänzend die passende Kontierung und weitere steuerliche Einzelangaben hinzu.
Ändern sich im Laufe der Zeit die geschätzte Nutzungsdauer oder die angewandte Abschreibungsmethode, müssen der sachliche Grund und der genaue Stichtag der Anpassung in den Unterlagen festgehalten werden. Ursprüngliche Werte sollten dabei keinesfalls kommentarlos überschrieben, sondern als lückenlose Historie fortgeführt werden. Für die formale Qualität einer Arbeit ist diese transparente Dokumentation mindestens ebenso bedeutsam wie die korrekte sprachliche Einführung der Abkürzung.
Schreibweise und Einführung der Abkürzung im Fachtext
Nach den Konventionen wissenschaftlichen und fachlichen Schreibens wird der Begriff bei seiner ersten Erwähnung im Dokument vollständig ausgeschrieben und das Kurzwort in Klammern ergänzt: Absetzung für Abnutzung (AfA). Im weiteren Textverlauf genügt anschließend die Verwendung des eingeführten Kürzels ohne Punkt. Wichtig für ein einheitliches Schriftbild ist, dass Überschriften, Tabellenköpfe und Fließtext durchgehend die exakte Schreibweise mit großem Anfangs- und Endbuchstaben sowie kleinem mittleren Buchstaben beibehalten.
Wird die Abkürzung völlig losgelöst vom fachlichen Zusammenhang genutzt, drohen Verwechslungen mit gleichlautenden Kürzeln aus anderen Disziplinen. Daher empfiehlt es sich, bereits in Überschrift und Einleitung unmissverständlich auf den Themenbereich der steuerlichen Abschreibung hinzuweisen. Das erhöht nicht nur die Lesbarkeit für ein breites Publikum, sondern erleichtert auch die eindeutige thematische Einordnung in Datenbanken und Suchmaschinen.
AfA sicher von gleichlautenden Abkürzungen abgrenzen
Identische Buchstabenfolgen können in verschiedenen Fachbereichen völlig unterschiedliche Begriffe abkürzen. Innerhalb steuerlicher und wirtschaftswissenschaftlicher Ausarbeitungen sorgen Begleitwörter wie Anschaffungskosten, Nutzungsdauer und Wirtschaftsgut sofort dafür, dass die Bedeutung Absetzung für Abnutzung zweifelsfrei erkennbar bleibt. Ist dieser sprachliche Rahmen bei fachübergreifenden Texten nicht von vornherein gegeben, schafft das Ausschreiben der Vollform beim ersten Auftreten sofortige Klarheit. Wer zudem Verträge, Steuerbescheide oder Kalkulationen auswertet, sollte stets kontrollieren, welches konkrete Steuerjahr und welche Gesetzesfassung der jeweiligen Angabe zugrunde liegen.
Von den Anschaffungskosten zum Jahresbetrag: Schritte der Berechnung
Um eine lineare Abschreibung im Grundmodell zu berechnen, werden drei Kerngrößen benötigt: die steuerliche Bemessungsgrundlage, die maßgebliche Nutzungsdauer und der genaue Zeitpunkt des Nutzungsbeginns. Dabei umfasst die Bemessungsgrundlage für die AfA häufig mehr als den bloßen Kaufpreis, weil auch direkt zuordenbare Anschaffungsnebenkosten wie Transport oder Montage einfließen können. Besteht eine Berechtigung zum Vorsteuerabzug, bleibt die gezahlte Vorsteuer außen vor; kann die Umsatzsteuer hingegen nicht als Vorsteuer abgezogen werden, zählt sie grundsätzlich zur Abschreibungsbasis hinzu. Allein aus diesem Grund darf der ausgewiesene Rechnungsbetrag nicht unbesehen mit der endgültigen Berechnungsgrundlage gleichgesetzt werden.
Erfolgt die Anschaffung oder Herstellung eines Wirtschaftsguts nicht zu Jahresbeginn, sondern unterjährig, schreibt § 7 Absatz 1 Satz 4 EStG für das Erstjahr eine anteilige Kürzung des linearen Jahresbetrags auf Basis der betroffenen Monate vor. Maßgeblich für den Abschreibungsbeginn ist dabei nicht das Datum einer Bestellung oder einer bloßen Rechnungszahlung, sondern die tatsächliche Lieferung beziehungsweise Fertigstellung. Eine saubere Ablage von Lieferscheinen, Installationsprotokollen und Nachweisen zur Inbetriebnahme ist für die zeitliche Zuordnung daher von großem Wert. Scheidet das Gut später durch Verkauf oder Entnahme aus dem Betriebsvermögen aus, folgt die weitere Abwicklung ebenfalls den einschlägigen steuerlichen Vorgaben.
Standardisierte Rechenwerkzeuge helfen zwar bei der mathematischen Aufteilung von Beträgen, ersetzen jedoch keine fundierte steuerrechtliche Würdigung des Sachverhalts. Insbesondere bei Immobilien und Gebäuden, bei teils privat und teils betrieblich genutzten Gütern, bei nachträglichen Anschaffungskosten sowie bei Sammelposten und Sonderabschreibungen greifen differenzierte Spezialvorschriften. Wer Berechnungen in einem Fachtext oder Bericht erläutert, sollte deshalb sämtliche Prämissen offenlegen: Ob mit Netto- oder Bruttowerten gerechnet wurde, welche Nutzungsdauer und Methode gewählt wurden und welches Anschaffungsdatum zugrunde liegt, macht aus einem isolierten Rechenwert erst eine fachlich überprüfbare Kalkulation.
Gesetzliche Grundlage im Einkommensteuerrecht und wichtiger Hinweis
Die zentrale Rechtsnorm im deutschen Steuerrecht bildet § 7 EStG, in dem die Absetzung für Abnutzung oder Substanzverringerung gesetzlich verankert ist. Dort legt Absatz 1 als Grundregel für die lineare AfA fest, dass die Aufwendungen gleichmäßig in identischen Jahresbeträgen auf die Gesamtdauer der Verwendung zu verteilen sind.
Die Erläuterungen auf dieser Seite dienen ausschließlich der sprachlichen Einordnung und allgemeinen Information und stellen keine steuerrechtliche Beratung dar. Für die verbindliche Beurteilung eines konkreten Einzelfalls sind stets die aktuellen Gesetzestexte, die einschlägigen Verwaltungsanweisungen sowie eine qualifizierte fachliche Beratung maßgeblich. Stand: 9. August 2026.
So zitierst du diese Seite
Stand: 9. August 2026korrektur.de. (2026, 9. August). AfA Abkürzung: Bedeutung und Abschreibung erklärt. korrektur.de. https://korrektur.de/afa-abkuerzung
„AfA Abkürzung: Bedeutung und Abschreibung erklärt.“ korrektur.de, 9. Aug. 2026, korrektur.de/afa-abkuerzung. Zugriff 31. Okt. 2026.
korrektur.de (2026) AfA Abkürzung: Bedeutung und Abschreibung erklärt. Verfügbar unter: https://korrektur.de/afa-abkuerzung (Zugriff: 31. Oktober 2026).
korrektur.de. „AfA Abkürzung: Bedeutung und Abschreibung erklärt.“ Zuletzt geändert 9. August 2026. https://korrektur.de/afa-abkuerzung.
korrektur.de. AfA Abkürzung: Bedeutung und Abschreibung erklärt [online]. 2026 [Zugriff am 31.10.2026]. Verfügbar unter: https://korrektur.de/afa-abkuerzung