Was bedeutet die Abkürzung KStG?
 Fachlich geprüft von Benjamin Lohrer, Lektor bei korrektur.de · Stand: 15. August 2026
KStG: Abkürzung und Bedeutung erklärt. Was die Abkürzung im deutschen Steuerrecht bedeutet: KStG steht für Körperschaftsteuergesetz.
Kstg: Abkürzung und Bedeutung
Im deutschen Steuerrecht steht KStG für das Körperschaftsteuergesetz.
Kostenlos herunterladen
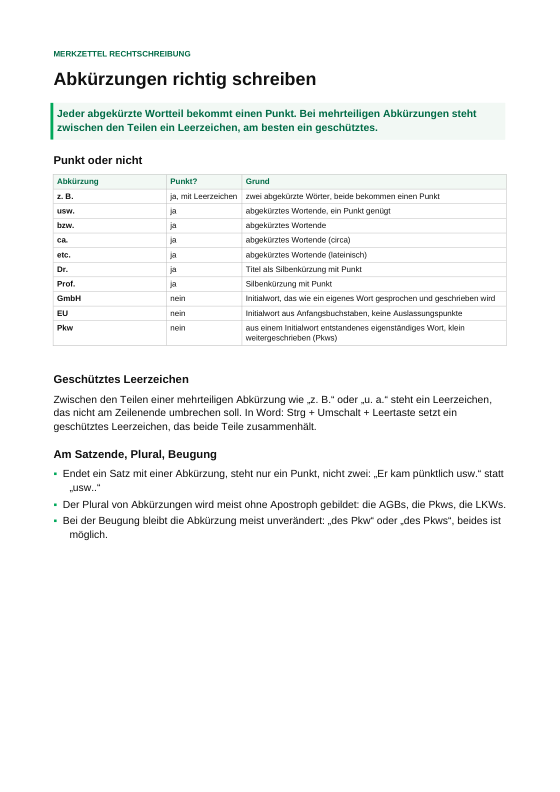
Abkürzungen richtig schreiben: Merkzettel
Die Abkürzung KStG, und daneben ein Zettel zum Nachschlagen. Auf zwei Seiten stehen Punkt oder kein Punkt, geschütztes Leerzeichen, Plural und Beugung, dazu 30 häufige Abkürzungen aus wissenschaftlichen Arbeiten wie vgl., Hrsg. und ebd.
Bedeutung der Abkürzung KStG
KStG steht im deutschen Steuerrecht für Körperschaftsteuergesetz.
Damit ist festgehalten, wofür KStG im Steuerrecht steht. Weitere Details, Folgen oder Normen lassen sich aus der Abkürzung allein nicht erschließen.
Wenn ein vorliegender Text über die Auflösung hinausgeht, ermittle für jede zusätzliche Aussage eine unmittelbar passende Quelle, bevor sie übernommen wird.
Langform, Schreibweise und Fachkontext
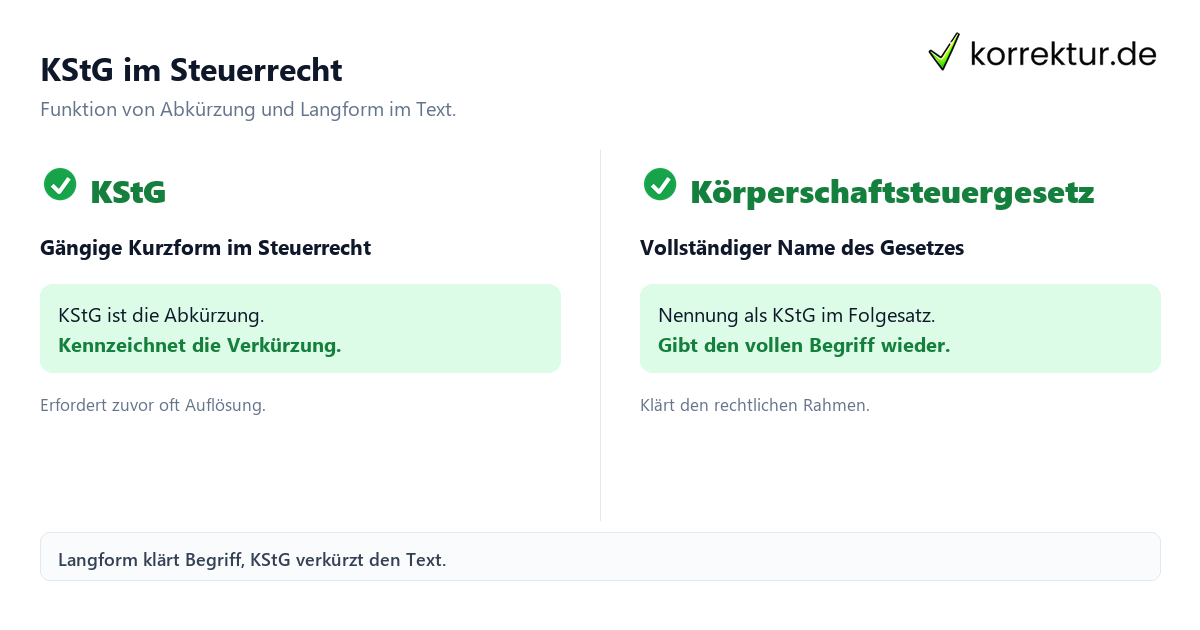
Im deutschen Steuerrecht trägt das Gesetz den Namen Körperschaftsteuergesetz, wobei KStG die gängige Kurzform darstellt.
Jeder Teil hat eine eigene Funktion: Die Langform gibt den vollen Begriff wieder, KStG kennzeichnet die Verkürzung, und der steuerrechtliche Rahmen stellt die fachliche Zugehörigkeit klar. Damit steht KStG im deutschen Steuerwesen für das Körperschaftsteuergesetz.
Zur genauen Einordnung betrachte den vollständigen Satz einschließlich seiner unmittelbaren Umgebung. Unterscheide zwischen rein definitorischen Stellen und solchen, die den vollen Namen verwenden. Alle weiteren Angaben zu Normen, Zuständigkeiten, Rechten, Pflichten, Fristen oder Folgen prüfe sorgfältig anhand geeigneter Belege.
Ist die Langform unklar, ermittle sie über eine vertrauenswürdige Quelle. Füge dabei keine zusätzlichen Angaben zu Inhalt oder Wirkung des Gesetzes hinzu, wenn diese nicht gesondert belegt sind.
Drei kurze Beispiele für die Verwendung
Nachfolgend zeigen drei eigenständige Beispiele den Einsatz im deutschsprachigen Raum. Sie veranschaulichen die Verwendung der Abkürzung in unterschiedlichen Sprachsituationen, ohne Sachangaben zum Gesetz hinzuzufügen.
- Erklärung im Fließtext: „KStG ist die Abkürzung für Körperschaftsteuergesetz.“
- Auflösung bei der ersten Nennung: „Im folgenden Satz wird das Körperschaftsteuergesetz als KStG bezeichnet.“
- Verweis in einer Notiz: „Bitte prüfe, ob KStG im Absatz zuvor bereits ausgeschrieben wurde.“
Der erste Fall beantwortet die Bedeutungsfrage unmittelbar. Der zweite Fall verbindet Langform und Kurzform sachlich. Der dritte Fall richtet die Aufmerksamkeit auf den textuellen Zusammenhang. Keiner der Fälle ergänzt eine Rechtswirkung oder inhaltliche Aussage zu einzelnen Bestimmungen.
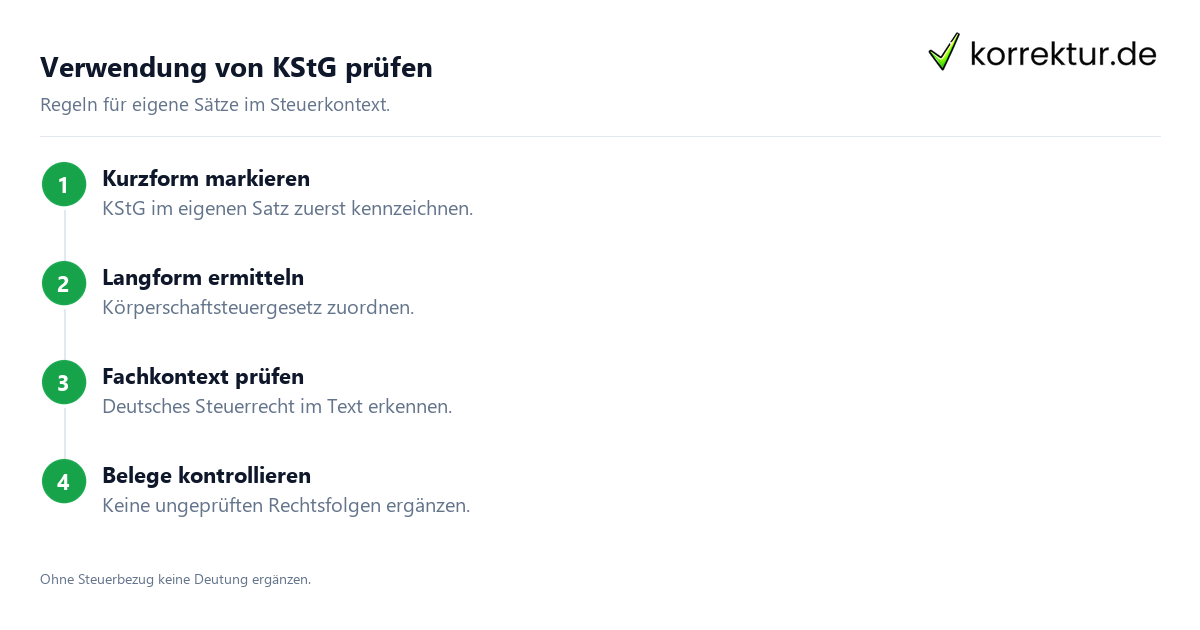
Für einen eigenen Satz kannst du zunächst die Kurzform markieren und danach die ausgeschriebene Form ermitteln. Prüfe anschließend, ob der Satz das deutsche Steuerrecht erkennen lässt. Wenn dieser Bezug im Text nicht erkennbar ist, formuliere keine zusätzliche Deutung. Notiere stattdessen, dass der konkrete Zusammenhang geprüft werden soll.
Auch bei Überschriften, Tabellen oder Randnotizen bleibt die Grundprüfung gleich: Erkenne die Buchstabenfolge KStG, ermittle die Langform Körperschaftsteuergesetz und gleiche den fachlichen Zusammenhang mit der Quelle ab. Das Beispiel selbst soll nur die sprachliche Verwendung veranschaulichen. Es soll keine unbelegte Aussage über Institutionen, Verfahren, Voraussetzungen oder Ergebnisse enthalten.
Was aus der Quelle nicht folgt
Die amtliche deutsche Quelle bezeichnet das Gesetz als Körperschaftsteuergesetz (KStG). Jede andere Anwendung muss direkt für den betroffenen Rechtskreis nachgewiesen sein. Ohne diesen Beleg ergibt sich aus der reinen steuerrechtlichen Einordnung keine bestimmte Wirkung.
Das Kürzel liefert keine Hinweise zu Einzelbestimmungen, Fällen, Lasten, Rechten, Zeiten, Behörden oder Ergebnissen. Diese Angaben zählen zu zusätzlichen Tatsachen und müssen getrennt anhand der passenden Rechtsgrundlage kontrolliert werden.
Nahestehende Wörter dürfen nicht einfach mit KStG gleichgestellt werden. Gleiche Schreibweise, naher Fachterminus oder fremdes Gesetzesakronym bedeuten nicht automatisch dieselbe Bezeichnung. Kläre mögliche Irrtümer durch exakte Buchstabengliederung, volle Ausformulierung und den jeweiligen Satzzusammenhang.
Zudem sollte die ausgeschriebene Form nicht mit einer Beschreibung ihres Inhalts verwechselt werden. Für das deutsche Steuerrecht ist belegt, dass KStG für Körperschaftsteuergesetz steht. Weitergehende Erklärungen ergeben sich nicht allein aus dieser Auflösung.
Wenn ein Dokument KStG anders verwendet, übernimm diese Deutung nicht ungeprüft. Suche die Erklärung im Dokument, kläre den Rechtsraum und gleiche sie mit einer belastbaren Quelle ab. Fehlt ein tragender Beleg, prüfe den konkreten Satzkontext und behaupte keine zusätzliche Bedeutung.
Kurzcheck für die eigene Verwendung
Gehe eine Stelle mit KStG anhand dieser vier Punkte durch:
- Kurzform prüfen: Steht im Text tatsächlich KStG in dieser Schreibweise?
- Langform prüfen: Lässt sich die Kurzform im deutschen Steuerrecht mit Körperschaftsteuergesetz auflösen?
- Kontext prüfen: Lässt der konkrete Satz das deutsche Steuerrecht erkennen, oder fehlt dieser Zusammenhang im vorliegenden Text?
- Beispielverwendung prüfen: Wird KStG im deutschen Steuerrecht als Kurzform für Körperschaftsteuergesetz verwendet, ohne dass eine weitere Bedeutung ergänzt wird?
Bestimme dann den Rechtsraum und den genauen Satzkontext. Stelle deine eigene Wendung der belegten Feststellung gegenüber, wonach KStG im deutschen Steuerrecht für Körperschaftsteuergesetz steht. Nimm keine weitere Erläuterung an, wenn sie nicht direkt aus der Quelle folgt.
Ein Text zum deutschen Steuerrecht kann einen kurzen Prüfungssatz enthalten: „KStG ist die Abkürzung für Körperschaftsteuergesetz im steuerrechtlichen Kontext.“ Achte vor der Aufnahme darauf, ob dieser Satz zum vorhandenen Text passt. Falls der Text eine abweichende Bedeutung zeigt, ermittle zunächst den vollständigen Zusammenhang und eine belastbare Quelle.
Prüfe abschließend die Wortwahl. Eine Erklärung der Abkürzung darf sich auf Kurzform, Langform und belegten Kontext beschränken. Aussagen zu Recht, Pflicht, Frist, Bedingung, Zuständigkeit, Wirkung oder Folge gehören nur in Texte, für die ein unmittelbarer Nachweis vorhanden ist. Ohne solchen Beleg besteht die konkrete Prüfung darin, Quelle und Satzkontext zu untersuchen.
Passende nächste Schritte
So zitierst du diese Seite
Stand: 15. August 2026korrektur.de. (2026, 15. August). KStG: Abkürzung und Bedeutung erklärt. korrektur.de. https://korrektur.de/kstg-abkuerzung
„KStG: Abkürzung und Bedeutung erklärt.“ korrektur.de, 15. Aug. 2026, korrektur.de/kstg-abkuerzung. Zugriff 28. Okt. 2026.
korrektur.de (2026) KStG: Abkürzung und Bedeutung erklärt. Verfügbar unter: https://korrektur.de/kstg-abkuerzung (Zugriff: 28. Oktober 2026).
korrektur.de. „KStG: Abkürzung und Bedeutung erklärt.“ Zuletzt geändert 15. August 2026. https://korrektur.de/kstg-abkuerzung.
korrektur.de. KStG: Abkürzung und Bedeutung erklärt [online]. 2026 [Zugriff am 28.10.2026]. Verfügbar unter: https://korrektur.de/kstg-abkuerzung
Quellen und Stand
- Fachquelle: www.rechtswoerterbuch.de (zum Einordnen; entscheidend fürs deutsche Gesetz ist die amtliche Fassung bei Gesetze im Internet)