So gelingt dein Start ins Berufsleben mit der richtigen
Die erste Steuererklärung nach dem Studium: Werbungskosten, Pflicht
Wer die erste Steuererklärung nach dem Studium angeht, findet in § 9 EStG die Regeln zu Werbungskosten und zur umgangssprachlich Pendlerpauschale. Der folgende Überblick ordnet diese Punkte für den Einstieg in den ersten Job ein.
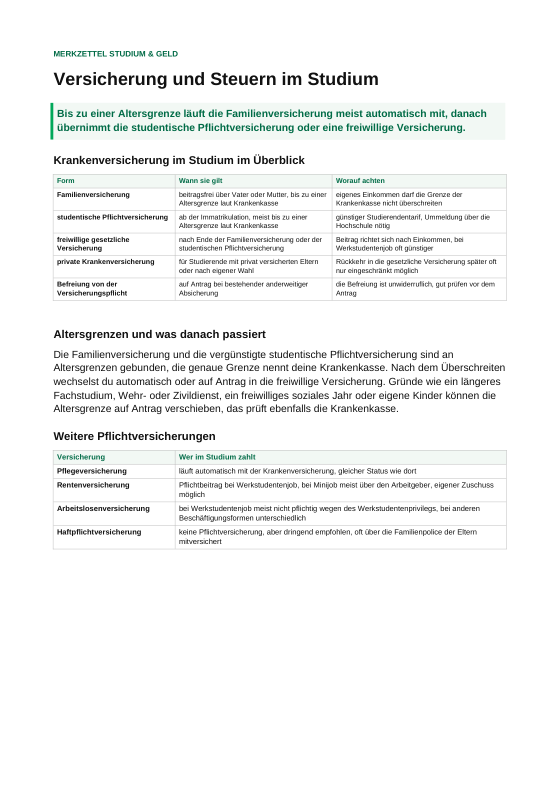
Grundlagen: Was zählt als Werbungskosten?
Paragraf 9 des Einkommensteuergesetzes ordnet Werbungskosten als Ausgaben ein, die dem Erwerb, der Sicherung oder dem Erhalt von Einnahmen dienen. Für den Weg von der Wohnung zur ersten Tätigkeitsstätte verwendet die Vorschrift die Entfernungspauschale, die auch Pendlerpauschale heißt. Für die ersten 20 Entfernungskilometer nennt der Gesetzestext einen gesonderten Kilometersatz.
Ab dem 21. Entfernungskilometer werden 0,38 Euro je Kilometer angesetzt. Im Kalenderjahr liegt der Ansatz grundsätzlich bei höchstens 4500 Euro. Wer einen eigenen Kraftwagen oder einen zur Nutzung überlassenen Kraftwagen nutzt, kann auch einen höheren Betrag ansetzen; für diese Nutzung greift die Grenze von 4500 Euro somit nicht. Arbeitsmittel zählen ebenfalls zu den Werbungskosten. Laptop für das Studium steuerlich absetzen ist ein Beispiel für Arbeitsmittel, deren Einordnung neben der Pendlerpauschale geprüft werden kann.
Für die Erklärung kannst du die Entfernung zwischen Wohnung und erster Tätigkeitsstätte sowie die Nutzung eines eigenen oder überlassenen Kraftwagens festhalten. Sammle außerdem Angaben zu Arbeitsmitteln. Ob ein einzelner Aufwand in deiner Erklärung anzusetzen ist, kläre bei Bedarf mit dem Finanzamt oder einer Rechtsberatung.
Pflicht oder Freiwilligkeit: Wann muss man abgeben?
Paragraf 46 des Einkommensteuergesetzes bestimmt Fälle, in denen Arbeitslohn zusätzlich zum Lohnsteuerabzug veranlagt wird. Nach Nummer 2 betrifft das Arbeitslohn, der gleichzeitig von mehreren Arbeitgebern bezogen wurde. Nummer 4 nennt einen ermittelten Freibetrag und Arbeitslohn über bestimmten Beträgen. Nummer 8 regelt die Antragsveranlagung: Sie wird auf Antrag durchgeführt, insbesondere damit Lohnsteuer auf die Einkommensteuer angerechnet wird. Der Antrag entsteht durch die Abgabe einer Einkommensteuererklärung.
| Fall | Pflicht oder freiwillig |
|---|---|
| Arbeitslohn von mehreren Arbeitgebern nebeneinander | Pflicht nach Nummer 2 |
| Ermittelter Freibetrag und Arbeitslohn über bestimmten Beträgen | Pflicht nach Nummer 4 |
| Keiner der beiden Fälle | Freiwillig als Antragsveranlagung |
Liegt keiner der genannten Gründe vor, bleibt die Steuererklärung freiwillig und wird als Antragsveranlagung behandelt. Minijob, Student, Steuern und Versicherung betrifft eine andere Lebensphase als der erste Berufseinstieg. Prüfe daher, ob im Kalenderjahr Arbeitslohn von mehreren Arbeitgebern vorlag oder ein Freibetrag ermittelt wurde. Bei offenen Angaben kann das Finanzamt oder eine Rechtsberatung den konkreten Fall einordnen.
Zeitplan: Welche Fristen beachten?
Paragraf 149 der Abgabenordnung behandelt die Abgabe von Steuererklärungen. Soweit eine Erklärung für ein Kalenderjahr abgegeben werden muss, ist sie grundsätzlich spätestens sieben Monate nach dessen Ende einzureichen. Diese Frist betrifft verpflichtende Erklärungen; für eine freiwillige Erklärung, die nicht angefordert wird, folgt daraus nicht zwingend dieselbe Frist.
Wird die Erklärung von einer Person erstellt, die nach dem Steuerberatungsgesetz geschäftsmäßig Hilfe in Steuersachen leisten darf, sieht die Vorschrift eine längere Frist vor. Außerdem darf die Finanzbehörde eine Steuererklärung früher anfordern. Werkstudent: Rechte und Steuern beschreibt die Zeit vor dem Berufseinstieg; für eine verpflichtende Erklärung ist anschließend die jeweils einschlägige Frist zu prüfen. Ein eigener Ratgeber zu Steuererklärung für Studierende vertieft diesen Punkt.
Ermittle zuerst, ob für dein Kalenderjahr eine Pflicht zur Abgabe besteht. Prüfe anschließend amtliche Schreiben auf eine frühere Aufforderung und halte fest, ob eine befugte Person die Erklärung erstellt. Für eine verbindliche Einordnung deines Falls kannst du das Finanzamt oder eine Rechtsberatung kontaktieren.
Digitalisierung: Wie Elster den Prozess erleichtert
Elster ist das elektronische Steuerportal der Finanzverwaltung. Mein Elster ist ein kostenloses Angebot der Steuerverwaltung, über das sich eine Steuererklärung online erstellen und einreichen lässt. Für die Vorbereitung können Daten aus dem Vorjahr sowie elektronisch übermittelte Angaben von Arbeitgebern, Versicherungen und weiteren Stellen vorausgefüllt werden.
Vor dem Absenden sind diese Angaben zu prüfen. Die vorausgefüllten Daten sind nicht automatisch vollständig und richtig. Die Software führt Plausibilitätsprüfungen durch. Bescheide und weitere Mitteilungen des Finanzamts stehen in der Mein-Elster-Postbox bereit. Stipendium in der Steuererklärung lässt sich in Mein Elster zusammen mit anderen Angaben vor dem Absenden prüfen.
Vergleiche vorausgefüllte Angaben mit deinen Unterlagen und prüfe die Einträge vor dem Versand. Nutze die Postbox für bereitgestellte Bescheide und Mitteilungen. Bei einer unklaren steuerlichen Einordnung kann das Finanzamt oder eine Rechtsberatung weiterhelfen.
Spezialfälle: Weiterbildung und deren Relevanz
Werbungskosten sind Aufwendungen, die dem Erwerb, der Sicherung oder dem Erhalt von Einnahmen dienen. Auch Aufwendungen für Arbeitsmittel gehören dazu. Diese allgemeine Einordnung beantwortet jedoch nicht abschließend, ob Kosten einer berufsbegleitenden Weiterbildung im konkreten Fall absetzbar sind oder in welcher Höhe sie berücksichtigt werden.
Für Kosten einer berufsbegleitenden Weiterbildung kommt es auf die konkreten Umstände an. Dieser Abschnitt bewertet den Einzelfall nicht abschließend. Fernstudium von der Steuer absetzen vertieft diese Frage; hier bleibt es bei der allgemeinen Definition der Werbungskosten. Auf der Nachbarseite zum Fernstudium findest du eine weiterführende Einordnung.
Halte die einzelnen Kosten und den Zusammenhang zur berufsbegleitenden Weiterbildung fest. Für eine konkrete steuerliche Bewertung kannst du das Finanzamt oder eine Rechtsberatung einbeziehen.
Handlungsplan: Drei Schritte zur fertigen Erklärung
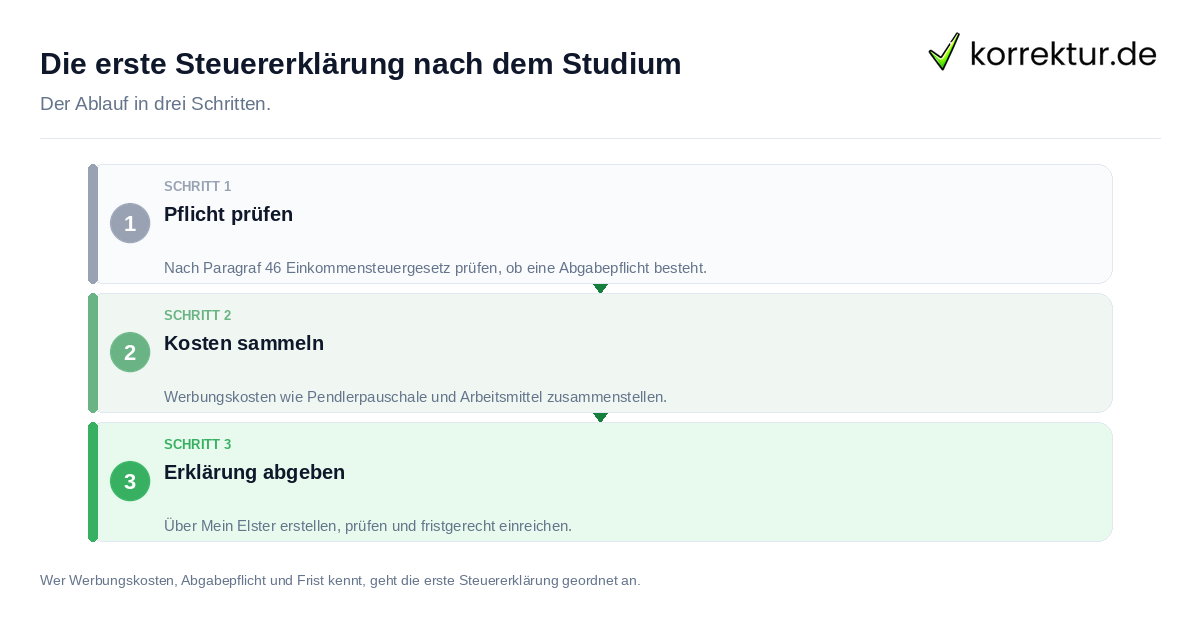
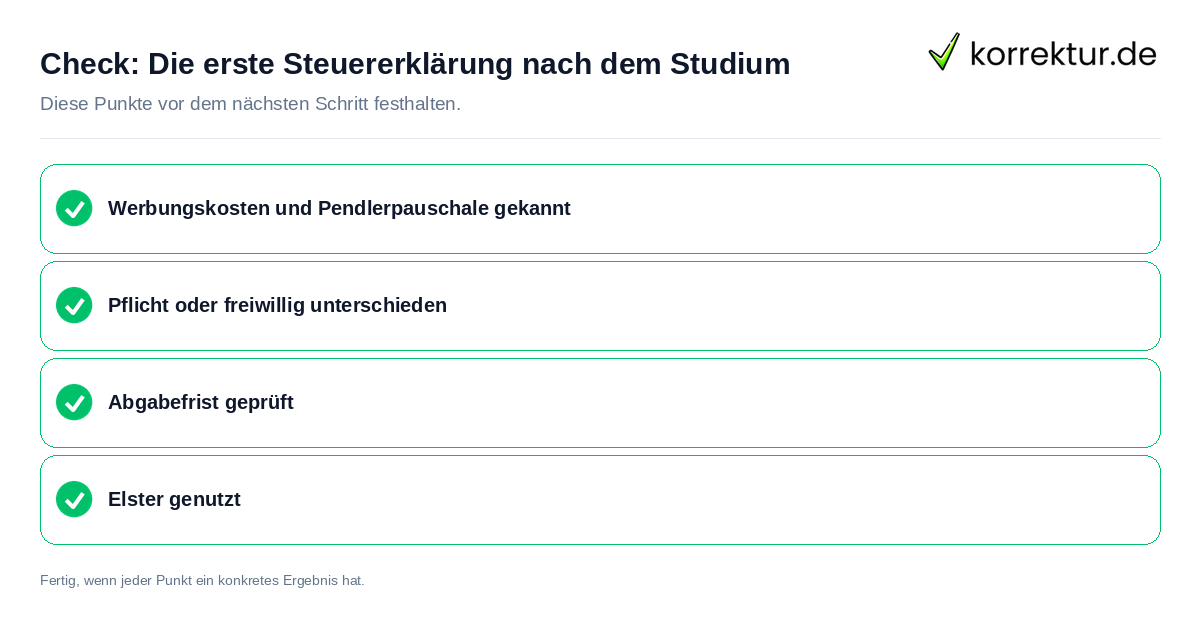
Beginne mit der Frage, ob nach Paragraf 46 des Einkommensteuergesetzes eine Pflicht zur Abgabe besteht oder die Erklärung freiwillig bleibt. Prüfe dazu insbesondere Arbeitslohn von mehreren Arbeitgebern nebeneinander sowie einen ermittelten Freibetrag mit Arbeitslohn über den dort genannten Beträgen.
- Ordne den Fall als verpflichtende Erklärung oder als Antragsveranlagung ein.
- Sammle Angaben zu Werbungskosten, etwa zur Entfernungspauschale und zu Arbeitsmitteln.
- Erstelle die Erklärung über Mein Elster, prüfe vorausgefüllte Angaben und beachte bei einer Pflicht die Sieben-Monats-Frist.
Für die Entfernungspauschale kannst du die Entfernung zur ersten Tätigkeitsstätte und die Nutzung eines eigenen oder überlassenen Kraftwagens festhalten. Bei Arbeitsmitteln sammelst du die Angaben zu den jeweiligen Aufwendungen. Prüfe in Mein Elster die vorausgefüllten Angaben vor dem Absenden, weil sie nicht automatisch vollständig und richtig sind.
Ein eigener Ratgeber zu Lohnsteuerklasse als Student prüfen vertieft diesen Punkt. Hinweise auf den Nachbarseiten zu Fernstudium und Steuer sowie Laptop und Steuer ergänzen die Themen Weiterbildung und Arbeitsmittel. Sie versprechen keine Steuerersparnis in Euro. Falls sich die Pflicht, eine Frist oder die Einordnung eines Aufwands nicht sicher bestimmen lässt, kannst du das Finanzamt oder eine Rechtsberatung einbeziehen.
Quellen und Stand
- Quelle: Bundesministerium der Justiz, Einkommensteuergesetz Paragraf 9: www.gesetze-im-internet.de (geprüft am 2026-09-16)
- Quelle: Bundesministerium der Justiz, Einkommensteuergesetz Paragraf 46: www.gesetze-im-internet.de (geprüft am 2026-09-16)
- Quelle: Bundesministerium der Justiz, Abgabenordnung Paragraf 149: www.gesetze-im-internet.de (geprüft am 2026-09-16)
- Quelle: Elster, Steuerverwaltung, Nutzen und Vorteile von Mein Elster: www.elster.de (geprüft am 2026-09-16)
Das Thema „So gelingt dein Start ins Berufsleben mit der richtigen Steuererklärung“ wird hier als Gesamtzusammenhang aufgegriffen.