So lesen Sie Ihre erste Gehaltsabrechnung richtig
Gehaltsabrechnung verstehen für Berufseinsteiger
Diese Anleitung erklärt den gesetzlichen Mindestinhalt der Lohnabrechnung, ordnet die sechs Lohnsteuerklassen ein und stellt die aktuellen Grenzwerte für Minijobs und Beiträge dar.
Gesetzliche Grundlage der Abrechnung
§ 108 Absatz 1 der Gewerbeordnung verpflichtet den Arbeitgeber bei der Zahlung des Arbeitsentgelts zu einer Abrechnung in Textform. Der Gesetzestext verlangt dabei mindestens Angaben zum Abrechnungszeitraum und zur Zusammensetzung des Arbeitsentgelts. Die Entgeltbescheinigungsverordnung konkretisiert den Mindestinhalt der Entgeltbescheinigung. Damit verbindet die Gewerbeordnung die Abrechnung mit grundlegenden Angaben, während die Verordnung weitere Einzelangaben benennt.
Eine Abrechnung kann nach § 108 Absatz 2 entfallen, wenn gegenüber der letzten Abrechnung keine Änderung eingetreten ist. Diese Möglichkeit betrifft somit den Fall unveränderter Angaben gegenüber der vorherigen Abrechnung. Für weitergehende Vorgaben verweist § 108 Absatz 3 auf eine Rechtsverordnung des Bundesministeriums für Arbeit und Soziales mit Zustimmung des Bundesrates. Die in diesem Zusammenhang genannte Verordnung ist die Entgeltbescheinigungsverordnung.
Für eine erste Einordnung können Sie daher zunächst den Abrechnungszeitraum und die Zusammensetzung des Arbeitsentgelts auf der Abrechnung suchen. Anschließend lässt sich prüfen, welche zusätzlichen Angaben die Entgeltbescheinigungsverordnung in § 1 nennt. Die Gewerbeordnung bestimmt nicht, welche einzelnen Positionen im Detail aufzulisten sind; diese Konkretisierung erfolgt durch die Verordnung.
Der Arbeitsvertrag für Berufseinsteiger ist als Nachbarseite zu vertraglichen Angaben verfügbar. Die Gehaltsvorstellung als Berufseinsteiger verweist als weitere Nachbarseite auf die praktische Einordnung rund um den Berufseinstieg. Diese Verweise ergänzen die Orientierung, ändern aber nicht den gesetzlich geregelten Mindestinhalt einer Abrechnung.
Pflichtangaben laut Verordnung
§ 1 Absatz 1 der Entgeltbescheinigungsverordnung beschreibt die Mindestangaben einer Entgeltbescheinigung. Dazu zählen Name und Anschrift des Arbeitgebers sowie der beschäftigten Person, die Versicherungsnummer und der Beginn des Beschäftigungsverhältnisses. Endet das Beschäftigungsverhältnis, ist auch dessen Ende vorgesehen. Weiter nennt die Vorschrift den Abrechnungszeitraum, die Steuerklasse einschließlich der Zahl der Kinderfreibeträge und den Schlüssel der Beitragsgruppen zur Sozialversicherung.
Zusätzlich erfasst die Vorschrift Kennziffern zu Kinderlosigkeit, Übergangsbereich und Mehrfachbeschäftigung. Diese Angaben lassen sich einzeln auf der Abrechnung mit den Vorgaben der Verordnung vergleichen. Die folgende Übersicht ordnet vier ausdrücklich genannte Angaben ihrer Fundstelle zu.
| Angabe | Fundstelle |
|---|---|
| Versicherungsnummer | § 1 Absatz 1 Entgeltbescheinigungsverordnung |
| Abrechnungszeitraum | § 1 Absatz 1 Entgeltbescheinigungsverordnung |
| Steuerklasse | § 1 Absatz 1 Entgeltbescheinigungsverordnung |
| Beitragsgruppenschlüssel | § 1 Absatz 1 Entgeltbescheinigungsverordnung |
§ 1 Absatz 2 verlangt darüber hinaus eine Aufschlüsselung der Brutto- und Nettobezüge sowie der Abzüge. Absatz 3 behandelt die Ermittlung des Gesamtbruttöntgelts. Absatz 4 betrifft die Kennzeichnung einzelner Positionen. Die Verordnung legt damit einen Mindestinhalt fest, ohne einen einheitlichen optischen Aufbau der Abrechnung vorzugeben.
Minijob, Steuern und Versicherung ist eine Nachbarseite für weitere Fragen zu Beschäftigungsthemen. Für die Prüfung der Abrechnung bleibt entscheidend, die dort vorhandenen Angaben mit den in § 1 genannten Punkten abzugleichen. Beginnen Sie mit den persönlichen Angaben und dem Zeitraum; danach können Sie Bezüge, Abzüge und die übrigen Kennziffern einordnen.
Einordnung in die sechs Klassen
§ 38b Einkommensteuergesetz ordnet unbeschränkt einkommensteuerpflichtige Arbeitnehmerinnen und Arbeitnehmer für den Lohnsteuerabzug einer von sechs Steuerklassen zu. Die Vorschrift unterscheidet damit sechs gesetzliche Einordnungen. Welche Klasse auf der Abrechnung steht, ist deshalb ein eigener Prüfpunkt neben den Angaben zum Beschäftigungsverhältnis und zu den Sozialversicherungsbeiträgen.
Steuerklasse I betrifft ledige Personen sowie Personen, die dauerhaft getrennt leben. Steuerklasse II enthält den Entlastungsbetrag für Alleinerziehende. Für Ehegatten oder Lebenspartner nennt das Gesetz die Kombination der Klassen III und V. Steuerklasse IV ist für Ehegatten mit vergleichbarem Arbeitslohn vorgesehen. Steuerklasse VI betrifft ein zweites oder weiteres Dienstverhältnis. Die Vorschrift enthält zudem Regelungen dazu, wie Kinderfreibeträge Ehegatten zugeordnet werden.
Die sechs Klassen sind für den Steuerabzug vom Arbeitslohn beschrieben. Das Gesetz regelt auch, dass ein Wechsel der Steuerklasse während des Jahres unter Voraussetzungen möglich sein kann. Ob diese Voraussetzungen im persönlichen Fall vorliegen, ergibt sich nicht allein aus der Bezeichnung einer Klasse auf der Abrechnung. Bei einer unklaren Eintragung empfiehlt sich eine Rücksprache mit der Personalabteilung oder dem Finanzamt.
Die Lohnsteuerklasse als Student ist eine Nachbarseite zu diesem Thema. Rechte und Steuern als Werkstudent ist ebenfalls als Nachbarseite verfügbar. Für die Einordnung auf dieser Seite bleibt entscheidend, dass § 38b die sechs Steuerklassen für unbeschränkt einkommensteuerpflichtige Arbeitnehmerinnen und Arbeitnehmer beim Lohnsteuerabzug unterscheidet.
Aktuelle Grenzwerte für 2026
Zum 1. Januar 2026 steigt die Minijob-Grenze von 556 Euro auf 603 Euro im Monat. Die Deutsche Rentenversicherung begründet die Änderung mit der Kopplung an den gesetzlichen Mindestlohn. Dieser erhöht sich 2026 von 12,82 Euro auf 13,90 Euro je Stunde. Für die Prüfung ist dabei der Zeitbezug wichtig: Die genannten Werte gelten ab dem Jahresbeginn 2026.
Für Midijobs nennt die Mitteilung einen Übergangsbereich von 603,01 Euro bis 2.000 Euro. Damit beginnt der Bereich oberhalb der neuen Minijob-Grenze und endet bei 2.000 Euro. Die Mitteilung nennt außerdem eine Änderung bei der allgemeinen Rentenversicherung: Die monatliche Beitragsbemessungsgrenze erhöht sich 2026 von 8.050 Euro auf 8.450 Euro. Der Beitragssatz wird mit 18,6 Prozent angegeben; laut Mitteilung bleibt er im neunten Jahr hintereinander unverändert.
Diese Zahlen beziehen sich auf Minijob-, Midijob- und Beitragsgrenzen. Aus ihnen folgt nicht, dass alle Werte in jeder Gehaltsabrechnung erscheinen. Bei einer Abrechnung für 2026 können Sie daher zunächst feststellen, ob ein Minijob oder Midijob vorliegt, und anschließend den jeweils genannten Grenzwert vergleichen. Für die allgemeine Rentenversicherung lässt sich die ausgewiesene Beitragsbemessungsgrenze mit dem Wert von 8.450 Euro monatlich abgleichen. Die Angabe zum Beitragssatz lautet 18,6 Prozent.
Tipps zum Berufseinstieg nach dem Studium ist eine Nachbarseite mit weiterem Bezug zum Einstieg in das Berufsleben. Die hier genannten Beträge ersetzen keine Prüfung der übrigen Mindestangaben einer Entgeltbescheinigung.
Vierstufige Prüfungsmethode
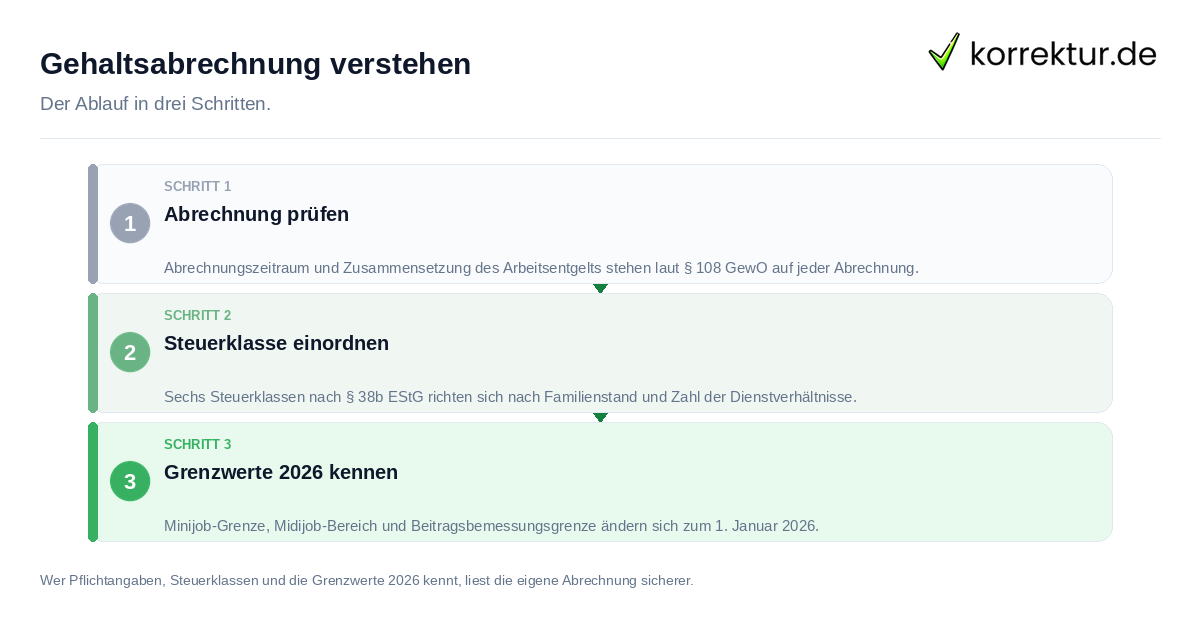
Mit vier Schritten können Sie die Angaben Ihrer Abrechnung anhand der genannten gesetzlichen Vorgaben ordnen. Halten Sie dabei die Abrechnung und die jeweiligen Angaben aus Gewerbeordnung, Entgeltbescheinigungsverordnung und Einkommensteuergesetz nebeneinander. Die Schritte betreffen erst den grundlegenden Inhalt, dann die einzelnen Mindestangaben, anschließend die Steuerklasse und zuletzt die Grenzwerte für eine geringfügige Beschäftigung oder eine Beschäftigung im Übergangsbereich.
- Prüfen Sie zuerst, ob der Abrechnungszeitraum genannt ist und ob die Zusammensetzung des Arbeitsentgelts ausgewiesen wird. § 108 Absatz 1 der Gewerbeordnung nennt diese beiden Punkte für die Abrechnung in Textform.
- Gleichen Sie danach die Pflichtangaben aus der Entgeltbescheinigungsverordnung mit Ihrer Abrechnung ab. Dazu gehören unter anderem die Versicherungsnummer, Angaben zum Beginn und gegebenenfalls Ende des Beschäftigungsverhältnisses, die Steuerklasse, Kinderfreibeträge, der Beitragsgruppenschlüssel und die vorgesehenen Kennziffern.
- Vergleichen Sie anschließend die eingetragene Steuerklasse mit Ihrer eigenen Familiensituation. § 38b des Einkommensteuergesetzes unterscheidet sechs Steuerklassen. Die Vorschrift behandelt auch die Zuordnung von Kinderfreibeträgen sowie Voraussetzungen für einen Wechsel während des Jahres.
- Prüfen Sie zuletzt bei einem Minijob oder Midijob die für 2026 genannten Grenzwerte. Die Minijob-Grenze liegt ab Januar 2026 bei 603 Euro monatlich. Der Übergangsbereich beginnt bei 603,01 Euro und reicht bis 2.000 Euro.
Notieren Sie bei einer Abweichung das betroffene Feld, bevor Sie Rücksprache mit der Personalabteilung oder dem Finanzamt halten. Bei der letzten Prüfung geht es nur um Minijob-, Midijob- und Beitragsgrenzen ab 2026. Aus den genannten Werten folgt nicht, dass sie bereits auf einer bestimmten Abrechnung erscheinen müssen.
Handlungsanleitung bei Fehlern
Fehlen Angaben, die § 1 der Entgeltbescheinigungsverordnung als Mindestinhalt aufführt, kann ein Abgleich mit den dort genannten Angaben den Klärungspunkt eingrenzen. Dazu zählen Name und Anschrift von Arbeitgeber und beschäftigter Person, die Versicherungsnummer, Angaben zum Beschäftigungsverhältnis und der Abrechnungszeitraum. Ebenso nennt die Verordnung die Steuerklasse mit Kinderfreibeträgen, den Schlüssel der Beitragsgruppen sowie Kennziffern zu Kinderlosigkeit, Übergangsbereich und Mehrfachbeschäftigung.
Auch Brutto- und Nettobezüge sowie Abzüge gehören nach § 1 Absatz 2 zu den Angaben der Entgeltbescheinigung. Notieren Sie das konkrete fehlende oder unklare Feld und vergleichen Sie es mit dem Wortlaut der Verordnung. So bleibt erkennbar, ob sich die Frage auf persönliche Angaben, den Zeitraum, eine Kennziffer oder die Aufschlüsselung der Bezüge und Abzüge bezieht.
Bei fehlenden Pflichtangaben aus § 1 der Entgeltbescheinigungsverordnung empfiehlt sich eine Rücksprache mit der Personalabteilung. Ist die eingetragene Steuerklasse unklar, empfiehlt sich zusätzlich eine Rücksprache mit dem Finanzamt. Das Einkommensteuergesetz ordnet unbeschränkt einkommensteuerpflichtige Arbeitnehmerinnen und Arbeitnehmer für den Steuerabzug einer von sechs Steuerklassen zu. Welche Einordnung im Einzelfall zutrifft, hängt von der persönlichen Situation ab.
Für Angaben zur Zusammensetzung des Arbeitsentgelts kann außerdem die Nachbarseite zum Arbeitsvertrag für Berufseinsteiger herangezogen werden. Die Nachbarseite zum Minijob behandelt Fragen rund um eine geringfügige Beschäftigung. Beide Verweise ergänzen die Prüfung der Abrechnung, ersetzen jedoch nicht den Abgleich mit den gesetzlich genannten Mindestangaben.
Quellen und Stand
- Quelle: Gewerbeordnung, § 108 Abrechnung des Arbeitsentgelts: www.gesetze-im-internet.de (geprüft am 2026-09-16)
- Quelle: Entgeltbescheinigungsverordnung, § 1 Mindestangaben: www.gesetze-im-internet.de (geprüft am 2026-09-16)
- Quelle: Einkommensteuergesetz, § 38b Lohnsteuerklassen: www.gesetze-im-internet.de (geprüft am 2026-09-16)
- Quelle: Deutsche Rentenversicherung, Pressemitteilung Änderungen 2026: www.deutsche-rentenversicherung.de (geprüft am 2026-09-16)
Der vollständige Titel zu „So lesen Sie Ihre erste Gehaltsabrechnung richtig“ lautet „Gehaltsabrechnung verstehen: Pflichten und Grenzen“.