Stipendium in der Steuererklärung nachvollziehbar prüfen
Stipendium in der Steuererklärung
Mit dieser Vorgehensweise gleichst du die Stipendiumsangaben systematisch mit den relevanten Papieren ab und hältst den nächsten Prüfschritt fest.
Eigene Aufgabe klar eingrenzen
Um ein Stipendium in der Steuererklärung nachvollziehbar zu prüfen, ordnest du die Angaben aus deinen Unterlagen dem Gesetzestext und der vorliegenden Entscheidung zu. Das Ergebnis ist keine Zusage über die steuerliche Behandlung, sondern eine nachvollziehbare Dokumentation: Welche Information liegt vor, welche Passage wurde geprüft, welche Bedingung steht dort und welche Frage bleibt offen?
Nach § 3 Nr. 44 EStG kann ein Stipendium steuerfrei sein, wenn es aus öffentlichen Mitteln, von einer zwischen- oder überstaatlichen Einrichtung mit deutscher Mitgliedschaft, von einer von einer Körperschaft des öffentlichen Rechts errichteten oder verwalteten Einrichtung oder von einer steuerbegünstigten Körperschaft, Personenvereinigung oder Vermögensmasse für Forschung oder wissenschaftliche oder künstlerische Aus- oder Fortbildung gewährt wird. Es muss nach Richtlinien des Gebers vergeben werden, darf den erforderlichen Betrag für die Erfüllung der Forschungsaufgabe oder für die Bestreitung des Lebensunterhalts und die Deckung des Ausbildungsbedarfs nicht übersteigen und darf den Empfänger nicht zu einer bestimmten wissenschaftlichen oder künstlerischen Gegenleistung oder Arbeitnehmertätigkeit verpflichten. Schreibe nicht bloß Stipendium, sondern notiere den Namen des Dokuments, die darin verwendete Bezeichnung und den Abschnitt, den du prüfen willst.
Wenn du deine Studienfinanzierung insgesamt sortierst, trenne diese Prüfung von anderen Themen. Ein BAföG-Antrag, die BAföG-Rückzahlung und ein BAföG-Bescheid sind eigene Unterlagen und eigene Aufgaben. Auch ein BAföG-Folgeantrag oder elternunabhängiges BAföG beantwortet die Frage zu deinem Stipendium nicht. Lege für jedes Thema eine eigene Notiz an, damit Formulierungen und Nachweise nicht vermischt werden.
Dasselbe gilt für Auslands-BAföG und die Auswahl BAföG, Studienkredit oder Stipendium. Nutze solche Begriffe nur als Orientierung für deine Ablage. Für die Erklärung arbeitest du mit dem Wortlaut deiner Stipendienunterlagen, dem einschlägigen Gesetzestext und der Entscheidung. Wo sich daraus keine Antwort ableiten lässt, halte eine konkrete Prüfhandlung fest: Ermittle die zuständige Stelle aus offiziellen Unterlagen und kläre genau die offene Frage.
Das ist auch dann sinnvoll, wenn du zusätzlich Studienfinanzierung ohne BAföG, Studienfinanzierung in einer Notlage oder einen Studienkredit-Vergleich ansiehst. Diese Themen ersetzen nicht die Prüfung der vorliegenden Unterlagen. Formuliere dein Ziel eng: Ich möchte nachvollziehen, was meine Unterlagen für die Angabe in der Steuererklärung hergeben und was noch geprüft werden muss.
Unterlagen, Gesetzesbezug und offene Zuständigkeit prüfen
Greife nur Punkte auf, die du tatsächlich in deinen Dokumenten oder im Gesetzestext findest. Die vorliegende Entscheidung bezieht sich auf § 3 Nr. 44 EStG. Der bereitgestellte Gesetzestext ist als § 3 EStG bezeichnet. Prüfe den vollständigen Wortlaut der für dich einschlägigen Passage, bevor du aus einer Überschrift oder deinem Gedächtnis Folgerungen ziehst.
- Lege das Dokument zu deinem Stipendium griffbereit und notiere seine genaue Bezeichnung.
- Lege vorbereitend die Passage aus § 3 EStG bereit, die du prüfen willst.
- Lege die vorliegende Entscheidung bereit und markiere die Stellen zu § 3 Nr. 44 EStG.
- Ordne die Informationen nach Dokument, Fundstelle und offener Frage.
- Ermittle die zuständige Stelle aus amtlichen Quellen, wenn du eine Frage anhand dieser Texte nicht klären kannst.
Die vorliegende Entscheidung betrifft einen Einzelfall zur Steuerfreiheit eines Forschungsstipendiums. Die darin behandelten Angaben zu Forschungsaufgabe, Lebensunterhalt und früheren Einnahmen überträgst du nicht ungeprüft auf deine Unterlagen. Schau erst einmal in deinen Vertragsunterlagen, ob vergleichbare Passagen vorhanden sind. Steht dort nichts dazu, schreibst du nicht spekulativ, was gemeint sein könnte. Stattdessen trägst du folgendes ein: Angabe im Dokument nicht gefunden; genaue Klärung erforderlich.
Auch Bezeichnungen aus der Studienfinanzierung sind keine Nachweise für deine Steuerfrage. Stipendium im Studium, Deutschlandstipendium und Stipendium und BAföG können als Namen in deiner Arbeitsliste stehen. Prüfe jedoch jeweils, welches konkrete Dokument zu deinem Stipendium gehört und welche Bedingung der Gesetzestext nennt. Eine Zuordnung zu einer Stelle, ein Anspruch oder eine Rechtsfolge wird hier nicht vorausgesetzt.
Wenn du nebenbei Materialien zu Studentenjobs oder einem Werkstudentenjob archivierst, erkennst du sie klar als separaten Bestand. Nicht die Zahl der hinterlegten Dateien bestimmt den Erfolg dieser Aufgabe, sondern die Möglichkeit, jede eingesetzte Information ihrem Ursprungsort zuzuordnen.
Vorgehen in fünf dokumentierten Schritten zur Steuerbarkeit
- Ausgangslage festhalten. Schreibe einen kurzen Sachverhalt aus deinen eigenen Unterlagen auf. Beispiel: In meiner Ablage liegt eine Vereinbarung zum Stipendium. Ich prüfe den dort genannten Abschnitt für meine Steuererklärung. Zwischenergebnis: Du hast die konkrete Aufgabe benannt, ohne eine steuerliche Folge zu behaupten.
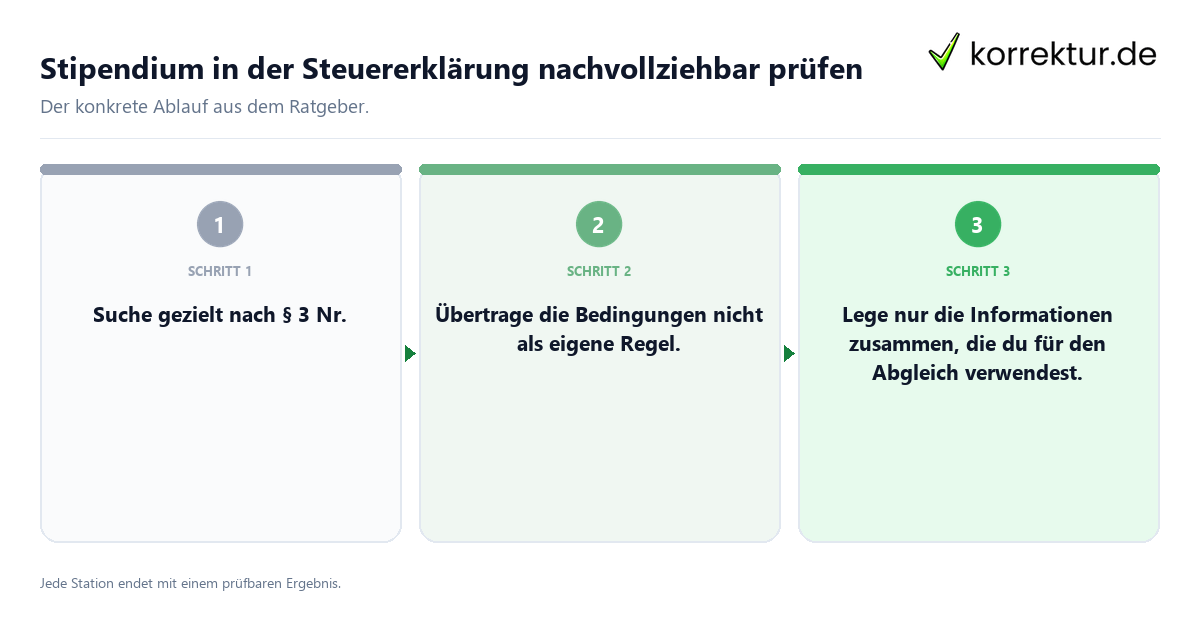
- Direkte Quelle lesen. Öffne den Wortlaut von § 3 EStG und die vorliegende Entscheidung. Suche gezielt nach § 3 Nr. 44 EStG, dem Begriff Stipendium sowie den in der Entscheidung genannten Prüfgedanken. Zwischenergebnis: Du hältst die Fundstellen fest, die du tatsächlich gelesen hast.
- Bedingungen wörtlich ordnen. Prüfe, ob das Stipendium aus öffentlichen Mitteln, von einer zwischen- oder überstaatlichen Einrichtung mit deutscher Mitgliedschaft, von einer von einer Körperschaft des öffentlichen Rechts errichteten oder verwalteten Einrichtung oder von einer steuerbegünstigten Körperschaft, Personenvereinigung oder Vermögensmasse gewährt wird und Forschung oder wissenschaftliche oder künstlerische Aus- oder Fortbildung fördert. Prüfe außerdem die Vergabe nach Richtlinien, den erforderlichen Betrag für die Erfüllung der Forschungsaufgabe oder für die Bestreitung des Lebensunterhalts und die Deckung des Ausbildungsbedarfs sowie das Fehlen einer Verpflichtung zu einer bestimmten wissenschaftlichen oder künstlerischen Gegenleistung oder Arbeitnehmertätigkeit. Zwischenergebnis: Du unterscheidest den Inhalt der Entscheidung von deinen eigenen Dokumenten.
- Nachweise sortieren. Fasse nur jene Informationen zusammen, die du für den Vergleich nutzt: Stipendiumsbescheinigung, gesetzliche Grundlage, Fundstelle der Entscheidung und deine Notiz zur Ausgangslage. Benenne jede Datei oder Kopie so, dass du die Bezugsquelle schnell findest. Zwischenergebnis: Jede eingesetzte Information weist einen erkennbaren Ursprung auf.
- Nächsten belegten Schritt ausführen. Wenn der Abgleich eine konkrete Frage offenlässt, formuliere sie genau und ermittle die zuständige Stelle aus amtlichen Unterlagen. Wenn der Abgleich eine Passage eindeutig zuordnet, dokumentiere diese Zuordnung mit Fundstelle. Zwischenergebnis: Du hast entweder eine dokumentierte Zuordnung oder eine präzise offene Frage statt einer Vermutung.
Beende die Notiz mit drei Zeilen: Ergebnis: die belegte Tatsache aus deinem Vergleich. Offene Frage: der Bereich ohne ausreichenden Textnachweis. Nächster Schritt: die konkrete Kontrolle oder Klärung. Dadurch bleibt die Aufbereitung auch dann lesbar, wenn du sie später neben Unterlagen zur Studienförderung erneut betrachtest.
Vermeide es, ein Ergebnis aus einer anderen Finanzierungsfrage zu übernehmen. Eine Notiz zu BAföG-Antrag oder Deutschlandstipendium kann in derselben Ablage liegen, ersetzt aber weder die Gesetzesprüfung noch die Zuordnung der eigenen Stipendienunterlage. Arbeite schrittweise und halte nach jedem Schritt fest, was sich direkt aus einer Quelle ergibt.
Was zur Steuerbarkeit aus den vorliegenden Quellen nicht abgeleitet
Diese Prüfung ersetzt keine individuelle Klärung durch die aus amtlichen Unterlagen zu ermittelnde zuständige Stelle. Aus den bereitgestellten Texten wird hier keine Frist abgeleitet. Ebenso wird keine Zuständigkeit, keine Pflicht, keine Rechtsfolge und kein Erfolg für eine Erklärung behauptet. Wenn du eine solche Frage hast, formuliere sie konkret und prüfe sie unmittelbar am vollständigen Gesetzestext sowie an den Unterlagen, die deine Frage betreffen.
Die Entscheidung betrifft einen Einzelfall zur Steuerfreiheit eines Forschungsstipendiums nach § 3 Nr. 44 EStG. Sie behandelt dabei Forschungsaufgabe, Lebensunterhalt und vorherige Einnahmen aus wissenschaftlicher Tätigkeit. Daraus folgt keine fertige Bewertung für ein anderes Dokument. Nutze die Entscheidung daher als Prüfmaterial für den Gesetzesbezug und nicht als Schablone für dein Ergebnis.
Eine abstrakte Begriffsdefinition allein beantwortet die Aufgabe nicht. Maßgeblich sind die Angaben in deiner Unterlage, die einschlägige Gesetzespassage und die für deine Frage relevante Passage der Entscheidung. Fehlt dieser Zusammenhang, beschränke dich auf einen Prüfschritt: Lies den vollständigen Wortlaut, notiere die fehlende Angabe und ermittle die zuständige Stelle aus amtlichen Unterlagen.
Trenne außerdem die Wortwahl in deinen Notizen von Aussagen über Wirkung. Schreibe etwa: Die Quelle enthält diese Bedingung; der Bezug zu meiner Unterlage ist noch zu prüfen. Schreibe nicht, dass ein bestimmtes Ergebnis eintreten werde. Diese Grenze ist besonders wichtig, wenn weitere Themen wie Stipendium im Studium, Studienfinanzierung ohne BAföG oder Studentenjobs in deiner Ablage auftauchen: Ihre Nennung beantwortet die konkrete Steuerfrage nicht.
Eine offene Frage bleibt offen, bis du sie auf eine konkrete Passage oder eine ermittelte zuständige Stelle zurückführen kannst.
Abgleich vor dem nächsten Schritt
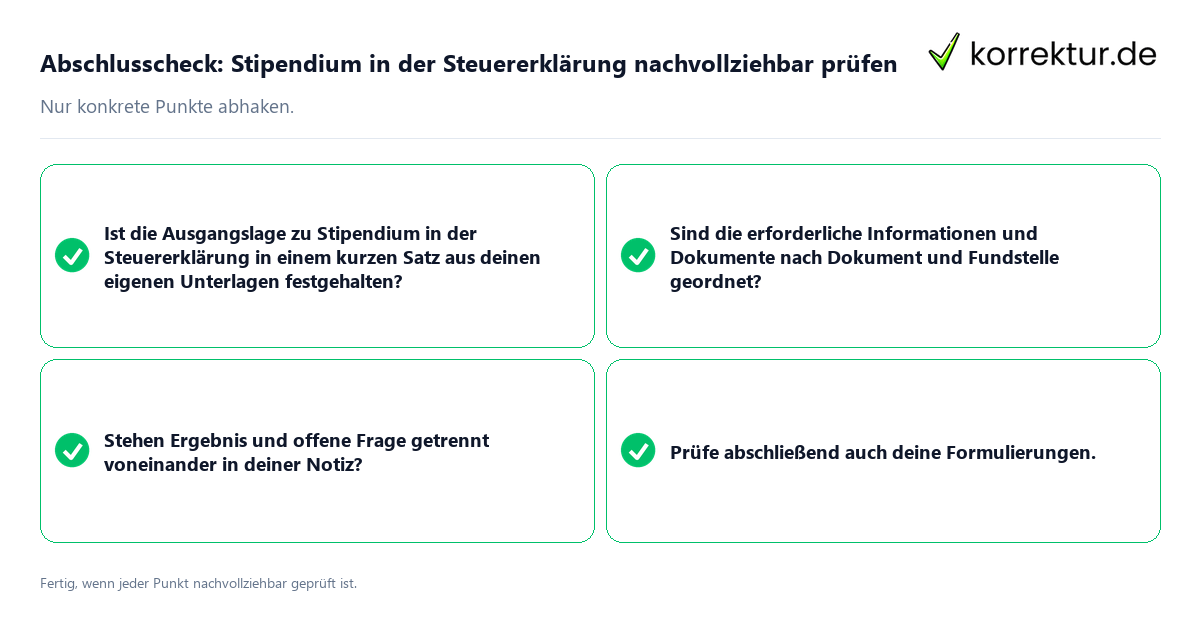
- Liegt die Ausgangssituation zum Stipendium in der Steuererklärung als kompakter Satz aus deinen eigenen Papieren vor?
- Hast du die direkte Quelle geprüft: den vollständigen einschlägigen Gesetzestext und die vorliegende Entscheidung zu § 3 Nr. 44 EStG?
- Hast du jede belegte Bedingung mit einer genauen Fundstelle notiert, statt sie aus dem Gedächtnis zu formulieren?
- Sind erforderliche Infos oder Belege strukturiert nach Dokument und konkreter Fundstelle angeordnet?
- Ist der nächste Schritt als konkrete Handlung notiert, etwa eine Passage erneut zu lesen oder die zuständige Stelle aus offiziellen Unterlagen zu ermitteln?
- Finden sich Ergebnis und offene Frage räumlich separiert in deiner Notiz wieder?
- Hast du alle Unterlagen und die zuständige Stelle erneut geprüft, bevor du aus unklaren Punkten Schlüsse ziehst?
Prüfe abschließend auch deine Formulierungen. Eine Feststellung gehört nur in das Ergebnis, wenn sie durch deine Fundstelle getragen wird. Alles andere gehört in die offene Frage oder in den nächsten Schritt. So bleibt sichtbar, was du bereits belegt hast und was du noch klären musst.
Wenn du verschiedene Finanzierungsunterlagen gesammelt hast, prüfe die Trennung ein weiteres Mal. BAföG-Rückzahlung, Auslands-BAföG, Studienkredit-Vergleich und Werkstudentenjob sind keine Ersatzbegriffe für die Angabe aus deinem Stipendiendokument. Deine Abschlussnotiz soll sich auf die konkrete Ausgangslage, die direkte Quelle, die belegten Bedingungen, die benötigten Nachweise, den nächsten Schritt, das Ergebnis und die offene Frage beschränken.
Bewahre beim erneuten Lesen diese Abfolge: zuerst Unterlage, dann Gesetzespassage, dann Entscheidung, dann Abgleich. Findest du keine tragende Passage, ergänze keine Vermutung. Dokumentiere stattdessen die genaue Lücke und die Handlung, mit der du sie prüfen willst.
Quellen und Stand
- Entscheidung Detail | Bundesfinanzhof: www.bundesfinanzhof.de (Stand vom 2026-08-24)
- § 3 EStG: Einzelnorm: www.gesetze-im-internet.de (geprüft am 2026-08-24)
So kannst du das Stipendium in der Steuererklärung nachvollziehbar prüfen, ohne aus einzelnen Angaben eine steuerliche Bewertung abzuleiten.