Wer trägt die Krankenversicherung im Zwischenjahr?
 Fachlich geprüft von Benjamin Lohrer, Lektor bei korrektur.de · Stand: 5. November 2026
Krankenversicherung im Zwischenjahr: Familie, Dienst, Ausland
Wer trägt die Krankenversicherung im Zwischenjahr und wer zahlt wann eigene Beiträge? Vor Studienbeginn entscheiden dein Alter, deine Tätigkeit in Ausbildung oder Dienst, dein Gesamteinkommen sowie dein Aufenthaltsort über den passenden Schutz. Hier erfährst du kompakt, welche gesetzlichen Vorgaben für die Familienversicherung, den Bundesfreiwilligendienst und längere Auslandsaufenthalte gelten.
Kostenlos herunterladen
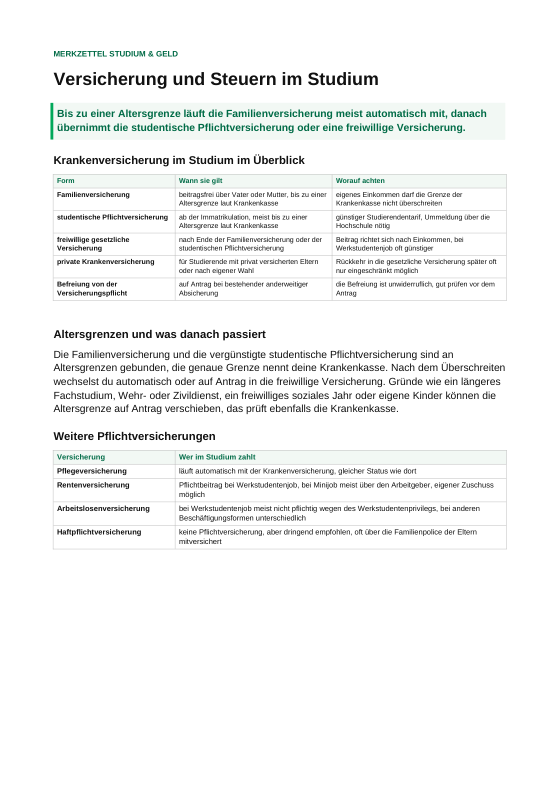
Versicherung und Steuern im Studium: Merkzettel
Die Krankenversicherung im Zwischenjahr hier, der Überblick dort: Krankenversicherung und Pflichtversicherung im Studium, dazu Steuererklärung, Werbungskosten, Verlustvortrag und Rundfunkbeitrag.
Krankenversicherung im Zwischenjahr: Wichtige Grundlagen
Ob die Krankenversicherung im Zwischenjahr beitragsfrei über die Familie weiterläuft oder wer zahlt, richtet sich nach klaren gesetzlichen Kriterien. Maßgeblich für die Familienversicherung ist Paragraf 10 des Fünften Sozialgesetzbuchs: Vorausgesetzt werden unter anderem ein fester Wohnsitz im Inland sowie ein monatliches Gesamteinkommen, das höchstens einem Siebtel der Bezugsgröße gemäß Paragraf 18 des Vierten Buches entspricht. Bei den Altersstufen unterscheidet das Gesetz für Kinder grundsätzlich die Vollendung des 18. Lebensjahres, ohne Erwerbstätigkeit das 23. Lebensjahr sowie während einer Schul- oder Berufsausbildung, eines FSJ oder eines FÖJ das 25. Lebensjahr. Entscheidest du dich für den Bundesfreiwilligendienst, wird dieser sozialversicherungsrechtlich wie ein Ausbildungsverhältnis behandelt, sodass deine Einsatzstelle sämtliche Beiträge zur Krankenversicherung sowie zu den übrigen Versicherungszweigen trägt. Wer weiterhin an einer deutschen Hochschule immatrikuliert ist und zu Studienzwecken ins Ausland geht, kann über die Europäische Krankenversicherungskarte innerhalb der Europäischen Union, im Europäischen Wirtschaftsraum, in der Schweiz sowie im Vereinigten Königreich medizinisch notwendige Behandlungen in Anspruch nehmen. Wichtig für deine Planung: Die Krankenversicherung für Studierende greift erst ab der Einschreibung und muss strikt vom Übergangszeitraum davor unterschieden werden.
Damit du deinen Status zuverlässig klärst, solltest du vorab vier zentrale Eckdaten zusammentragen: dein aktuelles Alter, die genaue Art deiner Tätigkeit, dein monatliches Gesamteinkommen und deinen geplanten Aufenthaltsort. Gleiche diese Punkte mit den Vorgaben deiner Krankenkasse zur Familienversicherung ab und lass dir den Versicherungsschutz für den exakten Übergangszeitraum schriftlich bestätigen. Trittst du einen Bundesfreiwilligendienst an, kontrollierst du im Vertrag, welche Einsatzstelle aufgeführt ist und wie dort die Beitragspflicht geregelt wird. Planst du einen Auslandsaufenthalt, klärst du zunächst, ob dein Zielland zur EU, zum EWR, zur Schweiz oder zum Vereinigten Königreich gehört. Bist du während dieser Phase nicht mehr immatrikuliert, nutzt du das Beratungsangebot deiner Krankenkasse zu einer freiwilligen Versicherung für die Auslandszeit. Sobald der Studienstart näher rückt, betrachtest du die Krankenversicherung für Studierende sowie die Abwägung Studentische Krankenversicherung oder Familienversicherung als eigenen Schritt, damit Übergangsphase und Hochschulzeit sauber voneinander abgegrenzt bleiben.
Familienversicherung: Altersgrenzen und Einkommen prüfen
Welche Altersgrenzen für die beitragsfreie Mitversicherung gelten, regelt Paragraf 10 des Fünften Sozialgesetzbuchs im Detail. Grundsätzlich sind Kinder bis zur Vollendung des 18. Lebensjahres über die Familie abgesichert. Dieser Anspruch reicht bis zum 23. Lebensjahr, sofern keine eigene Erwerbstätigkeit vorliegt. Befindet sich das Kind in einer Schul- oder Berufsausbildung oder absolviert ein freiwilliges soziales beziehungsweise ökologisches Jahr, greift die Mitversicherung bis zum 25. Lebensjahr. Darüber hinaus verlangt das Gesetz einen Wohnsitz im Inland sowie ein monatliches Gesamteinkommen von maximal einem Siebtel der Bezugsgröße nach Paragraf 18 des Vierten Buches. Falls eine Ausbildung wegen einer gesetzlichen Dienstpflicht oder eines anerkannten Freiwilligendienstes unterbrochen oder verzögert wird, verlängert sich der Anspruch auf Familienversicherung um den entsprechenden Zeitraum über das 25. Lebensjahr hinaus. Ob später Studentische Krankenversicherung oder Familienversicherung greift, entscheidet sich erst zum Studienbeginn; im Zwischenjahr selbst kommt es allein auf die Alters- und Einkommensgrenzen an.
| Situation | Familienversicherung |
|---|---|
| Bis zur Vollendung des 18. Lebensjahres | Altersgrenze nach Paragraf 10; weitere Voraussetzungen der Vorschrift prüfen |
| Bis zum 23. Lebensjahr | Bei fehlender Erwerbstätigkeit; weitere Voraussetzungen der Vorschrift prüfen |
| Bis zum 25. Lebensjahr | Während Schul- oder Berufsausbildung, FSJ oder FÖJ; weitere Voraussetzungen der Vorschrift prüfen |
| Nach einem Dienst | Entsprechende Verlängerung, wenn eine gesetzliche Dienstpflicht oder ein anerkannter Freiwilligendienst die Ausbildung unterbrochen oder verzögert hat |
Für deinen konkreten Check stellst du dein Lebensalter, Nachweise über Ausbildung oder Dienst sowie dein monatliches Gesamteinkommen zusammen. Setze deine Einkünfte ins Verhältnis zu einem Siebtel der gesetzlichen Bezugsgröße und trage alle Werte sorgfältig in die Formulare deiner Krankenkasse ein. Verlasse dich keinesfalls auf pauschale Aussagen, wonach sich der Schutz ohne Prüfung dieser Kriterien automatisch verlängert. Hat ein anerkannter Dienst deine Ausbildung tatsächlich unterbrochen oder verzögert, belegst du die genaue Dauer mithilfe offizieller Bescheinigungen. Erst wenn der Hochschulstart ansteht, ziehst du die Vorgaben zur Krankenversicherung für Studierende heran, damit du die Regeln für das Zwischenjahr nicht mit den Bestimmungen ab der Einschreibung verwechselst.
Bundesfreiwilligendienst: Wer zahlt die Beiträge?
In den Sozialversicherungen ist der Bundesfreiwilligendienst rechtlich einem regulären Ausbildungsverhältnis gleichgestellt. Deshalb übernimmt und zahlt die jeweilige Einsatzstelle die gesamten Beiträge zur gesetzlichen Renten-, Unfall-, Kranken-, Pflege- und Arbeitslosenversicherung. Als Freiwillige oder Freiwilliger musst du diese Sozialversicherungsbeiträge also nicht aus eigener Tasche begleichen. Beachte jedoch, dass diese Vorschrift ausdrücklich für den Bundesfreiwilligendienst gilt und nicht ungeprüft auf andere Freiwilligendienste angewendet werden darf. Auch für Eltern gibt es eine wichtige Entlastung: Solange das Kind das 25. Lebensjahr noch nicht vollendet hat und im Bundesfreiwilligendienst aktiv ist, besteht weiterhin Anspruch auf Kindergeld beziehungsweise auf die steuerlichen Freibeträge für Kinder. Wie hoch das monatliche Taschengeld ausfällt, wird individuell mit der Einsatzstelle vereinbart; die gesetzliche Beitragsregel klärt somit zwar, wer die Sozialabgaben trägt, legt aber keinen festen Betrag für das Taschengeld fest.
Sieh dir vor Dienstantritt die schriftliche Vereinbarung zum Bundesfreiwilligendienst genau an. Kontrolliere darin, welche Einsatzstelle namentlich eingetragen ist und wie die Anmeldung zur Sozialversicherung festgehalten wird, und notiere dir das offizielle Start- und Enddatum aus den Vertragsunterlagen. Mit Blick auf eine mögliche Familienversicherung überprüfst du zusätzlich die Kriterien zu Alter, Ausbildung oder Dienst sowie Einkommen gemäß Paragraf 10 des Fünften Sozialgesetzbuchs. Beim Thema Kindergeld orientierst du dich an den Hinweisen deiner zuständigen Familienkasse und deinen vorhandenen Bescheiden. Offizielle Übersichten zum Bundesfreiwilligendienst erläutern dir ergänzend den Ablauf des Dienstes und die volle Beitragspflicht der Einsatzstelle. Bleiben im Vertragswerk Punkte unklar, wendest du dich an die in den Unterlagen genannte zuständige Stelle und holst eine schriftliche Auskunft ein, statt Regeln auf nicht genannte Dienstformen zu übertragen.
Schutz im Ausland mit Europäischer Krankenversicherungskarte
Beim Thema Auslandskrankenversicherung für Studierende musst du deinen Schutz bei einem Studienaufenthalt im Ausland immer getrennt nach Zielland und Status deiner Immatrikulation bewerten. Laut den Hinweisen der Techniker Krankenkasse bleibt der Versicherungsschutz für Personen, die weiterhin an einer deutschen Hochschule eingeschrieben sind, während eines Studienaufenthalts in der Europäischen Union, im Europäischen Wirtschaftsraum, in der Schweiz oder im Vereinigten Königreich bestehen. Über die Europäische Krankenversicherungskarte lassen sich dort medizinisch notwendige Leistungen zu den Konditionen des jeweiligen Gastlandes abrufen. Diese Regelung gilt jedoch ausschließlich für die genannten Staaten und den beschriebenen Studienaufenthalt, stellt also keinen pauschalen Freifahrtschein für beliebige Reiseziele dar. Jenseits dieser Ländergruppe besteht zwar die deutsche Versicherung formal weiter, allerdings trägt die Kasse im Studienland grundsätzlich keine Behandlungskosten, sofern nicht einzelne Ausnahmeländer greifen. Wer nicht mehr an einer Hochschule eingeschrieben ist, kann sich bei seiner Kasse gezielt zu einer freiwilligen Versicherung für die Auslandszeit beraten lassen.
Wenn du die Kosten eines Auslandsjahrs kalkulierst, gehört die Absicherung im Krankheitsfall als eigener Posten auf deine Checkliste. Halte als Erstes dein konkretes Zielland fest und gleiche ab, ob es zu den vier genannten Regionen zählt. Falls während des Zwischenjahrs keine Immatrikulation mehr besteht, nimmst du bei deiner Kasse direkt eine Beratung zur freiwilligen Versicherung für den Auslandsaufenthalt in Anspruch. Führst du dagegen einen Studienaufenthalt in der EU, im EWR, in der Schweiz oder im Vereinigten Königreich durch, kontrollierst du rechtzeitig, ob deine Europäische Krankenversicherungskarte gültig ist und sämtliche Bedingungen für den Studienaufenthalt vorliegen. Für alle übrigen Staaten dokumentierst du vorab die verbindliche Auskunft deiner Krankenkasse zur Übernahme von Behandlungskosten, damit du Kartennutzung und freiwillige Weiterversicherung sauber auseinanderhältst.
Ruhender Leistungsanspruch bei Aufenthalten im Ausland
Die Krankenversicherung beim Übergang vom Studium in den Job wird erst nach dem Abschluss akut und daher unabhängig vom Zwischenjahr betrachtet. Geht es um eine Auslandsphase, bildet Paragraf 16 des Fünften Sozialgesetzbuchs die zentrale Rechtsgrundlage. Demnach ruht der Anspruch auf Leistungen der gesetzlichen Krankenversicherung für die gesamte Dauer, in der sich Versicherte im Ausland aufhalten. Laut Gesetzestext greift dieses Ruhen selbst dann, wenn eine Erkrankung während eines bloß vorübergehenden Aufenthalts eintritt, sofern das Sozialgesetzbuch keine abweichende Bestimmung enthält. Ausdrücklich ausgenommen von dieser Sperre bleibt der Anspruch auf Mutterschaftsgeld; zudem regelt die Norm weitere Sonderkonstellationen wie gleichartige Leistungen eines Trägers der Unfallversicherung sowie bestimmte Zeiten einer gesetzlichen Dienstpflicht oder einer Freiheitsentziehung. Praktisch heißt das für deine Auslandszeit: Deine Mitgliedschaft bei der Kasse läuft zwar weiter, aber ohne greifende Ausnahmeregelung ruht dort die konkrete Kostenübernahme für ärztliche Behandlungen.
Aus diesem Grund solltest du für deine geplante Reisezeit zwei Fragen strikt getrennt durchgehen. Erstens klärst du, wann genau du dich im Ausland aufhältst und welche gesetzliche Grundregel dafür einschlägig ist. Zweitens untersuchst du, ob für dein Zielland eine abweichende Vorschrift im Sozialgesetzbuch oder spezielle Zusagen deiner Krankenkasse existieren. Pauschal anzunehmen, dass jeder Auslandsaufenthalt sämtliche Kassenleistungen restlos streicht, greift nämlich zu kurz. Ziehe für dein Vorhaben sowohl Paragraf 16 als auch die verbindlichen Merkblätter deiner zuständigen Krankenkasse heran, und nutze ohne laufende Immatrikulation die Beratung der Kasse zu einer freiwilligen Versicherung für die Auslandszeit. Während du die Krankenversicherung beim Übergang vom Studium in den Job erst beim späteren Berufseinstieg klärst, trennst du im Zwischenjahr stets sauber zwischen fortbestehender Mitgliedschaft, ruhendem Leistungsanspruch und tatsächlicher Kostenübernahme.
Krankenversicherung im Zwischenjahr: Drei Prüfschritte
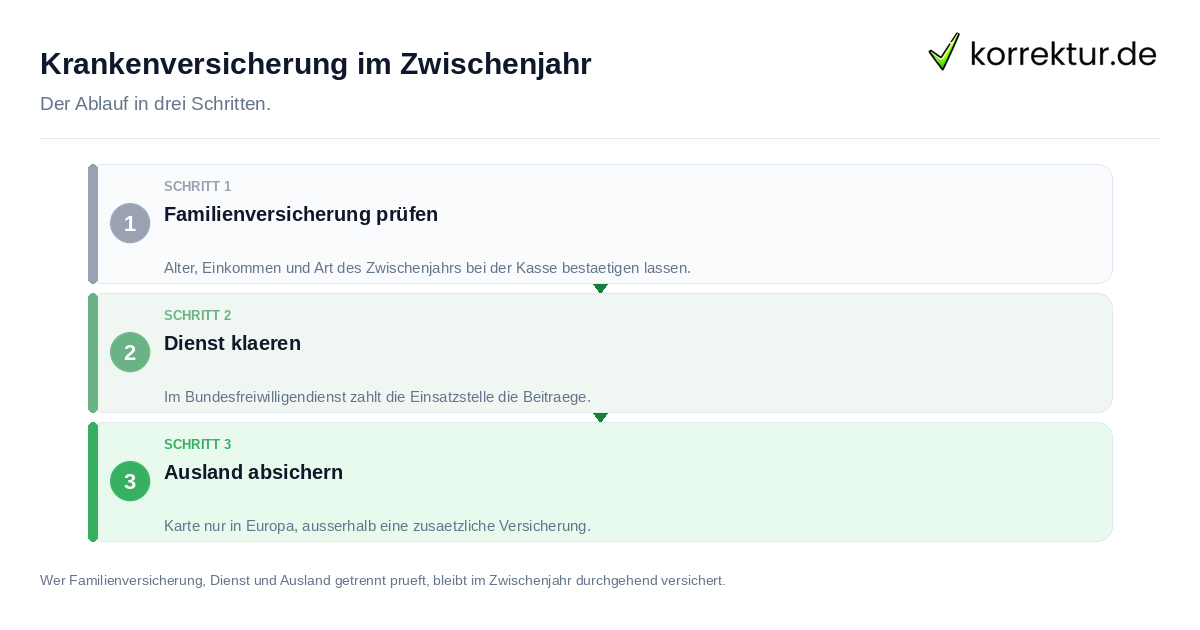
Erster Schritt: Erfasse dein Alter, deine Einkünfte und die genaue Gestaltung deines Zwischenjahrs. Prüfe, unter welche gesetzliche Altersstufe du fällst: bis 18, bis 23 ohne Erwerbstätigkeit oder bis 25 während einer Ausbildung, eines FSJ oder eines FÖJ. Gleiche anschließend dein monatliches Gesamteinkommen mit dem Grenzwert von einem Siebtel der Bezugsgröße nach Paragraf 18 des Vierten Buches ab. Wurde deine Ausbildung durch eine gesetzliche Dienstpflicht oder einen anerkannten Freiwilligendienst unterbrochen oder verzögert, dokumentierst du die exakte Dauer für eine Verlängerung mithilfe deiner Nachweise und lässt dir die Familienversicherung von deiner Krankenkasse verbindlich bestätigen.
Zweiter Schritt: Kontrolliere beim Bundesfreiwilligendienst den schriftlichen Vertrag deiner Einsatzstelle. Vergewissere dich anhand der Unterlagen, dass die Einsatzstelle sämtliche Beiträge zur gesetzlichen Krankenversicherung sowie zu den übrigen genannten Zweigen der Sozialversicherung trägt, und wende diese Sonderregel niemals ungeprüft auf andere Freiwilligendienste an. Dritter Schritt: Bestimme bei jedem geplanten Auslandsaufenthalt frühzeitig das Zielland. Führst du deine Reise in einen Staat außerhalb der Europäischen Union, des Europäischen Wirtschaftsraums, der Schweiz und des Vereinigten Königreichs durch, kümmerst du dich rechtzeitig um zusätzlichen Versicherungsschutz und schließt eine geeignete Police ab; ohne laufende Hochschulzugehörigkeit nutzt du außerdem die Beratung deiner Kasse zu einer freiwilligen Versicherung für die Auslandszeit. Bei Aufenthalten innerhalb der genannten Staatengruppe prüfst du mit fortbestehender Immatrikulation an einer deutschen Hochschule den Einsatz deiner Europäischen Krankenversicherungskarte. Trenne schließlich die Phase vor der Einschreibung konsequent von der späteren Krankenversicherung für Studierende, damit sich dein Check klar auf Alter, Einkommen, Dienst und Aufenthaltsort konzentriert.
So zitierst du diese Seite
Stand: 5. November 2026korrektur.de. (2026, 17. September). Krankenversicherung im Zwischenjahr: Wer zahlt? korrektur.de. https://korrektur.de/zwischenjahr-krankenversicherung
„Krankenversicherung im Zwischenjahr: Wer zahlt?“ korrektur.de, 17. Sept. 2026, korrektur.de/zwischenjahr-krankenversicherung. Zugriff 28. Okt. 2026.
korrektur.de (2026) Krankenversicherung im Zwischenjahr: Wer zahlt? Verfügbar unter: https://korrektur.de/zwischenjahr-krankenversicherung (Zugriff: 28. Oktober 2026).
korrektur.de. „Krankenversicherung im Zwischenjahr: Wer zahlt?“ Zuletzt geändert 17. September 2026. https://korrektur.de/zwischenjahr-krankenversicherung.
korrektur.de. Krankenversicherung im Zwischenjahr: Wer zahlt? [online]. 2026 [Zugriff am 28.10.2026]. Verfügbar unter: https://korrektur.de/zwischenjahr-krankenversicherung
Quellen und Stand
- Quelle: Bundesministerium der Justiz, Sozialgesetzbuch V, Paragraf 10 (gesetze-im-internet.de): www.gesetze-im-internet.de (geprüft am 2026-09-17)
- Quelle: Bundesamt für Familie und zivilgesellschaftliche Aufgaben, Häufig gestellte Fragen zum Bundesfreiwilligendienst: bundesfreiwilligendienst.de (geprüft am 2026-09-17)
- Quelle: Techniker Krankenkasse, Ich möchte im Ausland studieren. Wie bin ich in dieser Zeit versichert?: www.tk.de (geprüft am 2026-09-17)
- Quelle: Bundesministerium der Justiz, Sozialgesetzbuch V, Paragraf 16 (gesetze-im-internet.de): www.gesetze-im-internet.de (geprüft am 2026-09-17)