Studentische Krankenversicherung oder Familienversicherung
Versicherungssituation vor der Einschreibung klären
Diese Vorgehensstruktur hilft dir, deinen Versicherungsschutz einzuschätzen, relevante Daten zu erfassen und den richtigen Beleg zu überprüfen.
Kostenlos herunterladen
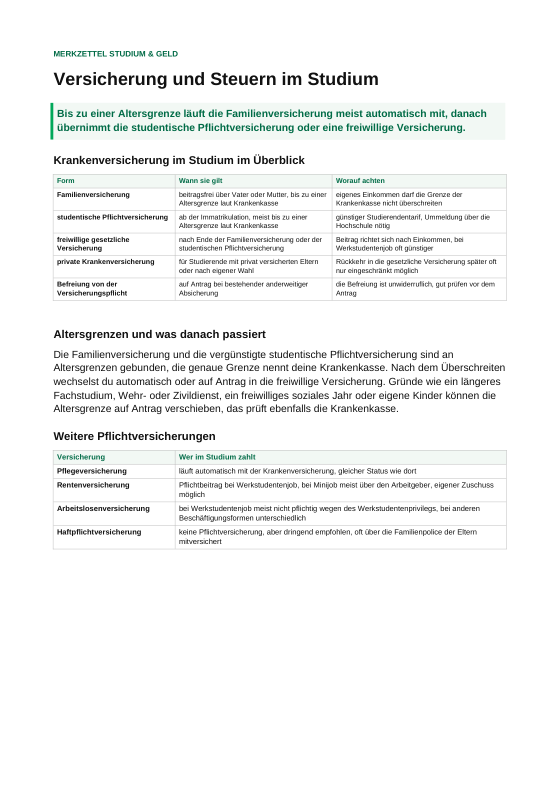
Versicherung und Steuern im Studium: Merkzettel
Die Prüfung zwischen studentischer Versicherung und Familienversicherung, begleitet vom Überblick zu Krankenversicherung und Pflichtversicherung im Studium, dazu die Steuererklärung mit Werbungskosten, Verlustvortrag und Rundfunkbeitrag.
Entscheidung als Aufgabe vor der Einschreibung einordnen
Studentische Krankenversicherung oder Familienversicherung ist vor der Immatrikulation eine konkrete Klärungsaufgabe. Das Ziel ist keine pauschale Empfehlung, sondern eine nachvollziehbare Einordnung deines Status und des verlangten Nachweises. Für die Universität zu Köln steht fest: Studierende müssen zur Einschreibung ausreichenden Krankenversicherungsschutz nachweisen und diesen während des Studiums aufrechterhalten. Die elektronische Statusmeldung muss dort innerhalb der Einschreibungsfrist von einer gesetzlichen deutschen Krankenkasse an die Universität übermittelt werden. Diese Aussage betrifft die Universität zu Köln und gilt nicht allgemein für andere Hochschulen.
Für die studentische Krankenversicherung und den Kölner Nachweisstatus ergibt sich für die Universität zu Köln ein wichtiger Punkt: Für die Einschreibung ist grundsätzlich ein Versicherungsnachweis erforderlich. Vom Kölner Nachweisstatus ausgenommen sind dort Promovierende, die sich ausschließlich zum Zweck der Promotion immatrikulieren, sowie Studierende, die das 30. Lebensjahr zu Beginn des Einschreibungssemesters vollendet haben. Die studentische Krankenversicherungspflicht kann bei anerkannten Hinderungsgründen über diese Altersgrenze hinaus bestehen. Daraus folgt nicht, welcher Versicherungsweg im einzelnen Fall gewählt werden kann. Die Ausnahme beantwortet weder Fragen zu Beiträgen noch zu einer möglichen Versicherung bei anderen Personengruppen.
Die Familienversicherung bezeichnet hier die beitragsfreie Mitversicherung von Familienmitgliedern in gesetzlicher Krankenversicherung und sozialer Pflegeversicherung. Erfasst sein können unter anderem Kinder sowie Ehepartner oder eingetragene Lebenspartner. Für diese Einordnung sind jedoch mehrere Bedingungen genannt: Wohnsitz oder gewöhnlicher Aufenthalt in Deutschland, keine eigene Versicherung, keine Versicherungsfreiheit oder Befreiung, keine hauptberufliche Selbstständigkeit und kein regelmäßiges Gesamteinkommen über der maßgeblichen Grenze. Prüfe deshalb diese Punkte anhand deiner eigenen Angaben, statt aus einem einzelnen Merkmal schon ein Ergebnis abzuleiten.
Für die Frage „Studentische Krankenversicherung oder Familienversicherung“ im Studium ist es richtig, die Regeln direkt zu vergleichen: Kinder können während einer Schul- oder Berufsausbildung grundsätzlich bis zur Vollendung des 25. Lebensjahres beitragsfrei familienversichert sein. Hat freiwilliger Wehrdienst oder ein Freiwilligendienst die Ausbildung unterbrochen oder verzögert, kann sich diese Altersgrenze um höchstens zwölf Monate verlängern. Die jährlich zu prüfenden Einkommensgrenzen liegen 2026 bei monatlich 565 Euro, bei einem Minijob bei 603 Euro; das regelmäßige Gesamteinkommen darf diese Werte nicht überschreiten. Nach dem Ende der Familienversicherung sind Studierende unter den gesetzlichen Voraussetzungen bis zur Vollendung des 30. Lebensjahres versicherungspflichtig. Der studentische Krankenversicherungsbeitrag richtet sich nach dem BAföG-Bedarfssatz und beträgt 2026 87,38 Euro zuzüglich des kassenindividuellen Zusatzbeitrags; hinzu kommt der Pflegeversicherungsbeitrag. Kläre den Wechsel vorab mit der Krankenkasse; für die Universität zu Köln muss sie den Status elektronisch übermitteln. Stand der Werte: 2026.
Zuerst hältst du beim Thema Immatrikulation und Rückmeldung den benötigten Status und die Art des Nachweises fest. Anschließend untersuchst du, ob die Kriterien der Familienversicherung mit deinen dokumentierbaren Angaben übereinstimmen. Wenn dies nicht zweifellos ist, klärst du den alternativen Versicherungsstatus mithilfe der amtlichen Dokumente der geplanten Hochschule und der relevanten Krankenkasse. Studium-Tipps können die individuelle Strategie unterstützen, nehmen dir diese Abgrenzung aber nicht ab.
Behandle die Versicherungsangelegenheit als separaten Schritt, wenn du weiterhin Studiengänge abwägst oder einen Studiengang wählen willst. Das Gleiche gilt für die Auswahl zwischen Universität oder Fachhochschule. Lies die Informationen der jeweils gewählten Institution gesondert, damit eine Anforderung der Universität zu Köln nicht irrtümlicherweise auf sämtliche Hochschulen und Universitäten übertragen wird.
Ausgangspunkte und Unterlagen gezielt prüfen
Prüfe ausschließlich Angaben, die für die beschriebene Familienversicherung ausdrücklich genannt sind. Notiere zunächst, ob ein Wohnsitz oder gewöhnlicher Aufenthalt in Deutschland vorliegt. Prüfe danach, ob du selbst versichert bist, ob Versicherungsfreiheit oder eine Befreiung von der Versicherungspflicht vorliegt, ob eine hauptberufliche Selbstständigkeit besteht und ob das regelmäßige Gesamteinkommen über der genannten Grenze liegt. Die Seite nennt dafür die Werte von 565 beziehungsweise 603 Euro für 2026; prüfe sie jährlich in den offiziellen Informationen, bevor du daraus eine Einordnung ableitest.
- Halte fest, welche Familienbeziehung du prüfen lässt: etwa Kind, Pflegekind, Adoptionspflegekind, Kind eines familienversicherten Kindes, Ehepartner oder eingetragener Lebenspartner.
- Prüfe deinen Wohnsitz oder gewöhnlichen Aufenthalt in Deutschland anhand deiner eigenen Unterlagen.
- Prüfe den eigenen Versicherungsstatus sowie eine mögliche Versicherungsfreiheit oder Befreiung von der Versicherungspflicht.
- Prüfe die Angaben zur hauptberuflichen Selbstständigkeit und zum regelmäßigen Gesamteinkommen anhand der offiziellen Vorgaben.
- Ermittle die zuständige Stelle anhand der offiziellen Unterlagen der gewählten Krankenkasse und der vorgesehenen Hochschule.
Für die Universität zu Köln gilt kein Papiernachweis, sondern die elektronische Übermittlung des aktuellen Krankenversicherungsnachweises oder einer Befreiung von der Versicherungspflicht, beispielsweise mit EHIC-Bezug, durch eine gesetzliche deutsche Krankenkasse. Eine Versichertenkarte oder eine schriftliche Mitgliedsbescheinigung genügt dort nicht. Das gilt nur für diese Universität. Betrifft deine Einschreibung eine andere Hochschule, lies dort nach, welcher Nachweis und welcher Übermittlungsweg verlangt werden.
Außerdem sind an der Universität zu Köln Promovierende, die sich ausschließlich zum Zweck der Promotion immatrikulieren, sowie Studierende, die das 30. Lebensjahr zu Beginn des Einschreibungssemesters vollendet haben, vom Kölner Nachweisstatus ausgenommen. Die studentische Krankenversicherungspflicht kann bei anerkannten Hinderungsgründen über diese Altersgrenze hinaus bestehen. Das reicht nicht, um deine persönliche Situation einzuordnen. Nutze den Hinweis als Anlass, deinen Status bei der zuständigen Stelle prüfen zu lassen. Für die Studienplanung kann die Studienberatung helfen, Beratungsangebote zu finden; wer für deine Versicherung zuständig ist, entnimmst du aber den offiziellen Unterlagen.
Halte Unterlagen aus anderen Bereichen des Studiums getrennt von der Versicherungsprüfung fest. Bei Modulhandbuch, Prüfungsordnung und ECTS-System dokumentiere gezielt, wonach du suchst und ob der Status oder der Übermittlungsweg darin ausdrücklich belegt ist. Ermittle die Angaben zum Versicherungsstatus und zum geforderten Übermittlungsweg ausschließlich aus offiziellen Hinweisen, die diese Punkte ausdrücklich nennen. So sammelst du nur Unterlagen, die den zu prüfenden Status oder den von der Hochschule geforderten Übermittlungsweg betreffen.
Systematisch in einer kontrollierbaren Reihenfolge vorgehen
- Anliegen schriftlich festlegen. Formuliere kurz dein Vorhaben: Du klärst, welcher Versicherungsstatus bei deiner Einschreibung berücksichtigt werden soll. Zwischenschritt: Das Ziel ist benannt, ohne den Status vorwegzunehmen.
- Prüfe die Familienversicherung anhand der Voraussetzungen. Vergleiche deine Angaben mit den Voraussetzungen: Aufenthalt in Deutschland, fehlende eigene Versicherung, keine Versicherungsfreiheit oder Befreiung, keine hauptberufliche Selbstständigkeit und kein regelmäßiges Gesamteinkommen oberhalb der maßgeblichen Grenze. Beachte die Familienbeziehung. Zwischenstand: Du hast eine Liste der Punkte, die du mit offiziellen Informationen oder Unterlagen abgleichen musst.
- Hochschulhinweis bestimmen. Suche in den offiziellen Einschreibungsunterlagen deiner vorgesehenen Hochschule nach Krankenversicherung, Versicherungsstatus und Nachweis. Die Universität zu Köln verlangt die elektronische Übermittlung des Status durch eine gesetzliche deutsche Krankenkasse. Übertrage diesen Weg nicht ungeprüft auf eine andere Hochschule. Zwischenstand: Du weißt, wo du die Regeln für deine Einschreibung nachlesen kannst.
- Zuständige Stelle ermitteln. Ermittle aus den offiziellen Unterlagen der gewählten Krankenkasse und der Hochschule, welche Stelle deine Anfrage bearbeiten oder den Status übermitteln soll. Wenn eine Zuständigkeit nicht eindeutig hervorgeht, halte genau diese Lücke fest und fordere eine Klärung anhand der offiziellen Angaben an. Zwischenergebnis: Du weißt, welche Stelle du anhand der Dokumente ansprechen musst.
- Leite Übermittlung oder Klärung ein. Informiere für die Universität zu Köln die gewählte gesetzliche deutsche Krankenkasse über dein geplantes Studium und fordere die elektronische Übermittlung des Versicherungsstatus an. Für einen anderen Standort führst du nur den dort ausdrücklich beschriebenen Vorgang aus. Zwischenergebnis: Der benötigte Handlungsschritt ist angestoßen oder als offene Prüfung protokolliert.
- Kontrolliere Ergebnis und Nachweis. Überprüfe, ob der Status in der von der Hochschule verlangten Form vorliegt. An der Universität zu Köln reicht weder die Versichertenkarte noch die schriftliche Mitgliedsbescheinigung aus; dort ist die elektronische Übermittlung maßgeblich. Zwischenergebnis: Du kannst benennen, welcher Nachweis geprüft wurde und welche Information noch offen ist.
Ein kurzes Beispiel: Eine Person bereitet die Einschreibung vor und notiert zuerst den gewünschten Versicherungsstatus als Prüfziel. Sie stellt die eigenen Angaben zu Aufenthalt, eigener Versicherung und Einkommen zusammen. Danach liest sie den offiziellen Hochschulhinweis, sucht in den Unterlagen die passende Krankenkasse heraus und kontrolliert abschließend, ob der verlangte Statusnachweis auf dem vorgesehenen Weg angekommen ist. Das Beispiel sagt weder etwas über einen bestimmten Ausgang noch über eine Frist.
Benutze Erstsemester-Tipps nur zur Planung anderer Startthemen. Ein Studienorientierungstest und der Numerus Clausus gehören zu anderen Aspekten der Studienauswahl. Diese Themen können zwar parallel zur Versicherungsprüfung auftauchen, ersetzen aber keinen Schritt bei der Statusklärung oder dem Nachweis.
Typische Fehlannahmen und Grenzen der Einordnung
Die vorliegenden Informationen erlauben keine pauschale Beurteilung, wer im Einzelfall familienversichert ist, welche Beiträge anfallen oder welcher Versicherungsstatus besteht. Sie nennen Rahmenbedingungen für die Familienversicherung und einen spezifischen Prozess an der Universität zu Köln. Daraus lässt sich nicht ableiten, dass eine allgemeine Frist gilt, alle Hochschulen dieselbe Zuständigkeit haben, für andere Standorte dieselbe Rechtsfolge eintritt oder die Einschreibung erfolgreich ist.
Halte nicht automatisch eine Versichertenkarte oder schriftliche Mitgliedsbescheinigung für einen ausreichenden Nachweis. Für die Universität zu Köln reichen diese Dokumente ausdrücklich nicht. Ob das auch für deine Hochschule gilt, erfährst du nur im dortigen offiziellen Hinweis. Auch die Erwähnung von EHIC sagt nichts darüber, ob du befreit bist. Kläre Befreiung und den nötigen Übermittlungsweg bei der zuständigen Stelle.
Auch Altersangaben dürfen nicht verkürzt werden. Das Familienportal nennt für Kinder unter bestimmten Voraussetzungen eine Fortführung über das 18. Lebensjahr hinaus: bei fehlender Erwerbstätigkeit bis zur Vollendung des 23. Lebensjahres und bei Schul- oder Berufsausbildung bis zur Vollendung des 25. Lebensjahres. Es nennt außerdem Kinder mit Behinderung, die außerstande sind, sich selbst zu unterhalten. Die vollständige persönliche Einordnung darfst du daraus nicht ableiten, wenn weitere Angaben fehlen. Nimm die Aussage als konkrete Prüfpunkte auf und hole die fehlenden Informationen aus offiziellen Unterlagen ein.
Finanzielle Studienfragen gehören ebenfalls nicht in eine ungestützte Versicherungsentscheidung. Ein Stipendium im Studium oder ein Studienkredit-Vergleich kann auf deiner persönlichen Planungsliste stehen, belegt aber weder einen Versicherungsstatus noch ein regelmäßiges Gesamteinkommen im Sinn der genannten Bedingung. Prüfe diese Angaben getrennt und ordne sie erst dann deinem Versicherungsfall zu, wenn die offiziellen Informationen den Zusammenhang tragen.
So gehst du sorgfältig vor: Geh nicht von einem bestimmten Status aus, solange Voraussetzungen, zuständige Stelle, verlangter Übermittlungsweg und Kontrollnachweis nicht zusammenpassen. Notiere stattdessen die offene Frage genau, etwa ob eigene Versicherung, Befreiung oder Einkommen nach den offiziellen Kriterien einzuordnen sind. So bereitest du eine Entscheidung vor, statt sie vorschnell zu treffen.
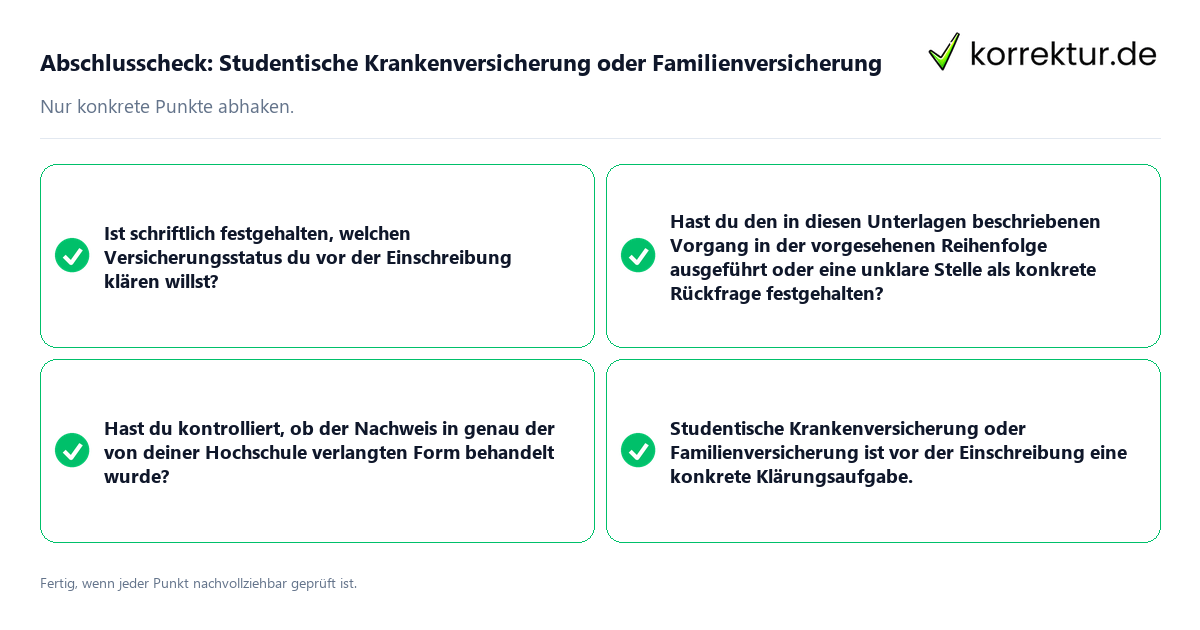
Abschlusscheck: Status, Stelle und Nachweis
- Ziel: Ist schriftlich festgehalten, welchen Versicherungsstatus du vor der Einschreibung klären willst?
- Voraussetzungen: Hast du Aufenthalt in Deutschland, eigene Versicherung, Versicherungsfreiheit oder Befreiung, hauptberufliche Selbstständigkeit, regelmäßiges Gesamteinkommen und die einschlägige Familienbeziehung anhand der genannten Punkte geprüft?
- Unterlagen: Hast du die Unterlagen gesammelt, die deine Angaben zum Status belegen, und keine Versichertenkarte oder schriftliche Mitgliedsbescheinigung als ausreichenden Nachweis behandelt, wenn deine Hochschule dafür einen anderen Weg verlangt?
- Zuständige Stelle: Hast du die zuständige Stelle in den offiziellen Unterlagen der gewählten Krankenkasse und deiner Hochschule gefunden?
- Handlungsschritte: Hast du den dokumentierten Ablauf ordnungsgemäß ausgeführt oder unklare Punkte als Rückfragen festgehalten?
- Ergebnis: Kannst du ohne Mutmaßung den geprüften Stand, den erledigten Teil und den offenen Punkt klar benennen?
- Nachweis: Hast du kontrolliert, ob der Beleg genau der von deiner Hochschule geforderten Form entspricht?
Prüfe Unterlagen und zuständige Stelle noch einmal direkt vor dem Abschluss. Für die Universität zu Köln zählt die elektronische Statusübermittlung durch eine gesetzliche deutsche Krankenkasse. Für jede andere Hochschule such den verlangten Weg in den offiziellen Einschreibungsinformationen. Trag keine Frist in deine Liste ein, die dort nicht steht.
Ergänze deine persönliche Checkliste für den Studienbeginn um getrennte Aufgabenfelder wie Studiengänge, Hochschulen und Universitäten sowie die Entscheidung, ob du einen Studiengang wählen willst. Diese organisatorischen Punkte beeinflussen die Planung, ändern aber nicht die Prüfung des Krankenversicherungsstatus. Der Abschlusscheck ist erst vollständig, wenn Ziel, Voraussetzungen, Unterlagen, zuständige Stelle, Schritte, Ergebnis und Nachweis jeweils eine eigene Angabe oder eine offene Frage haben.
Quellen und Stand
- Uni Köln: Studentische Krankenversicherung: uni-koeln.de (Stand: 2026-08-23)
- Familienversicherung | Familienportal des Bundes: familienportal.de (Stand: 2026-08-23)