Familienversicherung im Studium richtig einordnen
Familienversicherung im Studium Voraussetzungen
§ 10 SGB V regelt die Voraussetzungen der beitragsfreien Familienversicherung. Für Kinder in Schul- oder Berufsausbildung gilt sie grundsätzlich bis zur Vollendung des 25. Lebensjahres; ein Studium kann dabei als Berufsausbildung einzuordnen sein. Ob die weiteren Voraussetzungen erfüllt sind, prüft die zuständige Krankenkasse im Einzelfall.
Worum es bei der Einordnung geht
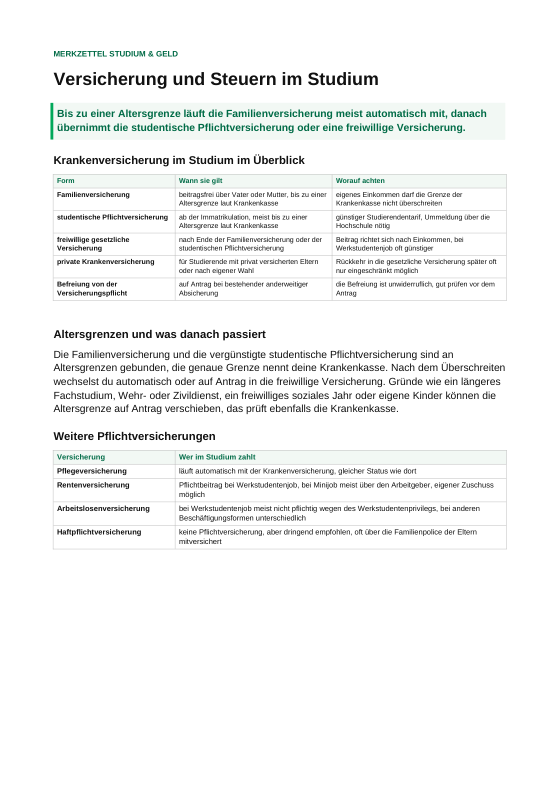
Die Familienversicherung ermöglicht unter Voraussetzungen die beitragsfreie Mitversicherung von Angehörigen in der gesetzlichen Krankenversicherung nach § 10 SGB V und in der sozialen Pflegeversicherung nach § 25 SGB XI. Entscheidend sind unter anderem die familiäre Beziehung sowie der Versicherungs- und Einkommensstatus.
Für ein Studium ist die gesetzliche Regelung konkret: Kinder können während einer Schul- oder Berufsausbildung grundsätzlich bis zur Vollendung des 25. Lebensjahres familienversichert sein. Ein Studium kann als Berufsausbildung einzuordnen sein. Daraus folgt jedoch nicht, dass jede studierende Person die Voraussetzungen erfüllt; die übrigen gesetzlichen Voraussetzungen sind ebenfalls zu prüfen.
Für wissenschaftliches Arbeiten ist diese Unterscheidung wichtig. Ein Text kann die gesetzliche Regelung erläutern und ihre Anwendung auf einen konkreten Fall vorbereiten. Die Begriffe aus den Studium-Tipps oder Informationen über Studiengänge ersetzen die Prüfung der Familienversicherung nicht.
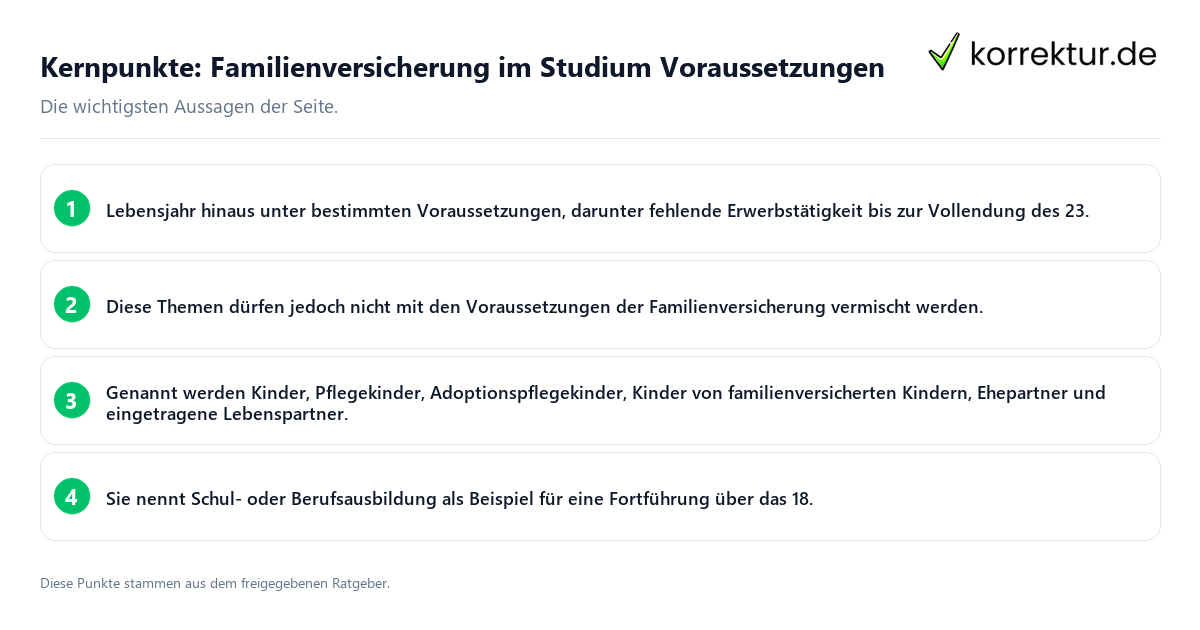
Die Seite ist daher relevant, wenn du einen studienbezogenen Sachverhalt sprachlich sauber beschreiben möchtest. Bei Fragen zur Studienwahl helfen Inhalte zum Studiengang wählen, zur Studienberatung oder zum Vergleich von Hochschulen und Universitäten. Diese Themen dürfen jedoch nicht mit den Voraussetzungen der Familienversicherung vermischt werden.
Belegt sind folgende Ausgangspunkte
§ 10 SGB V nennt mehrere Voraussetzungen für die Familienversicherung. Prüfe sie einzeln und halte zu jedem Punkt ein konkretes Zwischenergebnis fest:
- Wohnsitz oder gewöhnlicher Aufenthalt: Nach § 10 SGB V muss die mitzuversichernde Person ihren Wohnsitz oder gewöhnlichen Aufenthalt im Geltungsbereich des Gesetzes haben. Zwischenergebnis: Prüfe den Wohnsitz oder gewöhnlichen Aufenthalt anhand der Angaben für die zuständige Krankenkasse.
- Versicherungsstatus: § 10 SGB V schließt unter anderem Personen aus, die nach bestimmten Vorschriften versicherungspflichtig oder freiwillig versichert sind. Zwischenergebnis: Prüfe den Versicherungsstatus anhand der Angaben für die zuständige Krankenkasse.
- Keine Versicherungsfreiheit oder Befreiung: Die mitzuversichernde Person darf nach § 10 SGB V nicht versicherungsfrei oder von der Versicherungspflicht befreit sein; die Versicherungsfreiheit nach § 7 SGB V bleibt dabei außer Betracht. Zwischenergebnis: Kläre beide Merkmale mit der zuständigen Krankenkasse.
- Keine hauptberufliche Selbstständigkeit: Eine hauptberuflich selbstständige Erwerbstätigkeit schließt die Familienversicherung nach § 10 SGB V aus. Zwischenergebnis: Beschreibe die berufliche Situation sachlich und lass die Einordnung von der Krankenkasse prüfen.
- Gesamteinkommen: Im Jahr 2026 darf das regelmäßige monatliche Gesamteinkommen 565 Euro nicht überschreiten; bei einem Minijob sind 603 Euro zulässig. Zwischenergebnis: Prüfe, welche Einkünfte im konkreten Fall berücksichtigt werden.
- Familienzugehörigkeit: Genannt werden Kinder, Pflegekinder, Adoptionspflegekinder, Kinder von familienversicherten Kindern, Ehepartner und eingetragene Lebenspartner. Bei Kindern besteht kein Anspruch, wenn der mit ihnen verwandte Ehe- oder Lebenspartner des Mitglieds nicht gesetzlich versichert ist, sein Einkommen die Jahresarbeitsentgeltgrenze übersteigt und höher ist als das Einkommen des Mitglieds. Zwischenergebnis: Ordne die Person nur dann einer genannten Beziehung zu, wenn die Unterlagen diese Beziehung ausweisen.
Für Kinder nennt § 10 SGB V die Familienversicherung grundsätzlich bis zur Vollendung des 18. Lebensjahres, bei fehlender Erwerbstätigkeit bis zur Vollendung des 23. Lebensjahres und während einer Schul- oder Berufsausbildung bis zur Vollendung des 25. Lebensjahres. Ein Studium kann als Berufsausbildung einzuordnen sein. Ob die Familienversicherung im konkreten Studienfall fortbesteht, hängt zusätzlich von den übrigen Voraussetzungen ab und wird von der zuständigen Krankenkasse geprüft.
Verwechsle diese Prüfung nicht mit Fragen zur Universität oder Fachhochschule, zum Studienorientierungstest oder zum Numerus Clausus. Diese Begriffe bezeichnen keine Voraussetzung der Familienversicherung.
Begriff, Merkmale und Anwendung gezielt prüfen
- Begriff festhalten: Formuliere zunächst, dass die Familienversicherung die beitragsfreie Mitversicherung bestimmter Angehöriger in der gesetzlichen Krankenversicherung nach § 10 SGB V und in der sozialen Pflegeversicherung nach § 25 SGB XI ermöglicht. Zwischenergebnis: Die Definition benennt Versicherungsbereich, Angehörigenkreis und Beitragsfreiheit.
- Personenbezug bestimmen: Vergleiche die familiäre Beziehung der betrachteten Person mit den in der Quelle genannten Gruppen. Zwischenergebnis: Es ist festgehalten, ob eine ausdrückliche Übereinstimmung vorliegt oder eine offizielle Klärung erforderlich ist.
- Grundmerkmale abgleichen: Prüfe den Wohnsitz oder gewöhnlichen Aufenthalt, den Versicherungsstatus, Versicherungsfreiheit oder Befreiung, hauptberufliche Selbstständigkeit und das regelmäßige Gesamteinkommen. Zwischenergebnis: Jedes Merkmal ist einzeln als erfüllt, offen oder nicht erfüllt gekennzeichnet.
- Ausbildungsbezug einordnen: Ordne die Ausbildung anhand von § 10 SGB V ein. Für Kinder in Schul- oder Berufsausbildung ist eine Familienversicherung grundsätzlich bis zur Vollendung des 25. Lebensjahres vorgesehen; ein Studium kann darunter fallen. Zwischenergebnis: Die Einordnung berücksichtigt zugleich die weiteren Voraussetzungen der Familienversicherung.
- Studienfall beschreiben: Beispiel: Eine Person studiert und möchte wissen, ob eine Familienversicherung fortgeführt werden kann. Halte die familiäre Beziehung, Wohnsitz oder gewöhnlichen Aufenthalt, Versicherungsstatus, Versicherungsfreiheit oder Befreiung, hauptberufliche Selbstständigkeit, regelmäßiges Gesamteinkommen und Ausbildungsstatus fest. Zwischenergebnis: Der Fall ist für die Prüfung durch die Krankenkasse vorbereitet.
- Offene Zuständigkeit prüfen: Wende dich mit den Angaben an die zuständige Krankenkasse. Frage dort gezielt, wie der Ausbildungsstatus und die weiteren Voraussetzungen im konkreten Fall eingeordnet werden. Zwischenergebnis: Die offene Frage wird nicht durch eine Vermutung, sondern durch eine Auskunft der Krankenkasse geklärt.
- Ergebnis formulieren: Trenne im eigenen Text zwischen Definition, gesetzlichen Merkmalen, Anwendung auf die vorliegenden Angaben und offenen Fragen.
Für die Dokumentation des Studienalltags können Immatrikulation und Rückmeldung, das Modulhandbuch, die Prüfungsordnung und das ECTS-System relevante Unterlagen sein. Nutze sie jedoch nur, um den eigenen Ausbildungsstatus zu beschreiben, und prüfe ihre Bedeutung für die Versicherungsfrage separat.
Was nicht aus der Quelle folgt
Die zentrale Grenze liegt darin, dass ein Studium zwar als Berufsausbildung einzuordnen sein kann, die Familienversicherung aber nicht allein wegen der Immatrikulation besteht. Maßgeblich bleiben die weiteren Voraussetzungen des § 10 SGB V und die Prüfung des Einzelfalls durch die Krankenkasse.
§ 10 SGB V nennt Altersgrenzen bis zur Vollendung des 18., 23. und 25. Lebensjahres. Für bestimmte gesetzlich geregelte Unterbrechungen oder Verzögerungen der Ausbildung können Ausnahmen gelten. Prüfe die Anwendung auf den konkreten Fall bei der zuständigen Krankenkasse.
Ermittle stattdessen die zuständige Stelle anhand offizieller Unterlagen und prüfe dort die offenen Punkte.
Auch Studienorganisation und Finanzierung sind abzugrenzen. Erstsemester-Tipps, ein Stipendium im Studium oder ein Studienkredit-Vergleich können für andere Fragen relevant sein. Sie werden jedoch nicht als Merkmale, Voraussetzungen oder Folgen der Familienversicherung beschrieben.
Wenn eine Angabe fehlt, ist der nächste Schritt keine allgemeine Vermutung. Prüfe die Angabe in den eigenen Unterlagen und kläre offene Fragen mit der zuständigen Krankenkasse. So bleibt die Darstellung bei den gesetzlichen Voraussetzungen und dem konkreten Fall.
Definition, Anwendung sowie Unterlagen abschließend prüfen
Vor einer eigenen Einschätzung sollten vier Aspekte getrennt betrachtet werden:
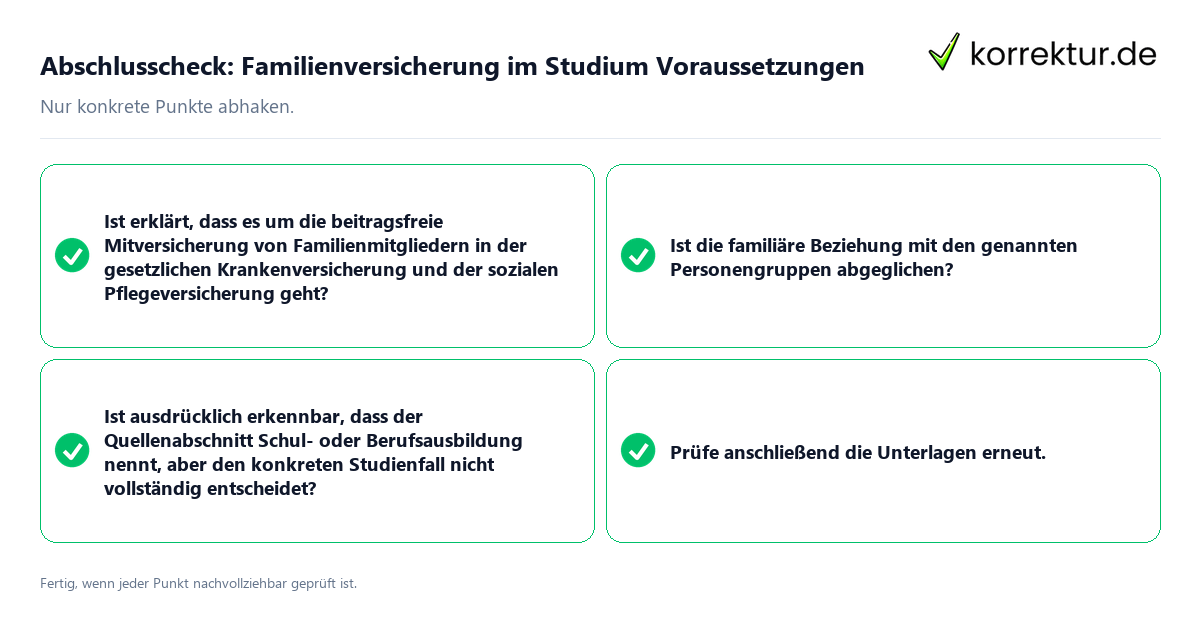
- Definition: Ist erklärt, dass es um die beitragsfreie Mitversicherung von Familienmitgliedern in der gesetzlichen Krankenversicherung nach § 10 SGB V und in der sozialen Pflegeversicherung nach § 25 SGB XI geht?
- Zentrale Merkmale: Werden Wohnsitz oder gewöhnlicher Aufenthalt, Versicherungsstatus, Versicherungsfreiheit oder Befreiung, hauptberufliche Selbstständigkeit und das regelmäßige Gesamteinkommen einzeln betrachtet?
- Anwendung: Ist die familiäre Beziehung mit dem gesetzlichen Angehörigenkreis abgeglichen? Werden Alter und Ausbildungsbezug anhand von § 10 SGB V und den Angaben zum Einzelfall eingeordnet?
- Abgrenzung: Ist erkennbar, dass ein Studium als Berufsausbildung einzuordnen sein kann, aber nicht allein über die Familienversicherung entscheidet?
Prüfe anschließend die Unterlagen erneut. Ermittle anhand der Angaben deiner Krankenkasse, welche Nachweise sie für die konkrete Versicherungsfrage benötigt. Lege Angaben zur familiären Beziehung, zum Wohnsitz oder gewöhnlichen Aufenthalt, zum Versicherungsstatus, zu Versicherungsfreiheit oder Befreiung, zur hauptberuflichen Selbstständigkeit, zum regelmäßigen Gesamteinkommen und zum Ausbildungsstatus bereit, soweit sie verlangt werden.
Ein kurzer Abschluss für einen wissenschaftlichen Text kann lauten: § 10 SGB V regelt die Familienversicherung anhand der familiären Zugehörigkeit sowie mehrerer Versicherungs- und Einkommensmerkmale. Für Kinder in Schul- oder Berufsausbildung ist sie grundsätzlich bis zur Vollendung des 25. Lebensjahres vorgesehen; ein Studium kann als Berufsausbildung einzuordnen sein. Ob sie im konkreten Studienfall besteht, prüft die zuständige Krankenkasse anhand aller Voraussetzungen.
Wenn diese vier Ebenen klar voneinander getrennt sind, ist die Definition erläutert, die Anwendung vorbereitet und die Abgrenzung sichtbar.
Quellen und Stand
- Familienversicherung | Familienportal des Bundes: familienportal.de (Stand vom 2026-08-23)