EHIC und Auslandskrankenversicherung richtig prüfen
Auslandskrankenversicherung oder Europäische Krankenversicherungskarte
Für einen studienbezogenen Auslandsaufenthalt hilft eine klare Dokumentation: Versicherungsstatus, Zielstaat, Bedingungen, Unterlagen, nächster Schritt und offene Frage gehören zusammen.
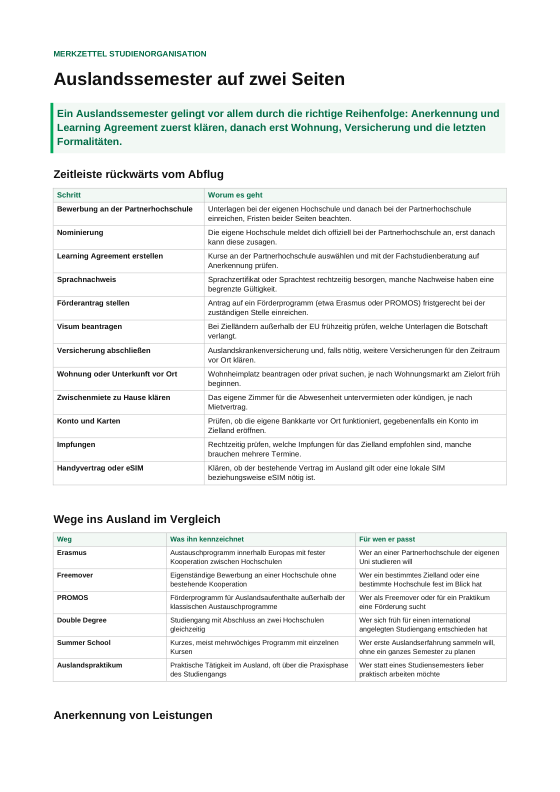
Kostenlos herunterladen
Auslandssemester: Merkzettel für Planung und Organisation
Die Wahl zwischen EHIC und Auslandskrankenversicherung hier, die Vorbereitung dort: Zeitleiste rückwärts vom Abflug, Erasmus neben Freemover, PROMOS, Double Degree, Summer School und Auslandspraktikum, dazu Anerkennung, ECTS und Notenumrechnung und eine Checkliste der Dokumente.
Die Entscheidung als Aufgabe für den Auslandsaufenthalt einordnen
Bei einem Auslandsaufenthalt im Studium ist die Frage Auslandskrankenversicherung oder Europäische Krankenversicherungskarte eine konkrete Prüfaufgabe. Ziel ist eine nachvollziehbare Einordnung des Versicherungsstatus, des Reiseziels und der vorhandenen Unterlagen. Für gesetzlich Versicherte in Deutschland ist die EHIC auf der Rückseite der Krankenversicherungskarte zu finden. Sie ermöglicht bei medizinischen Notfällen eine Versorgung in den EU-Staaten sowie in Norwegen, Island, Liechtenstein, Großbritannien und der Schweiz. Abgerechnet werden nur Kosten, die nach dem Recht des Aufenthaltsstaats erstattungsfähig sind; unter Umständen sind Kosten zunächst selbst zu zahlen.
Die EHIC ist damit nicht dasselbe wie eine private Vollversicherung und auch nicht dasselbe wie eine zusätzliche Auslandsreise-Krankenversicherung. Für Privatversicherte gelten die jeweils vereinbarten Vertragskonditionen. Die Angaben zur privaten Krankenversicherung beschreiben tarifliche Leistungen in Europa sowie einen zeitlich begrenzten weltweiten Schutz. Eine Auslandsreise-Krankenversicherung kann daneben als eigenständige Absicherung sinnvoll sein. Welche Leistung im Einzelfall besteht, wird daraus jedoch nicht pauschal abgeleitet.
Für die Einordnung wird zuerst die Kartenrückseite geprüft. Danach wird das Reiseziel mit den genannten Geltungsräumen verglichen. Wer privat versichert ist, liest die eigenen Vertragsbedingungen. Wer eine ergänzende Auslandsreise-Krankenversicherung erwägt, prüft deren Unterlagen getrennt von der EHIC. So bleibt sichtbar, welche Aussage sich auf die gesetzliche Karte, welche auf einen privaten Vertrag und welche auf eine zusätzliche Reiseversicherung bezieht. Studium-Tipps können helfen, diese drei Prüfschritte getrennt zu notieren.
Das Ergebnis kann knapp festgehalten werden: Versicherungsstatus und Ziel sind geprüft, die EHIC ist vorhanden oder nicht vorhanden, und offene Punkte sind benannt. Studiengänge sowie Hochschulen und Universitäten sind dabei kein Ersatz für die Prüfung der Versicherungsunterlagen. Auch der Gedanke Studiengang wählen bleibt von dieser Versicherungsfrage getrennt.
Ausgangspunkte und offene Prüfaufträge sammeln
Als Ausgangspunkt steht fest: Die EHIC richtet sich laut Europäischem Verbraucherzentrum an Personen, die in Deutschland gesetzlich krankenversichert sind. Sie ist auf der Rückseite der nationalen Krankenversicherungskarte zu finden. Bei Notfällen gilt sie in den 27 EU-Mitgliedstaaten sowie Norwegen, Island, Liechtenstein, Großbritannien und die Schweiz. Zudem wird erklärt, dass Kosten nach dem Recht des Aufenthaltslands übernommen werden, soweit sie dort erstattungsfähig sind. Patientinnen und Patienten müssen Behandlungskosten manchmal zunächst selbst bezahlen.
- Halte fest, ob die eigene Ausgangslage als gesetzlich versichert oder privat versichert beschrieben wird.
- Prüfe die Rückseite der Krankenversicherungskarte auf die EHIC.
- Halte das Zielland so fest, dass es mit den Ländern der EHIC abgeglichen werden kann.
- Lege die Angaben zur EHIC und ihre Bedingungen als eigene Unterlage ab.
- Bei privater Versicherung prüfe die vertraglich vereinbarten Konditionen, weil für Privatversicherte diese gelten.
Es gibt außerdem einen eng begrenzten Sonderfall: Gesetzliche Krankenkassen können Kosten unverzüglich erforderlicher Behandlungen bei privaten Auslandsreisen außerhalb von EU und EWR für höchstens sechs Wochen im Kalenderjahr übernehmen, wenn Versicherte wegen einer Vorerkrankung oder ihres Alters keine private Auslandskrankenversicherung erhalten können. Dafür braucht es einen Nachweis der Ablehnung vor Reiseantritt gegenüber der Kasse sowie eine vorherige Zusage der Kasse. Dieser Sonderfall darf nur anhand dieser Bedingungen geprüft werden.
Welche Stelle im persönlichen Vorgang zuständig ist, ist nicht vollständig geklärt. Ermittle die zuständige Stelle deshalb aus offiziellen Unterlagen. Studienberatung kann die Studienorganisation begleiten, ersetzt aber nicht die Prüfung der Versicherungsunterlagen. Auch die Frage Universität oder Fachhochschule bleibt von der hier beschriebenen Karten- und Vertragsprüfung getrennt.
Den Prüfablauf mit sichtbaren Zwischenergebnissen durchführen
- Ausgangslage notieren. Schreibe auf, ob die Prüfung von einer EHIC auf der nationalen Krankenversicherungskarte oder von einer privaten Versicherung ausgeht. Ergänze das Zielland und den Anlass im Studium. Zwischenergebnis: Die Ausgangslage ist in einem Satz festgehalten.
- Angaben zur EHIC abgleichen. Lies die Angaben zur EHIC einschließlich der genannten Länder und der Notfallbehandlung. Prüfe bei privater Versicherung die vertraglich vereinbarten Konditionen. Zwischenergebnis: Die Angaben zur EHIC und die für den eigenen Fall geltenden Bedingungen stehen nebeneinander.
- Nachweise ordnen. Lege die Krankenversicherungskarte, die notierten EHIC-Angaben und die Unterlagen zu den vertraglichen Konditionen zusammen, sofern diese Ausgangslage vorliegt. Beim Sonderfall außerhalb von EU und EWR gehört der Ablehnungsnachweis vor Reiseantritt sowie die vorherige Zusage der Kasse zur Prüfung. Zwischenergebnis: Vorhandene und noch zu prüfende Informationen sind getrennt vermerkt.
- Nächsten Schritt ausführen. Zeigt die Kartenprüfung eine EHIC, vergleiche das Ziel mit den Ländern der EHIC. Liegt eine private Versicherung vor, lies die vertraglich vereinbarten Konditionen. Zwischenergebnis: Der nächste Schritt bezieht sich auf konkrete Unterlagen und nicht auf eine Vermutung.
- Ergebnis und offene Frage dokumentieren. Formuliere nur, was aus den Angaben zur EHIC und den eigenen Unterlagen hervorgeht. Notiere anschließend die offene Frage, die noch nicht durch die Unterlagen beantwortet wird. Zwischenergebnis: Die Entscheidung ist prüfbar dokumentiert.
Ein kurzes Beispiel: Eine Studentin hält das Zielland fest, prüft die Rückseite ihrer Krankenversicherungskarte und liest die EHIC-Angaben zum Ziel. Danach ordnet sie die Karte und die EHIC-Angaben zusammen. Ihre Notiz benennt das Prüfergebnis und eine offene Frage, ohne daraus eine unsichere Folge abzuleiten.
Für weitere Bereiche des Studienalltags kann ein Studienorientierungstest unabhängig von dieser Aufgabe genutzt werden. Numerus Clausus, Immatrikulation und Rückmeldung und ein Modulhandbuch betreffen andere Fragen; sie liefern keinen Ersatz für die Prüfung von EHIC oder Versicherungsvertrag. Dasselbe gilt für die Prüfungsordnung und das ECTS-System: Sie können in der Studienorganisation relevant sein, tragen aber keine Aussage zur Behandlung im Ausland.
Grenzen der EHIC und des Sonderfalls beachten
Es lässt sich keine pauschale Aussage treffen, dass die EHIC und eine Auslandskrankenversicherung dieselbe Leistung erbringen. Für gesetzlich Versicherte gilt die EHIC bei Notfällen in den genannten Staaten. Außerdem erfolgt die Kostenübernahme nach dem Recht des Aufenthaltslands erfolgt, soweit Kosten dort erstattungsfähig sind. Daraus folgt keine zusätzliche Aussage zu einer persönlichen Rechtsfolge, zu einer Frist oder zu einem sicheren Ergebnis.
Auch für Privatversicherte gibt es keine allgemeine Lösung für jeden Vertrag. Sie verweist auf die vertraglich vereinbarten Konditionen. Privater Vollschutz gilt in Europa im Umfang tariflicher Leistungen und weltweit für mindestens einen Monat, bei vielen Versicherern drei oder mehr Monate. Diese Aussagen dürfen nicht von einem konkreten Tarif auf einen anderen übertragen werden. Prüfe stattdessen die eigene Vertragsunterlage.
Der Sonderfall für gesetzliche Kassen außerhalb von EU und EWR ist an Vorerkrankung oder Alter, die fehlende Möglichkeit zum Abschluss einer privaten Auslandskrankenversicherung, einen Ablehnungsnachweis vor Reiseantritt und eine vorherige Zusage der Kasse gebunden. Ohne Prüfung dieser ausdrücklich genannten Merkmale darf weder eine Zuständigkeit noch eine Übernahme von Kosten behauptet werden. Ermittle die zuständige Stelle aus offiziellen Unterlagen, wenn diese im eigenen Vorgang offen bleibt.
Erstsemester-Tipps können bei der Ablage eigener Unterlagen nützlich sein. Ein Stipendium im Studium und ein Studienkredit-Vergleich behandeln dagegen andere Themen und begründen keine Aussage über eine EHIC oder eine Auslandskrankenversicherung. Die Aufgabe bleibt konkret: Kartenstatus, Ziel, Bedingungen und Nachweise prüfen, statt den Vorgang durch eine abstrakte Begriffsdefinition zu ersetzen.
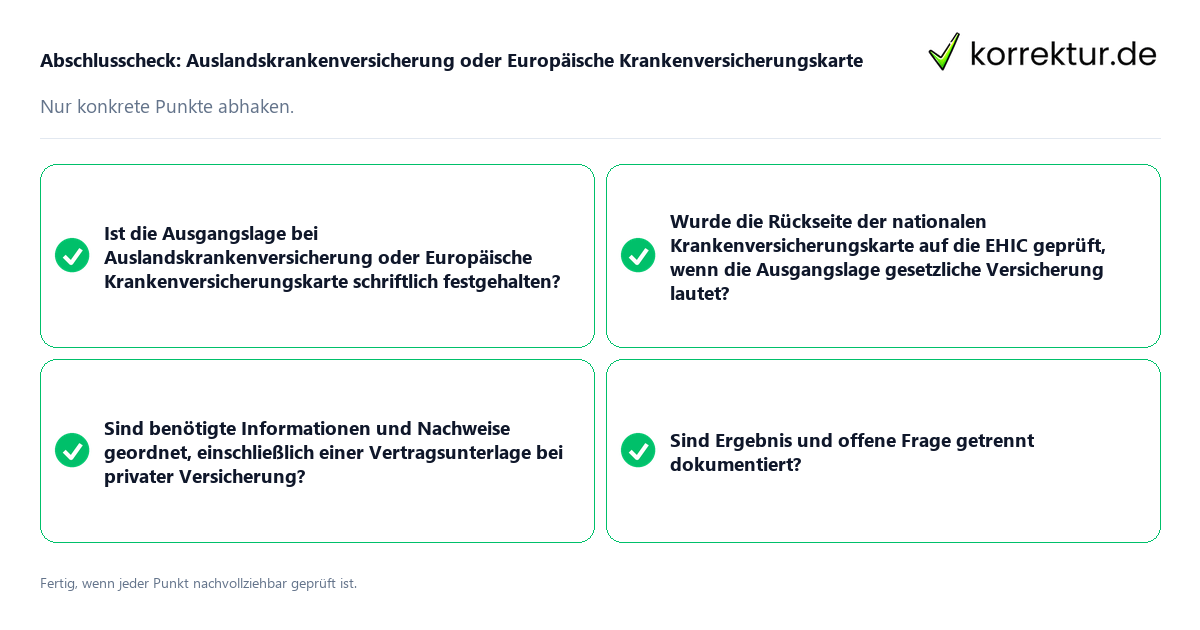
Vor dem nächsten Schritt alle Punkte gegenprüfen
- Ist die Ausgangslage bei Auslandskrankenversicherung oder Europäische Krankenversicherungskarte schriftlich festgehalten?
- Liegen die Angaben zur EHIC vor, und wurden nur die dort geltenden Bedingungen für die eigene Prüfung übernommen?
- Wurde die Rückseite der nationalen Krankenversicherungskarte auf die EHIC geprüft, wenn die Ausgangslage gesetzliche Versicherung lautet?
- Wurde das Zielland mit den Ländern der EHIC abgeglichen, ohne eine weitergehende Gültigkeit zu behaupten?
- Sind benötigte Informationen und Nachweise geordnet, einschließlich einer Vertragsunterlage bei privater Versicherung?
- Wurde beim beschriebenen Sonderfall außerhalb von EU und EWR geprüft, ob Ablehnungsnachweis und vorherige Zusage der Kasse als geforderte Unterlagen vorliegen?
- Ist der nächste Schritt als konkrete Prüfung oder Handlung formuliert und nicht als bloße Zusage?
- Sind Ergebnis und offene Frage getrennt dokumentiert?
Der Abschlusscheck dient dazu, den eigenen Stand nachvollziehbar zu machen. Er beantwortet nicht jede Frage. Bleibt etwa unklar, welche Stelle den persönlichen Vorgang bearbeitet, lautet der nächste Schritt: Ermittle die zuständige Stelle aus offiziellen Unterlagen. So bleibt die Notiz bei der eigenen Ausgangslage und bei den gesicherten Angaben.