PKV und GKV im Studium: So gelingt der Wechsel
PKV oder GKV im Studium wechseln
Du steckst mitten im Studium oder stehst kurz davor und fragst dich, ob und wann du zwischen privater und gesetzlicher Krankenversicherung wechseln kannst. Im Studium ist dieser Wechsel vor allem eine Entscheidung am Studienbeginn: Innerhalb von drei Monaten entscheidest du dich für eine Befreiung von der Versicherungspflicht oder dagegen, und diese Entscheidung bindet dich für das ununterbrochene Studium. Danach gibt es einen Rückweg in die gesetzliche Versicherung, etwa über eine versicherungspflichtige Beschäftigung. Dieser Text führt dich Schritt für Schritt durch die Ausgangslage, beide Wechselrichtungen, Kosten und Unterlagen sowie den gesamten Entscheidungsweg.
Kostenlos herunterladen
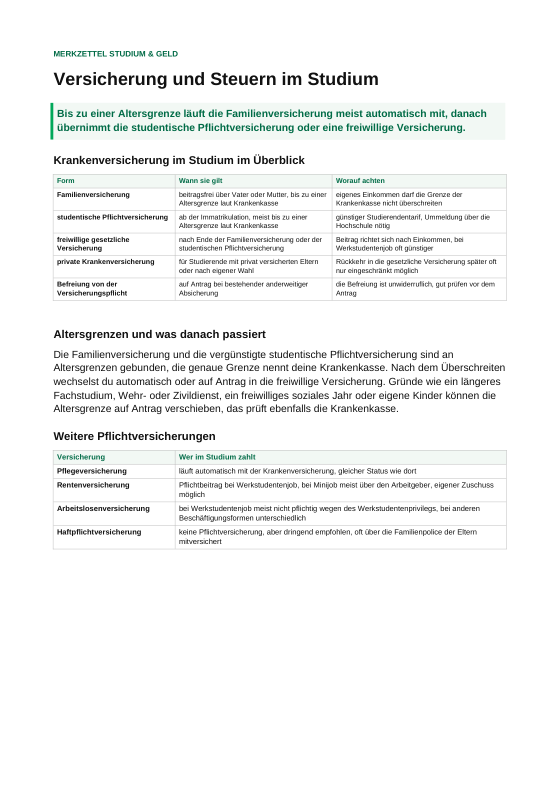
Versicherung und Steuern im Studium: Merkzettel
Krankenversicherung im Studium im Überblick, weitere Pflichtversicherungen und die erste Steuererklärung mit Werbungskosten, Verlustvortrag und Rundfunkbeitrag.
Versicherungspflicht und Befreiung am Studienbeginn
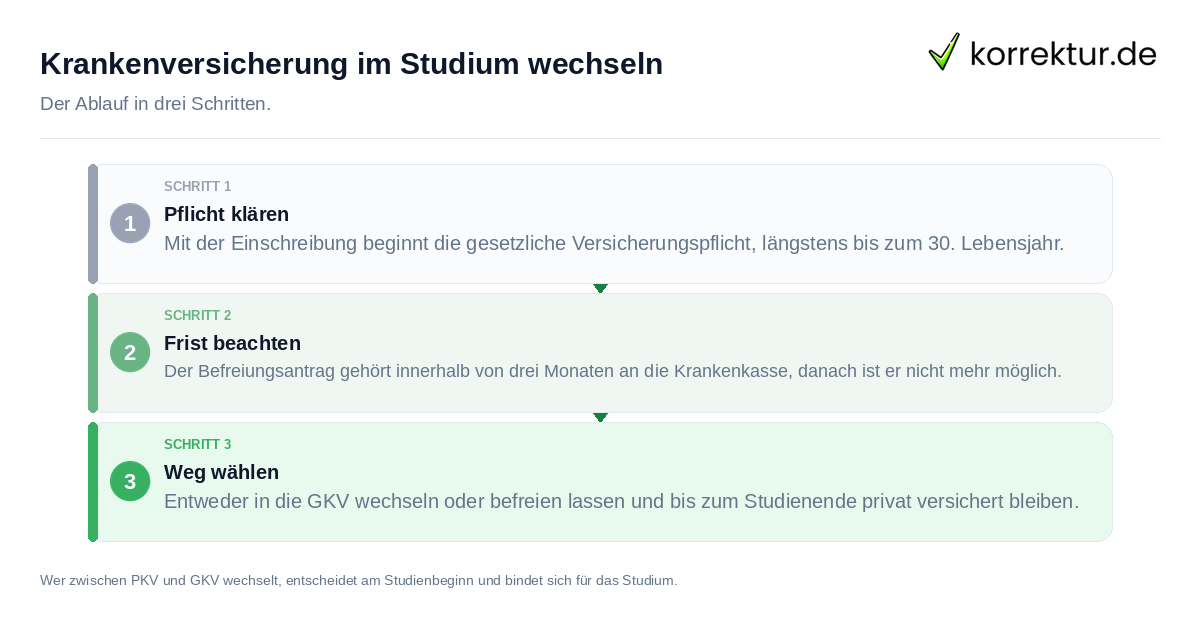
Wer sich an einer Hochschule einschreibt, wird in der Regel gesetzlich krankenversicherungspflichtig, und genau an diesem Punkt entscheidet sich, ob ein Wechsel überhaupt offensteht. Diese Pflicht gilt für Studierende an staatlichen oder staatlich anerkannten Hochschulen und besteht grundsätzlich längstens bis zur Vollendung des 30. Lebensjahres. Nach diesem Alter besteht die Versicherungspflicht nur noch, wenn die Art der Ausbildung oder familiäre und persönliche Gründe die Überschreitung der Altersgrenze rechtfertigen. Die Mitgliedschaft endet mit dem Semester, in dem diese Grenze erreicht wird. Ein eigener Ratgeber zu Versicherungspflicht im Studium: Befreiung prüfen vertieft diesen Punkt.
Wer durch die Einschreibung versicherungspflichtig wird, kann sich auf Antrag von dieser Pflicht befreien lassen. Der Antrag gehört innerhalb von drei Monaten nach Beginn der Versicherungspflicht an die Krankenkasse, und die Befreiung wird erst mit dem Nachweis einer anderweitigen Absicherung im Krankheitsfall wirksam. Einmal ausgesprochen, kann sie nicht widerrufen werden. Diese Dreimonatsfrist ist eine Ausschlussfrist; eine neue Chance zum nächsten Semester gibt es dafür nicht.
Die Befreiung wirkt, solange das Studium ununterbrochen fortbesteht. Für ein späteres Studium gilt sie grundsätzlich nicht, dann entsteht ein neues Befreiungsrecht, außer bei nahtlosem Anschluss an das vorherige Studium oder bei einer Unterbrechung von bis zu einem Monat. Besteht zu Studienbeginn bereits eine Vorrangversicherung wie die Familienversicherung, beginnt die Dreimonatsfrist erst nach deren Ende. Eine Familienversicherung bis zum 25. Lebensjahr für Kinder in Ausbildung kommt dabei nur in Betracht, wenn keine Befreiung besteht und das Einkommen unterhalb der dafür geltenden Grenze bleibt. Wer zwischen Studium und einer Beschäftigung wechselt, findet dazu Hintergrund in einem eigenen Ratgeber zu Krankenversicherung zwischen Studium und Job klären. Im Kern ist die Befreiung die eine Weiche am Studienbeginn, die den weiteren Weg zwischen privater und gesetzlicher Versicherung für das gesamte Studium festlegt.
Wechsel von der PKV in die GKV im Studium
Der Wechsel von der privaten in die gesetzliche Krankenversicherung gelingt im Studium nur in bestimmten Zeitfenstern. Wer als Studienanfängerin oder Studienanfänger privat versichert ist und in die gesetzliche Versicherung wechseln möchte, entscheidet das in den ersten drei Monaten des Studiums: Dafür wird kein Befreiungsantrag gestellt, und der private Vertrag wird zum Beginn der Versicherungspflicht nach dem Versicherungsvertragsgesetz gekündigt. Später im Studium ist dieser Wechsel in der Regel ausgeschlossen. Ein eigener Ratgeber zu Krankenversicherung im Studium richtig prüfen vertieft diesen Punkt.
Wer sich dagegen befreien ließ, kommt normalerweise erst nach dem Studium in die gesetzliche Versicherung zurück, etwa durch eine versicherungspflichtige Beschäftigung. Grund dafür ist die Bindung der Befreiung: Sie gilt, solange das Studium ununterbrochen fortbesteht, und endet mit dem Studium selbst. Eine Rückkehr aus der privaten Versicherung wegen vorrangiger Versicherungspflicht bedeutet, dass eine andere Pflichtversicherung, etwa aus einer Beschäftigung, die studentische Versicherungspflicht verdrängt. Für Studierende, die neben dem Studium arbeiten, lohnt ein Blick in den Ratgeber zu Krankenversicherung im Werkstudentenjob prüfen.
| Situation | Wechsel möglich |
|---|---|
| Studienbeginn, PKV, kein Befreiungsantrag gestellt | Ja, in den ersten drei Monaten |
| Laufendes Studium nach Befreiung | Während des Studiums in der Regel nicht |
| Bachelor-Master nahtlos | Befreiung bleibt bestehen |
| Unterbrechung über einen Monat | Neue Wahl möglich |
| Überschreiten der Altersgrenze von 30 Jahren | Laut Studierendenwerk zwei Wochen Wahlzeit zwischen GKV-Weiterversicherung und PKV |
Ein Wechsel zur gesetzlichen Versicherung beendet die private Vollversicherung vollständig. Davon zu unterscheiden ist ein Wechsel des privaten Versicherers: Dieser bleibt innerhalb der privaten Versicherung, hebt eine bestehende Befreiung nicht auf und ändert nichts an deren Bindung. Die Zahl der Fachsemester spielt seit 2020 keine Rolle mehr für die Versicherungspflicht. Als Ergebnis bleibt festzuhalten: Der Rückweg von der privaten in die gesetzliche Versicherung besteht am Studienbeginn und erst wieder nach dessen Ende, mit den genannten Ausnahmen bei Bachelor-Master-Übergang, kurzer Unterbrechung und Überschreiten der Altersgrenze.
Wechsel von der GKV in die PKV: Befreiung und Bindung
Der Wechsel von der gesetzlichen in die private Krankenversicherung läuft im Studium über die Befreiung von der Versicherungspflicht. Studierende beantragen diese Befreiung zugunsten der privaten Versicherung innerhalb von drei Monaten, maßgeblich ist dabei die Einschreibung oder das Ende einer bestehenden Familienversicherung. Die Befreiung wirkt rückwirkend ab Beginn der Versicherungspflicht, wenn bis dahin noch keine Leistungen in Anspruch genommen wurden, sonst erst ab dem Monat, der auf die Antragstellung folgt.
Eine Befreiung zugunsten einer freiwilligen gesetzlichen Versicherung ist nicht zulässig. Wirksam wird die Befreiung nur mit dem Nachweis einer anderen Absicherung, also eines privaten Versicherungsvertrags oder eines Beihilfeanspruchs. Die Entscheidung ist endgültig und für das gesamte Studium nicht widerrufbar; ein erneuter Wechsel in die gesetzliche Versicherung ist erst möglich, wenn die Versicherungspflicht endet. Diese Bindung gilt als Regel, mit der Ausnahme bei nahtlosem Bachelor-Master-Übergang oder einer Unterbrechung von bis zu einem Monat. Wer den studentischen Beitrag der gesetzlichen Versicherung einordnen will, findet dazu einen eigenen Ratgeber zu Studentische Krankenversicherung: Beitrag verstehen.
| Merkmal | Beschreibung |
|---|---|
| Frist | Drei Monate ab Einschreibung oder Ende der Familienversicherung |
| Nachweis | Anderweitige Absicherung im Krankheitsfall |
| Bindung | Für das ununterbrochene Studium, nicht widerrufbar |
| Beispiel | Beamtenkinder mit Beihilfeanspruch |
Wer sich befreien lässt, ist nicht mehr familienversichert, denn die Familienversicherung setzt voraus, dass keine Befreiung vorliegt. Kinder von Beamten mit Beihilfeanspruch nutzen die Befreiung häufig, um privat versichert zu bleiben. Als Ergebnis gilt: Wer in die private Versicherung wechselt, entscheidet innerhalb von drei Monaten und bleibt für das ununterbrochene Studium an diese Entscheidung gebunden.
Kosten vergleichen, Unterlagen und Meldung
Der Kostenvergleich gelingt nur, wenn die Angaben denselben Stand haben und dieselbe Absicherung meinen. Der studentische Beitrag der gesetzlichen Versicherung ist nach Angabe des Bundesgesundheitsministeriums besonders niedrig und liegt derzeit bei 87,38 Euro zuzüglich des Zusatzbeitrags der jeweiligen Kasse, Stand des Abrufs am 02.10.2026. Die Verbraucherzentrale beschreibt die Berechnung dieses Beitrags aus den BAföG-Bedarfssätzen und nennt ihre eigenen Zahlen mit Stand 2024. Beide Angaben lassen sich also nur mit ihrem jeweiligen Stand sinnvoll nebeneinanderstellen.
Private Versicherer bieten laut Verbraucherzentrale neben Normaltarifen auch eigene Ausbildungstarife an. Wegen der Unterschiede zwischen diesen Tarifen lohnt es sich, mehrere Angebote einzuholen, bevor eine Entscheidung fällt. Wer die Altersgrenze und die Lage nach dem 30. Lebensjahr genauer einordnen möchte, findet dazu einen eigenen Ratgeber zu Krankenversicherung ab 30 im Studium klären.
| Unterlage | Zweck |
|---|---|
| Befreiungsantrag | Bei der Krankenkasse einzureichen |
| Nachweis der anderen Absicherung | Macht die Befreiung wirksam |
| Versicherungsnachweis | Geht an die Hochschule |
Die genannten Unterlagen sind der Befreiungsantrag bei der Krankenkasse, der Nachweis einer anderen Absicherung und der Versicherungsnachweis an die Hochschule. Bei einer Befreiung ist jeweils die Krankenkasse zuständig, die diese Befreiung durchgeführt hat. Hochschulen nehmen am elektronischen Meldeverfahren der Krankenkassen teil; bei einer Befreiung weist die Kasse den Status gegenüber der Hochschule nach, ansonsten genügt ein Versichertennachweis. Auskunft dazu geben die Krankenkassen, die Studierendenwerke und die Verbraucherzentrale; dieser Text ersetzt keine Rechts- oder Versicherungsberatung. Als Ergebnis gilt: Wer vergleicht, stellt den studentischen Pflichtbeitrag mit seinem jeweiligen Stand neben die eingeholten privaten Angebote und berücksichtigt dabei die Bindung der Befreiung.
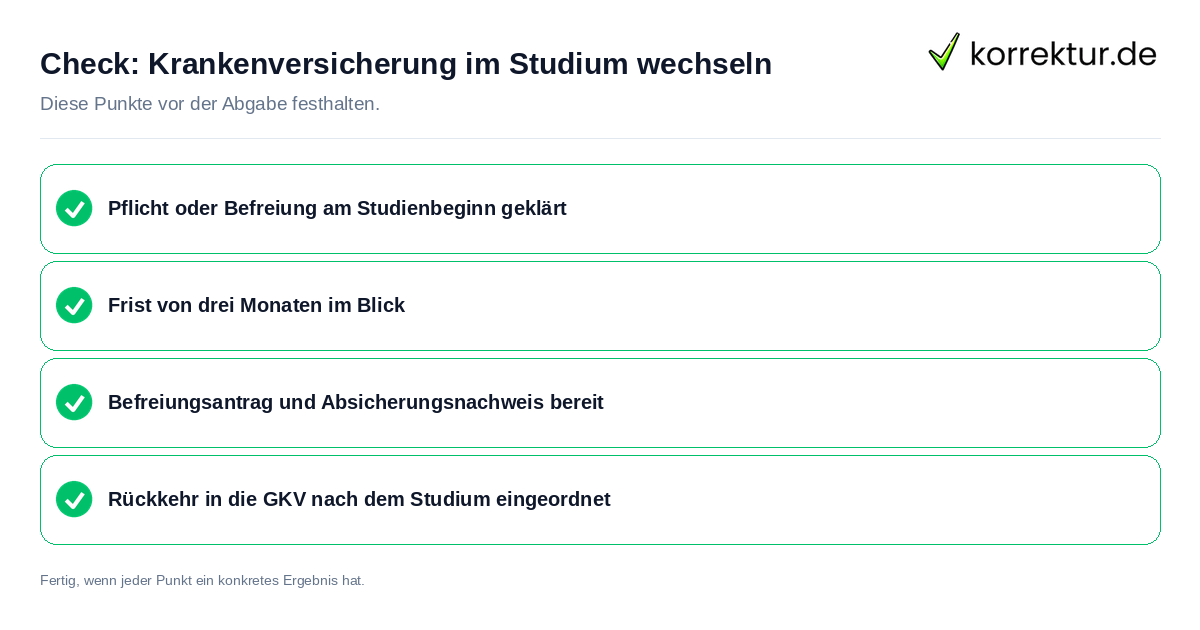
Entscheidungsweg in vier Schritten und Rückkehr in die GKV
Der Entscheidungsweg hat vier Schritte, und der erste ist der Zeitpunkt der Einschreibung. Im ersten Schritt wird die Ausgangslage geklärt: ob bereits eine private Versicherung, eine Familienversicherung oder eine gesetzliche Versicherung besteht, wie alt die betreffende Person ist und wann das Studium beginnt.
- Ausgangslage klären: privat versichert, familienversichert oder gesetzlich versichert, Alter und Studienbeginn werden festgestellt.
- Die Frist von drei Monaten ab Beginn der Versicherungspflicht oder ab dem Ende der Familienversicherung wird beachtet.
- Es erfolgt entweder der Wechsel in die gesetzliche Versicherung, ohne Befreiungsantrag und mit Beendigung des privaten Vertrags, oder die Befreiung mit Antrag und Nachweis.
- Hochschule und Krankenkasse werden entsprechend informiert.
Für die Zeit nach dem Studium gilt: Die Rückkehr in die gesetzliche Versicherung ist nach einer Befreiung normalerweise erst nach dem Studium möglich, etwa durch eine versicherungspflichtige Beschäftigung. Während eines laufenden Studiums steht nur die Familienversicherung bis zum 25. Lebensjahr offen, und auch das nur, wenn keine Befreiung besteht. Wer die Voraussetzungen der Familienversicherung während des Studiums klären möchte, findet dazu einen eigenen Ratgeber zu Familienversicherung im Studium prüfen.
Ein erfundenes Beispiel veranschaulicht den Unterschied: Ein Student der Medizin ist als Beamtenkind privat versichert und stellt zu Studienbeginn den Befreiungsantrag, um weiterhin privat versichert zu bleiben. Als Gegenbeispiel entscheidet sich eine Studentin der Germanistik, die zuvor privat versichert war, gegen die Befreiung und wechselt stattdessen in die gesetzliche Versicherung. Beide Fälle sind ausdrücklich erfunden und dienen nur der Veranschaulichung, ohne Beitragszahlen zu nennen. Die Entscheidung am Studienbeginn bestimmt die Wege für das gesamte Studium; wer sich vorher unsicher ist, klärt die Bindung der Befreiung, bevor die Dreimonatsfrist abläuft.
Quellen und Stand
- Paragraf 5 SGB V, Versicherungspflicht, gesetze-im-internet.de (Bundesministerium der Justiz): www.gesetze-im-internet.de (geprüft am 2026-10-02)
- Paragraf 8 SGB V, Befreiung von der Versicherungspflicht, gesetze-im-internet.de (Bundesministerium der Justiz): www.gesetze-im-internet.de (geprüft am 2026-10-02)
- Paragraf 10 SGB V, Familienversicherung, gesetze-im-internet.de (Bundesministerium der Justiz): www.gesetze-im-internet.de (geprüft am 2026-10-02)
- Grundsätzliche Hinweise Kranken- und Pflegeversicherung der Studenten, GKV-Spitzenverband (Fassung vom 23.12.2025), Abschnitt 3: www.vdek.com (geprüft am 2026-10-02)
- Grundsätzliche Hinweise Kranken- und Pflegeversicherung der Studenten, GKV-Spitzenverband (Fassung vom 23.12.2025), Abschnitte 1.1.4 und 5.2: www.vdek.com (geprüft am 2026-10-02)
- Private Krankenversicherung: Sinnvolle Alternative für Studierende mit Beeinträchtigungen?, Deutsches Studierendenwerk: www.studierendenwerke.de (geprüft am 2026-10-02)
- Studentische Krankenversicherung: Diese Möglichkeiten gibt es, Verbraucherzentrale (Stand 05.11.2024): www.verbraucherzentrale.de (geprüft am 2026-10-02)
- Gesetzliche Krankenversicherung: Versicherte, Bundesgesundheitsministerium (abgerufen 02.10.2026): www.bundesgesundheitsministerium.de (geprüft am 2026-10-02)