Körperschaftssteuer: Bedeutung, Wortart und Schreibweise prüfen
Körperschaftssteuer bezeichnet eine Steuer auf das Einkommen
Laut DWDS bezeichnet die Körperschaftssteuer eine Steuer auf das Einkommen von Unternehmen sowie von (Kapital)Gesellschaften. Hier liest du, wie du Wortart, die Nebenform Körperschaftsteuer und die Wortbestandteile sicher einordnest und für deinen Text prüfst.
Überblick: Körperschaftssteuer in Bedeutung und Grammatik einordnen
Wenn du im Studium oder bei der Vorbereitung auf das Studium auf den Begriff Körperschaftssteuer triffst, hilft dir ein klarer Blick in das Wörterbuch bei der genauen Einordnung. Laut dem Eintrag im DWDS bezeichnet das Wort Körperschaftssteuer eine Steuer auf das Einkommen von Unternehmen sowie von (Kapital)Gesellschaften. Damit erhältst du eine verlässliche sprachliche Grundlage, wenn du Wortbedeutungen und Abkürzungen für eine Lehrveranstaltung oder eine eigene Ausarbeitung zusammenstellst. Zugleich gibt das Nachschlagewerk Auskunft über die grammatischen Eigenschaften: Es handelt sich um ein Substantiv mit femininem Geschlecht. Wenn du im Satzbau die Artikel der, die und das passend auswählst, verlangt dieses feminine Nomen im Nominativ Singular entsprechend den Begleiter die.
Neben der Hauptform verzeichnet das DWDS ausdrücklich die Schreibweise Körperschaftsteuer ohne Fugen-s als Nebenform. Für deine eigene Textarbeit steht damit eine konkrete Entscheidung an: Du legst fest, welche der beiden im Wörterbuch geführten Varianten du in deinem Dokument verwendest, damit deine Rechtschreibung im gesamten Manuskript einheitlich bleibt. Auch die Beugungsformen sind im DWDS klar ausgewiesen: Der Genitiv Singular lautet Körperschaftssteuer, während für den Plural die Form Körperschaftssteuern festgehalten ist. Zudem zeigt der Wörterbucheintrag den strukturellen Aufbau des Begriffs, denn das Wort ist aus den Bestandteilen Körperschaft und Steuer gebildet. Wer Regeln zur Getrennt- und Zusammenschreibung nachschlägt, erkennt hier eine feste Zusammensetzung zweier Substantive zu einem eigenen Fachwort.
Wichtig für deine Planung sind das Ziel und die klaren Grenzen einer solchen Wörterbuchrecherche. Das Ziel besteht darin, die Wortbedeutung, die Wortart Substantiv, die Grammatik und die zulässige Nebenform sauber zu erfassen, um den Ausdruck sprachlich fehlerfrei in verschiedene Textformen einzubauen. Die Grenze liegt dort, wo fachliche Details des Steuerrechts beginnen: Der DWDS-Eintrag liefert keine Angaben zu konkreten Steuersätzen, nennt keine Fristen und verweist auf keine Gesetzesparagrafen. Ebenso enthält diese Quelle keine Aussagen zur geschichtlichen Herkunft oder zur Häufigkeit des Wortes. Übernimm daher niemals unbelegte Zahlen oder Fristen in deine Arbeit, sondern nutze den Wörterbuchbeleg ausschließlich für die sprachliche und begriffliche Basis.
Schritt für Schritt: So gehst du bei der Begriffsarbeit vor
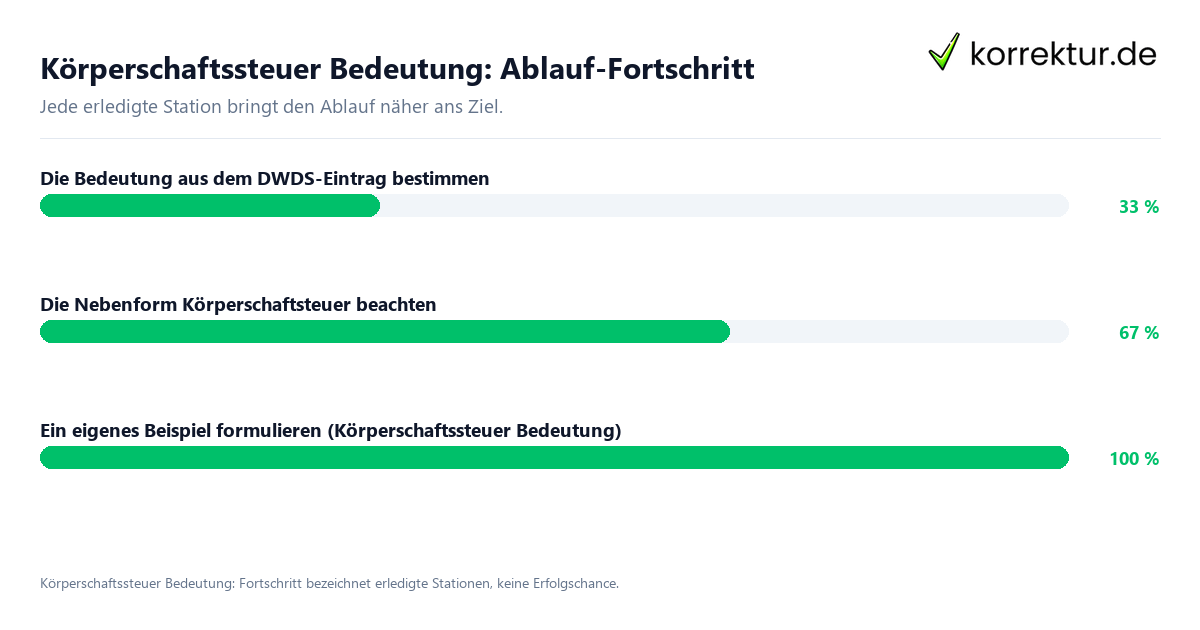
Damit du den Begriff sicher in deinen eigenen Text überführst, gehst du am besten strukturiert Schritt für Schritt vor. Zuerst bestimmst du die genaue Bedeutung direkt aus dem DWDS-Eintrag und hältst schriftlich fest, dass die Körperschaftssteuer eine Steuer auf das Einkommen von Unternehmen und (Kapital)Gesellschaften bezeichnet. Notiere dir im selben Arbeitsschritt das feminine Genus, den Genitiv Singular Körperschaftssteuer sowie die ausgewiesene Pluralbildung Körperschaftssteuern. Achte dabei ebenso auf die korrekte Groß- und Kleinschreibung des Substantivs und entscheide dich bewusst, ob du die Form Körperschaftssteuer oder die belegte Nebenform Körperschaftsteuer in deinem Text oder deiner Reinschrift nutzen möchtest.
Im zweiten Schritt achtest du auf die Wortbildung aus Körperschaft und Steuer und formulierst ein eigenes, sprachlich neutrales Beispiel für deinen Textzusammenhang. Wenn du für das Studium wissenschaftliches Schreiben trainierst, bettest du das Wort so in einen Satz ein, dass die belegte Definition unverfälscht erkennbar bleibt. Überprüfe deinen Beispielsatz anschließend anhand der allgemeinen Rechtschreibregeln sowie mit Blick auf eine saubere Kommasetzung, damit Hauptsatz und Erläuterung sprachlich klar ineinandergreifen. Ein konkretes Ablaufbeispiel zeigt dir die Umsetzung im Studienalltag: Eine Studentin bereitet ein Referat vor und stößt in ihren Notizen auf beide Schreibweisen des Begriffs. Sie schlägt im DWDS nach, liest die Definition als Steuer auf das Einkommen von Unternehmen und (Kapital)Gesellschaften und stellt fest, dass Körperschaftssteuer das Hauptstichwort und Körperschaftsteuer die Nebenform ist. Daraufhin formuliert sie für ihr Handout den eigenen Satz: „Der Begriff Körperschaftssteuer bezeichnet eine Steuer auf das Einkommen von Unternehmen und Gesellschaften.“ Anschließend vermerkt sie in ihren Unterlagen, im gesamten Handout bei der Schreibweise mit Fugen-s zu bleiben, und notiert eine Frage an ihre Dozentin, um die für das Seminar gewünschte Fachliteratur zu klären.
Im dritten Schritt bestimmst du die zuständige Stelle oder Person, falls über die reine Wortbedeutung hinaus sachliche oder formale Fragen für deine Aufgabe offenbleiben. Prüfe deine offiziellen Studien- oder Aufgabenunterlagen, um herauszufinden, welche Lehrperson, welches Prüfungsamt oder welche Beratungsstelle für dein Anliegen verantwortlich ist. Dokumentiere abschließend dein Rechercheergebnis mit Datum sowie Quellennachweis und lege deinen nächsten konkreten Arbeitsschritt fest, etwa die Abstimmung der gewählten Schreibweise oder das Einholen weiterführender Literaturhinweise bei der zuständigen Person.
Typische Fehler bei der Verwendung von Körperschaftssteuer vermeiden
Bei der Verwendung des Begriffs in studentischen Arbeiten oder Sachtexten lassen sich typische Stolpersteine leicht umgehen, wenn du streng beim belegten Wortlaut bleibst. Ein wesentlicher Fehler besteht darin, im Text konkrete Steuersätze, Zahlungsfristen oder rechtliche Folgen zu nennen, die der genutzte Wörterbucheintrag überhaupt nicht belegt. Wenn dir für eine Aufgabe nur die lexikalische Definition vorliegt, darfst du daraus keine steuerrechtlichen Vorschriften ableiten. Ebenso wichtig ist eine saubere Trennung bei der Wortbildung: Obwohl das Substantiv aus den Teilen Körperschaft und Steuer zusammengesetzt ist, darfst du diese Bestandteile inhaltlich nicht miteinander gleichsetzen. Eine Körperschaft benennt den Träger, während Steuer die Abgabe bezeichnet; erst die Verbindung beider Teile ergibt den Ausdruck für die Steuer auf das Einkommen von Unternehmen und (Kapital)Gesellschaften. Achte deshalb auch bei der Suche nach sprachlicher Abwechslung darauf, keine ungenauen Synonyme einzusetzen, die diese spezifische Bedeutung verfälschen.
Ein zweiter Fehler entsteht, wenn Schreibende eigene Annahmen mit festen sprachlichen oder fachlichen Regeln verwechseln. Wer beispielsweise vermutet, durch eine Rechtschreibreform sei eine der beiden Formen Körperschaftssteuer oder Körperschaftsteuer ungültig geworden, liegt falsch, da das DWDS beide Varianten nebeneinander aufführt. Verlasse dich auch nicht blind darauf, wie Rechtschreibprogramme das Wort in deinem Textdokument markieren, sondern prüfe die Zulässigkeit direkt anhand des Wörterbucheintrags. Achte beim Ausformulieren deiner Definitionen zudem auf eine präzise Zeichensetzung und lies nach, wie du bei Bedarf Abkürzungen richtig schreiben kannst, anstatt ungeprüfte Kurzformen in deine Ausarbeitung einzuführen.
Vermeide es drittens, notwendige Nachweise und klärende Rückfragen aufzuschieben. Wenn du merkst, dass deine Aufgabenstellung Aussagen verlangt, die über die im DWDS belegte Bedeutung als Steuer auf das Einkommen von Unternehmen und (Kapital)Gesellschaften hinausgehen, warte nicht bis kurz vor der Abgabe. Halte sofort fest, welche Informationen fehlen, ermittle anhand deiner Unterlagen die zuständige betreuende Stelle und kläre frühzeitig, welche fachlichen Quellen du ergänzend heranziehen sollst.
Abschließende Checkliste für deine Textprüfung
Bevor du deinen Text abschließt oder deine Notizen für eine Prüfung freigibst, gehst du die wichtigsten Prüfpunkte noch einmal systematisch durch. Mit dieser Kontrolle stellst du sicher, dass alle Angaben zu Bedeutung, Grammatik und Schreibweise exakt dem Nachweis aus dem DWDS entsprechen und keine unbelegten Behauptungen in deine Ausarbeitung geraten sind.
- Bedeutung belegt: Du hast geprüft, dass Körperschaftssteuer im Text als Steuer auf das Einkommen von Unternehmen und (Kapital)Gesellschaften wiedergegeben wird.
- Wortart Substantiv geprüft: Du hast berücksichtigt, dass es sich um ein feminines Substantiv handelt, dessen Genitiv Singular Körperschaftssteuer und dessen Plural Körperschaftssteuern lautet.
- Nebenform genannt und entschieden: Du kennst die belegte Nebenform Körperschaftsteuer und hast für dein Dokument eine einheitliche Schreibweise festgelegt.
- Wortbestandteile erklärt: Du hast nachvollzogen, dass das Wort aus Körperschaft und Steuer gebildet ist, ohne diese beiden Bestandteile inhaltlich gleichzusetzen.
- Zuständige Quelle oder Stelle bestimmt: Du hast die Wörterbuchquelle sauber notiert und für weitergehende Fach- oder Formalfragen die zuständige Person oder Stelle aus deinen offiziellen Unterlagen ermittelt.
- Persönlichen nächsten Schritt festgelegt: Du hast konkret entschieden, ob du als Nächstes deinen eigenen Beispielsatz in den Text einfügst oder offene Anforderungen direkt mit der zuständigen Stelle klärst.
So zitieren Sie diese Seite
Stand: 26. Oktober 2026korrektur.de. (2026, 26. Oktober). Körperschaftssteuer Bedeutung: Definition und Schreibweise. korrektur.de. https://korrektur.de/koerperschaftssteuer
„Körperschaftssteuer Bedeutung: Definition und Schreibweise.“ korrektur.de, 26. Okt. 2026, korrektur.de/koerperschaftssteuer. Zugriff 26. Okt. 2026.
korrektur.de (2026) Körperschaftssteuer Bedeutung: Definition und Schreibweise. Verfügbar unter: https://korrektur.de/koerperschaftssteuer (Zugriff: 26. Oktober 2026).
korrektur.de. „Körperschaftssteuer Bedeutung: Definition und Schreibweise.“ Zuletzt geändert 26. Oktober 2026. https://korrektur.de/koerperschaftssteuer.
korrektur.de. Körperschaftssteuer Bedeutung: Definition und Schreibweise [online]. 2026 [Zugriff am 26.10.2026]. Verfügbar unter: https://korrektur.de/koerperschaftssteuer
Quellen und Stand
- Offizielle Quelle: www.dwds.de (geprüft am 2026-10-23)