So verstehst du Corporate Social Responsibility richtig
 Fachlich geprüft von Benjamin Lohrer, Lektor bei korrektur.de · Stand: 3. November 2026
Corporate Social Responsibility: Begriff, Standards und Pflichten
Unter Corporate Social Responsibility (CSR) fällt die umfassende Verantwortung, die ein Unternehmen für die gesellschaftlichen Folgen seiner Geschäftstätigkeit trägt. So verstehst du Corporate Social Responsibility richtig, wenn du freiwillige ISO-Standards und Selbstverpflichtungen sauber trennst: In Deutschland sind zentrale Bereiche seit 2023 nicht mehr rein freiwillig, sondern als gesetzliche Pflichten verbindlich geregelt.
CSR-Definition: Bedeutung, EU-Verständnis und Carroll-Pyramide
Die Bedeutung von Corporate Social Responsibility liegt darin, dass ein Unternehmen für sämtliche gesellschaftlichen Auswirkungen seiner geschäftlichen Entscheidungen einsteht. Gemäß der Begriffsbestimmung der Europäischen Kommission verbleibt die federführende Steuerung dafür beim jeweiligen Betrieb selbst. Dieser hat die Aufgabe, geltendes Recht einzuhalten und zugleich soziale, ökologische sowie ethische Belange ebenso wie Verbraucher- und Menschenrechtsfragen systematisch in seine Geschäftsstrategie und seine laufenden Arbeitsprozesse einzubinden.
Aus Sicht der Kommission steht CSR in engem Zusammenhang mit betriebswirtschaftlichen Handlungsfeldern wie einer wirksamen Risikosteuerung, möglichen Kosteneinsparungen, dem Kapitalzugang, stabilen Kundenbeziehungen, der Personalarbeit sowie der langfristigen Innovationsfähigkeit. Die hierzu veröffentlichte erneuerte Strategie der Kommission stammt aus dem Jahr 2011. Wer eine wissenschaftliche Untersuchung verfasst, sollte gezielt überprüfen, welche dieser genannten Aspekte sich anhand konkreter Dokumente des untersuchten Unternehmens tatsächlich nachweisen lassen.
Auf der Lehrplattform Toolshero wird Carrolls Grundlagenmodell aus dem Jahr 1979 erläutert, das zwischen wirtschaftlicher, rechtlicher, ethischer und unterstützender gesellschaftlicher Verantwortung differenziert. In der Weiterentwicklung von 1991 veranschaulicht die Plattform diesen Ansatz als gestufte Pyramide: Das wirtschaftliche Fundament trägt die aufbauenden Ebenen Recht, Ethik und schließlich Philanthropie. Für eine akademische Arbeit kann die Zusammenfassung einer solchen Lehrplattform jedoch niemals Carrolls Urschrift von 1991 ersetzen, weshalb zwingend die Originalquelle auszuwerten ist. Innerhalb der Pyramidenlogik bildet die philanthropische Verantwortung lediglich die freiwillige Spitze oberhalb der drei gesellschaftlich erwarteten Stufen und keineswegs das Kernelement. Kritisch merkt die Darstellung an, dass das Konzept stark durch spezifische US-Erfahrungen geprägt ist und komplexe Zusammenhänge deutlich vereinfacht. Zwar helfen solche BWL-Modelle bei der gedanklichen Strukturierung, doch muss ihre Eignung für den jeweiligen Untersuchungsgegenstand stets anhand der Primärliteratur belegt werden.
DIN ISO 26000 im Überblick: Leitfaden und sieben Kernthemen
Mit der DIN ISO 26000 hat die ISO im November 2010 einen umfassenden Orientierungsrahmen publiziert, der sich bewusst als praxisnaher Leitfaden versteht. Da dieses Dokument keine klassische Prüfnorm darstellt, sondern lediglich Handlungsanleitungen formuliert, ist eine offizielle Zertifizierung nach diesem Standard ausgeschlossen. Abschnitt 4 definiert dafür sieben grundlegende Prinzipien: Rechenschaftspflicht, Transparenz, ethisches Verhalten, die Achtung der Interessen von Anspruchsgruppen, die Wahrung der Rechtsstaatlichkeit, die Achtung der Menschenrechte sowie die Orientierung an internationalen Verhaltensstandards.
Darauf aufbauend gliedert Abschnitt 6 die gesellschaftliche Verantwortung in sieben zentrale Kernthemen, denen insgesamt 37 konkrete Handlungsfelder zugeordnet sind. Der Bereich Organisationsführung nimmt hierbei eine übergeordnete Querschnittsrolle ein, die alle anderen Themenfelder steuert. Die nachfolgend aufgeführten Praxisbeispiele veranschaulichen mögliche betriebliche Festlegungen für das jeweilige organisatorische Umfeld, ohne jedoch eine pauschale Wirksamkeit zu unterstellen.
| Kernthema | Worum es geht | Ein Beispiel einer Maßnahme |
|---|---|---|
| Organisationsführung | Querschnittsfunktion | Eine Zuständigkeit für die Bearbeitung der Kernthemen festlegen |
| Menschenrechte | Kernthema der DIN ISO 26000 | Menschenrechtsbelange bei einer internen Entscheidung dokumentieren |
| Arbeitspraktiken | Kernthema der DIN ISO 26000 | Arbeitspraktiken in einer internen Bestandsaufnahme erfassen |
| Umwelt | Kernthema der DIN ISO 26000 | Umweltbelange für einen betrieblichen Ablauf festhalten |
| Faire Betriebs- und Geschäftspraktiken | Kernthema der DIN ISO 26000 | Eine interne Regel zu Geschäftspraktiken schriftlich festlegen |
| Konsumentenanliegen | Kernthema der DIN ISO 26000 | Konsumentenanliegen in einer Produktunterlage vermerken |
| Einbindung und Entwicklung der Gemeinschaft | Kernthema der DIN ISO 26000 | Ein Vorhaben zur Gemeinschaft mit Ziel und Zuständigkeit beschreiben |
Insgesamt versammelt der Leitfaden mehr als 600 einzelne Empfehlungen, die stellenweise recht allgemein formuliert sind oder sich inhaltlich überschneiden. Unternehmen müssen diesen Katalog nicht vollständig abarbeiten, da die konkrete Auswahl passender Maßnahmen stets vom jeweiligen betrieblichen Umfeld abhängt. Wer in seiner Arbeit ergänzend eine Balanced Scorecard heranzieht, sollte deren methodische Eignung für die eigene Fragestellung gesondert herleiten und begründen.
Gesetzliche Sorgfaltspflichten für Unternehmen in Deutschland
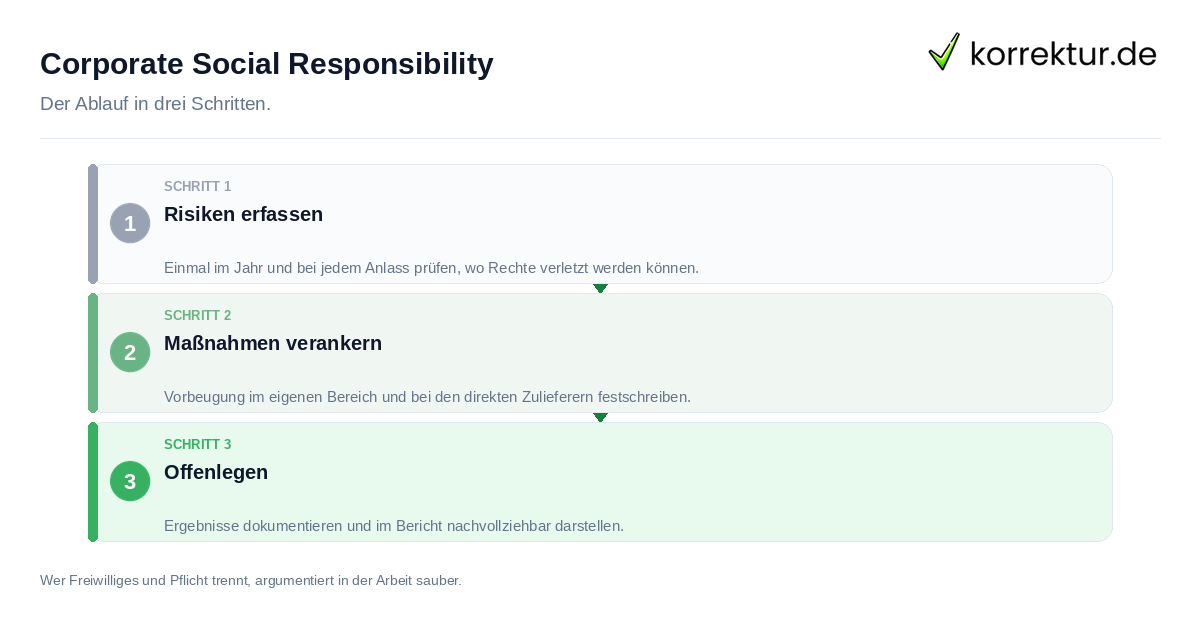
Mit dem Lieferkettensorgfaltspflichtengesetz vom 16. Juli 2021 wurden zentrale Sorgfaltsanforderungen verbindlich kodifiziert. Nachdem das Gesetz ab dem 1. Januar 2023 zunächst Betriebe mit mindestens 3.000 Arbeitnehmern im Inland erfasste, greift seit dem 1. Januar 2024 der abgesenkte Schwellenwert von 1.000 Beschäftigten. Innerhalb von Konzernstrukturen werden dabei die Mitarbeitenden sämtlicher konzernangehöriger Gesellschaften der jeweiligen Obergesellschaft hinzugerechnet. Ob ein untersuchtes Unternehmen tatsächlich unter diese Regelung fällt, lässt sich nur durch einen genauen Abgleich der Beschäftigtenzahlen und der gesellschaftsrechtlichen Konzernstruktur klären.
- Ein wirksames Risikomanagement aufbauen und intern klar festlegen, wer für die Überwachung zuständig ist.
- Systematische und regelmäßige Risikoanalysen im Geschäftsbetrieb durchführen.
- Eine verbindliche Grundsatzerklärung verabschieden sowie geeignete Präventionsmaßnahmen im eigenen Geschäftsbereich und gegenüber unmittelbaren Zulieferern verankern.
- Bei festgestellten Verletzungen gezielte Abhilfemaßnahmen einleiten und ein zugängliches Beschwerdeverfahren bereitstellen.
- Sämtliche Schritte laufend dokumentieren, öffentlich berichten und die besonderen Sorgfaltspflichten für mittelbare Zulieferer gemäß Paragraph 9 erfüllen.
Gesetzlich vorgeschrieben ist eine solche Risikoanalyse sowohl einmal jährlich als auch anlassbezogen, sobald sich die Risikolage etwa durch ein neues Produkt, ein neues Projekt oder ein verändertes Geschäftsfeld wesentlich verschiebt. Die gewonnenen Erkenntnisse müssen intern an maßgebliche Entscheidungsträger wie den Vorstand oder die Einkaufsabteilung weitergeleitet werden. Während sich die regulären Sorgfaltspflichten auf den eigenen Geschäftsbereich und direkte Zulieferer erstrecken, greift bei mittelbaren Zulieferern die Sonderregelung nach Paragraph 9. Ergänzend lässt sich eine PESTEL-Analyse als eigenständiges Umfeldinstrument nutzen, sofern vorab alle für den Untersuchungsfall belastbaren Rahmen- und Marktdaten erhoben wurden.
UN Global Compact: Zehn Prinzipien und praktische Vorteile
Als weltweit bekannte Initiative bündelt der UN Global Compact zehn Prinzipien und teilt diese in vier Themenfelder auf: Jeweils zwei Grundsätze betreffen die Menschenrechte, vier widmen sich den Arbeitsnormen, drei dem Umweltschutz und eines zielt auf die Korruptionsbekämpfung ab. Inhaltlich stützt sich dieses Rahmenwerk auf vier zentrale internationale Referenzdokumente: die Allgemeine Erklärung der Menschenrechte, die ILO-Erklärung zu grundlegenden Prinzipien und Rechten bei der Arbeit, die Rio-Erklärung über Umwelt und Entwicklung sowie das Übereinkommen der Vereinten Nationen gegen Korruption.
Nach Angaben des deutschen Netzwerks beteiligen sich weltweit mehr als 25.400 Unterzeichner an der Initiative, wovon über 1.310 auf Deutschland entfallen. Wer beitritt, muss zwar jährlich einen standardisierten Fortschrittsbericht vorlegen, doch ersetzt die bloße Unterschrift keinen belastbaren Nachweis für tatsächliches Wohlverhalten. Da die Grundsätze auf einer freiwilligen Selbstverpflichtung basieren und keinen eigenen Sanktionsmechanismus besitzen, dokumentiert die genannte Teilnehmerzahl lediglich formale Beitritte, sagt aber nichts über die dahinterstehenden Umsätze oder Beschäftigtenzahlen aus.
Auf dem Fachportal des Bundesministeriums für Arbeit und Soziales werden konkrete betriebliche Vorteile hervorgehoben: Dazu zählen direkte Kostenvorteile durch gesteigerte Energie- und Ressourceneffizienz, geringere unfallbedingte Ausfallzeiten dank konsequentem Arbeitsschutz sowie ein leichterer Zugang zu zinsgünstigem Kapital bei transparenter Offenlegung der eigenen Nachhaltigkeitsleistung. Zugleich zeichnet das Ministerium nach, wie sich CSR schrittweise von einer rein freiwilligen Selbstverpflichtung zu einem festen Bestandteil regulatorischer Pflichterfüllung wandelt. In einer Fallstudie ist daher stets im Einzelnen zu prüfen, welche belastbaren Kennzahlen zu Energieverbrauch, Ressourceneinsatz, Arbeitsschutz und Offenlegung im jeweiligen Betrieb tatsächlich veröffentlicht sind.
Abgrenzung zu ESG, CSRD-Berichtspflichten und GRI-Standards
Das Kürzel ESG steht für die Bereiche Environmental, Social und Governance. Während CSR die originäre gesellschaftliche Selbst- und Handlungsverantwortung aus Unternehmenssicht bezeichnet, fungiert ESG vorrangig als messbarer Bewertungsrahmen für den Kapitalmarkt, weshalb beide Begriffe in wissenschaftlichen Arbeiten nicht gleichgesetzt werden dürfen. Kreditinstitute sowie langfristig orientierte institutionelle Anleger wie Pensionsfonds und Lebensversicherungen knüpfen ihre Kreditvergabe- und Investitionsentscheidungen immer enger an überprüfbare Nachhaltigkeitskennzahlen. Dabei differenziert das Informationsportal zwischen negativen Ausschlusskriterien, dem vergleichenden Best-in-Class-Ansatz und gezielten thematischen Investments. Bei einer konkreten Unternehmensanalyse ist deshalb genau zu untersuchen, welche dieser Auswahlkriterien ein beteiligter Kapitalgeber tatsächlich anlegt.
Auf europäischer Ebene wurde die vormals als CSR-Richtlinie bekannte Vorgabe mit der Novellierung im Jahr 2022 durch die Corporate Sustainability Reporting Directive, konkret die Richtlinie (EU) 2022/2464, abgelöst und später im Rahmen des Omnibus-Verfahrens nochmals angepasst. Davon abzugrenzen ist die Global Reporting Initiative, die ihr Berichtsrahmenwerk nach einem modularen Baukastenprinzip aufbaut: Während GRI 1, GRI 2 und GRI 3 als übergreifende Universal Standards für sämtliche Organisationen gelten, adressieren die Sector Standards spezifische Wirtschaftszweige und die Topic Standards einzelne Fachthemen. Die Anwendung dieser freiwilligen Berichtsstandards entbindet ein Unternehmen jedoch nicht von einer bestehenden gesetzlichen Berichtspflicht.
Hinsichtlich möglicher Rechtsfolgen stellt Paragraph 3 Absatz 3 des Lieferkettengesetzes ausdrücklich klar, dass eine Verletzung der dort geregelten Sorgfaltspflichten keine eigenständige zivilrechtliche Haftung begründet. Eine unabhängig von diesem Gesetz bestehende zivilrechtliche Haftung bleibt davon allerdings ebenso unberührt wie die vorgesehene behördliche Durchsetzung und Kontrolle. Methodisch kann zwar eine SWOT-Analyse dabei helfen, Chancen, Risiken und rechtliche Abgrenzungen im eigenen Text übersichtlich zu strukturieren, sie ersetzt jedoch keinesfalls die sorgfältige Prüfung der einschlägigen Rechtsnormen.
CSR in Studienarbeiten: Aufbau, Schwellenwerte und Praxischeck
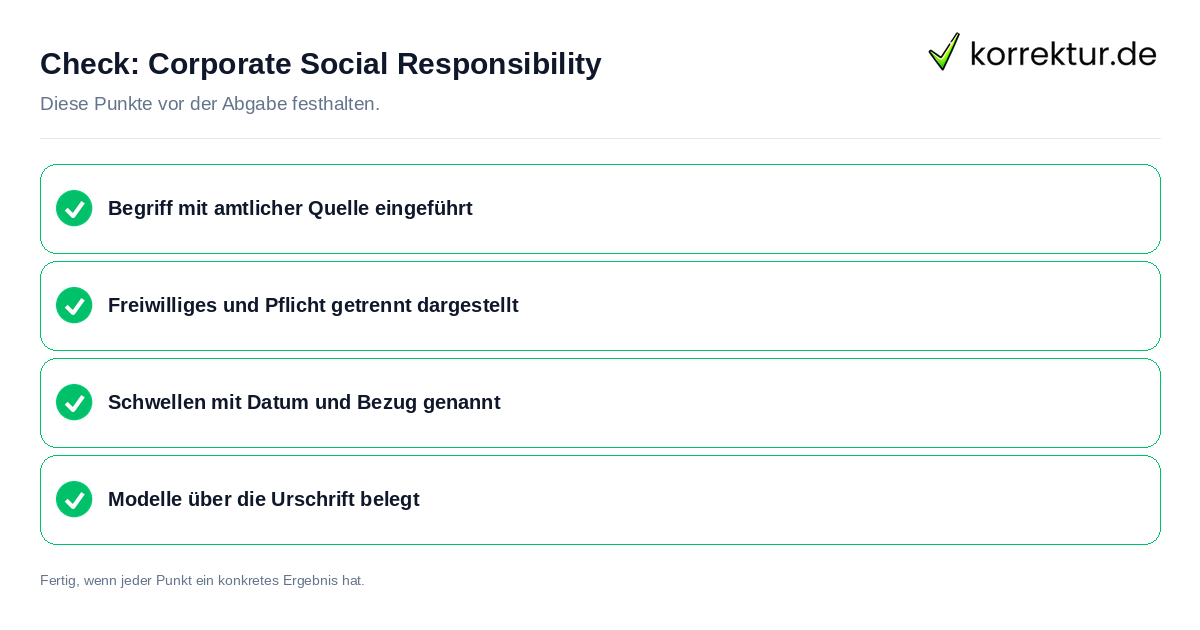
Wer das Themenfeld in einer Haus-, Bachelor- oder Masterarbeit systematisch aufbereitet, profitiert von einer klar strukturierten Vorgehensweise mit festen Prüfschritten:
- Den Fachbegriff zunächst präzise mithilfe einer offiziellen Definition wie jener der Europäischen Kommission einführen.
- Unverbindliche Leitfäden und freiwillige Standards strikt von rechtsverbindlichen gesetzlichen Pflichten abgrenzen.
- Sämtliche gesetzlichen Schwellenwerte stets vollständig mit Stichtag, Mitarbeiterzahl und finanzieller Bezugsgröße angeben.
- Konzeptionelle Darstellungen aus Online-Lehrplattformen niemals ungeprüft übernehmen, sondern direkt anhand der wissenschaftlichen Urschrift belegen.
- Die fehlende Sanktionswirkung und die methodischen Grenzen freiwilliger Selbstverpflichtungen in der eigenen Analyse kritisch herausarbeiten.
Besondere Sorgfalt erfordert in Studienarbeiten die zeitliche Staffelung der Berichtspflichten: Für Geschäftsjahre, die zwischen dem 1. Januar 2024 und dem 31. Dezember 2026 beginnen, erfasst die Vorgabe zunächst Kreditinstitute, Versicherungsunternehmen sowie kapitalmarktorientierte Gesellschaften mit mehr als 500 Beschäftigten, wobei einzelne Mitgliedstaaten diese Schwelle anheben können. Für Geschäftsjahre ab dem 1. Januar 2027 liegt die maßgebliche Grenze bei durchschnittlich 1.000 Beschäftigten sowie 450 Millionen Euro Nettoumsatz, sodass kleine Betriebe außerhalb des direkten Anwendungsbereichs bleiben. Vor jeder rechtlichen Einordnung eines Praxisbeispiels sind daher das konkrete Geschäftsjahr, die genaue Beschäftigtenzahl und der erzielte Umsatz zu ermitteln.
Für die praktische Berichterstattung stellt der Deutsche Nachhaltigkeitskodex ein kostenfreies digitales Berichtswerkzeug der Bundesregierung bereit. Der Prozess gliedert sich in die Registrierung samt Auswahl des passenden Berichtsstandards, die strukturierte Dateneingabe mithilfe integrierter Checklisten, den Datenexport als Word-, PDF- oder XBRL-Datei, die formale Kontrolle durch die jeweilige Abschlussprüfung des Unternehmens sowie eine anschließende optionale Veröffentlichung. Speziell für kleine und mittlere Unternehmen steht dabei ein eigener, abgespeckter Standard zur Verfügung. Wissenschaftlich ist stets zu beachten, dass ein solcher Bericht lediglich Unternehmensdaten transparent offenlegt, aber noch keinen Beweis für tatsächliche Nachhaltigkeit liefert, da die inhaltliche Bewertung bei den Adressaten liegt. Wer frühzeitig eine präzise Forschungsfrage formulieren möchte, kann den Untersuchungsfokus gezielt auf diese Differenz zwischen Bericht und Wirkung richten; weiterführende Bachelorarbeit Tipps unterstützen bei der Ausarbeitung, sofern alle übernommenen Aussagen anhand der jeweiligen Originalquelle verifiziert werden.
So zitierst du diese Seite
Stand: 3. November 2026korrektur.de. (2026, 23. September). CSR: Bedeutung, ISO-Standards und gesetzliche Pflichten. korrektur.de. https://korrektur.de/corporate-social-responsibility
„CSR: Bedeutung, ISO-Standards und gesetzliche Pflichten.“ korrektur.de, 23. Sept. 2026, korrektur.de/corporate-social-responsibility. Zugriff 28. Okt. 2026.
korrektur.de (2026) CSR: Bedeutung, ISO-Standards und gesetzliche Pflichten. Verfügbar unter: https://korrektur.de/corporate-social-responsibility (Zugriff: 28. Oktober 2026).
korrektur.de. „CSR: Bedeutung, ISO-Standards und gesetzliche Pflichten.“ Zuletzt geändert 23. September 2026. https://korrektur.de/corporate-social-responsibility.
korrektur.de. CSR: Bedeutung, ISO-Standards und gesetzliche Pflichten [online]. 2026 [Zugriff am 28.10.2026]. Verfügbar unter: https://korrektur.de/corporate-social-responsibility
Quellen und Stand
- Europäische Kommission: Corporate sustainability and responsibility: single-market-economy.ec.europa.eu (geprüft am 2026-09-23)
- Toolshero: Carroll's CSR Pyramid Model explained plus Example: www.toolshero.com (geprüft am 2026-09-23)
- Bundesumweltministerium: Gesellschaftliche Verantwortung von Unternehmen, Orientierungshilfe zur DIN ISO 26000: www.bundesumweltministerium.de (geprüft am 2026-09-23)
- United Nations Global Compact: The Ten Principles: www.unglobalcompact.org (geprüft am 2026-09-23)
- UN Global Compact Netzwerk Deutschland: Startseite: www.globalcompact.de (geprüft am 2026-09-23)
- Lieferkettensorgfaltspflichtengesetz (LkSG): www.gesetze-im-internet.de (geprüft am 2026-09-23)
- Lieferkettensorgfaltspflichtengesetz, Paragraf 3: Sorgfaltspflichten: www.gesetze-im-internet.de (geprüft am 2026-09-23)
- Umweltbundesamt: Umweltberichterstattung, CSR-Richtlinie und CSRD: www.umweltbundesamt.de (geprüft am 2026-09-23)
- Deutscher Nachhaltigkeitskodex: Startseite: www.deutscher-nachhaltigkeitskodex.de (geprüft am 2026-09-23)
- Bundesministerium für Arbeit und Soziales: CSR in der Praxis: www.csr-in-deutschland.de (geprüft am 2026-09-23)
- Global Reporting Initiative: GRI Standards: www.globalreporting.org (geprüft am 2026-09-23)
Dieser Leitfaden zum Thema „So verstehst du Corporate Social Responsibility richtig“ bündelt alle zentralen Grundlagen unter dem Beitragsfokus „CSR: Bedeutung, ISO-Standards und gesetzliche Pflichten“.