So funktioniert die ABC-Analyse in der Praxis
 Fachlich geprüft von Benjamin Lohrer, Lektor bei korrektur.de · Stand: 23. September 2026
ABC-Analyse: Klassen, Rechenweg und Grenzen
So funktioniert die ABC-Analyse in der Praxis: Dieser Leitfaden zeigt dir Schritt für Schritt, nach welchem Prinzip ein Betrieb seine Artikel, Kunden oder Lieferanten anhand ihres jeweiligen Beitrags zum Wertanteil strukturiert. Du lernst den konkreten Rechenweg in sieben Schritten kennen, verstehst die Einteilung in Klassen und erfährst, welche methodischen Grenzen bei der Auswertung zu beachten sind. Wichtig für die Einordnung: Die konkreten Klassengrenzen gibt immer der jeweilige Betrieb vor, denn sie ergeben sich nicht von selbst aus der bloßen Berechnung.
ABC-Analyse: Definition, Ursprung und Grundlagen
Als betriebswirtschaftliches Ordnungsverfahren sortiert die ABC-Analyse vorhandene Artikel, Kunden oder Lieferanten konsequent nach ihrem jeweiligen Beitrag zum gesamten Wert und gliedert den Bestand übersichtlich in drei Klassen.
Das Vorlesungsskript der Universität Duisburg-Essen stützt sich hierfür auf die Begriffsbestimmung von G. Wöhe: Demnach gliedert das Verfahren betriebliches Material systematisch nach dem Verhältnis von Wert und Menge. Darüber hinaus macht die Auswertung transparent, welches Gewicht einzelnen Gruppen von Artikeln, Kunden oder Lieferanten im Unternehmen zukommt.
Historisch geht die erste dokumentierte Darstellung laut Skript auf H. Ford Dickie zurück, der den Ansatz im Jahr 1951 bei General Electric vorstellte. Indem er bestehende statistische Erkenntnisse von Pareto und Lorenz verknüpfte, übertrug er diese theoretischen Konzepte erstmals gezielt auf praktische Aufgaben der Unternehmensführung.
Hinter dem bekannten Pareto-Prinzip steht laut Skript die Faustregel, dass sich häufig 80 Prozent einer Gesamtwirkung auf lediglich 20 Prozent der beteiligten Ursachen zurückführen lassen. Namensgeber ist Vilfredo Pareto, der seinerzeit in Italien feststellte, dass sich ein Vermögens- und Besitzanteil von 80 Prozent auf nur 20 Prozent der Einwohner konzentrierte. Für betriebliche Auswertungen liefert diese Relation allerdings nur einen empirischen Richtwert und kein starres Gesetz für die eigenen Daten.
Um eine solche Konzentration grafisch abzubilden, wird in der Praxis häufig die Lorenzkurve herangezogen, die Max Otto Lorenz bereits 1905 entwarf. Das Diagramm veranschaulicht statistische Verteilungen auf einen Blick: Je stärker sich der Kurvenverlauf von der gleichmäßigen Diagonale wölbt, desto deutlicher fällt die Ungleichverteilung aus. Auch im weiteren Kontext rund um BWL-Modelle macht die Lorenzkurve solche Konzentrationsgrade unmittelbar sichtbar.
Einteilung und Schwellenwerte der Klassen A, B und C
Nach den Unterlagen der Universität Duisburg-Essen umfasst die Kategorie A sämtliche Positionen, die für den Betrieb besonders wichtig, hochwertig und umsatzstark sind. In der Gruppe B sammeln sich dagegen weniger wichtige Güter oder Kontakte von mittlerem Wert und durchschnittlicher Umsatzstärke, während unter C vergleichsweise unwichtige, geringwertige sowie umsatzschwache Posten geführt werden.
| Klasse | Wertanteil | Mengenanteil | Umgang |
|---|---|---|---|
| A | REFA: bis 80 % kumuliert | bachelorprint: 5 bis 20 % | Grenze begründen und festhalten |
| B | REFA: bis 95 % kumuliert | REFA-Beispiel: weitere 30 % Aufwand | Grenze begründen und festhalten |
| C | Rest nach REFA | REFA-Beispiel: weitere 50 % Aufwand | Grenze begründen und festhalten |
Laut REFA-Lexikon hat sich in vielen Betrieben eine Staffelung etabliert, bei der Klasse A bis zu 80 Prozent des aufsummierten Gesamtwerts abdeckt, Klasse B bis zur Marke von 95 Prozent reicht und Klasse C das restliche Volumen bündelt. Beim mengenmäßigen Aufwand zeigt sich meist das umgekehrte Bild: Hier entfallen oft rund 20 Prozent auf A, zusätzliche 30 Prozent auf B sowie die übrigen 50 Prozent auf C.
Demgegenüber arbeitet bachelorprint mit flexiblen Bandbreiten statt starren Schwellen und veranschlagt für A einen Wertanteil von 60 bis 80 Prozent, der von lediglich 5 bis 20 Prozent Mengenanteil getragen wird. Auf dem Fachportal business-wissen.de wiederum liegt die A-Grenze im vorgestellten Rechenbeispiel bereits bei 60 Prozent des kumulierten Gesamtwerts, wobei ausdrücklich betont wird, dass Unternehmen ihre Klassengrenzen stets fallbezogen definieren.
Dieser Vergleich unterschiedlicher Literaturwerte verdeutlicht den zentralen Punkt: Wo genau die Trennlinie zwischen den Gruppen verläuft, entscheidet der jeweilige Betrieb selbst, statt das Ergebnis blind der Mathematik zu überlassen. Wer eine eigene Klassifizierung durchführt, muss daher sowohl die herangezogene Kennzahl als auch die gesetzten Schwellenwerte transparent dokumentieren und fachlich begründen. Auch ein alternatives Portfolio-Werkzeug wie die BCG-Matrix verfolgt einen eigenen Analysezweck und nimmt dem Anwender diese bewusste Grenzziehung nicht ab.
Rechenweg der ABC-Analyse in sieben Schritten
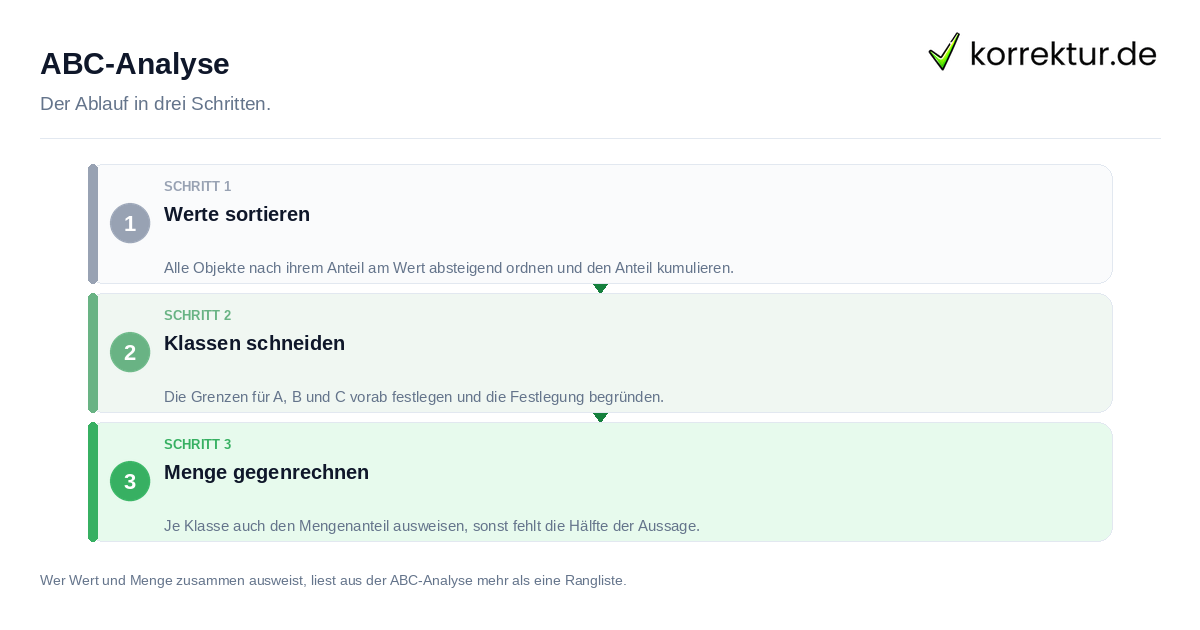
Wie die praktische Auswertung tabellarisch gelingt, gliedert das Lehrmaterial der Universität Duisburg-Essen in einen klaren Rechenweg mit sieben aufeinanderfolgenden Schritten:
- Für jedes einzelne Material die absoluten Gesamtkosten ermitteln, indem der Jahresbedarf mit dem jeweiligen Stückpreis multipliziert wird.
- Für jede Position den prozentualen Anteil ihrer Kosten an der Summe aller Gesamtkosten ausrechnen.
- Sämtliche Materialien anhand dieses berechneten Kostenanteils in absteigender Reihenfolge sortieren.
- Die sortierten Einzelanteile Zeile für Zeile fortlaufend zu einem kumulierten Wert aufsummieren.
- Anhand der zuvor definierten Schwellenwerte alle Positionen den drei Klassen zuordnen.
- Für jede Position den relativen Mengenanteil berechnen, indem der jeweilige Jahresbedarf durch den gesamten Bedarf dividiert wird.
- Abschließend die errechneten Mengenanteile getrennt für jede einzelne Materialklasse zusammenzählen.
Erst durch die nachgelagerte Mengenrechnung wird die vorangegangene Wertrechnung zu einer belastbaren Gesamtaussage komplettiert, sodass am Ende für jede Klasse sowohl der kumulierte Wertanteil als auch der zugehörige Mengenanteil feststehen. Dass im akademischen Skript mit den Kosten gerechnet wird, dient lediglich der Veranschaulichung; in der Praxis bestimmt immer die konkrete betriebliche Fragestellung, welche Kennzahl als Maßstab herangezogen wird.
Soll das Resultat anschließend im Diagramm visualisiert werden, trägt man auf einer Achse den kumulierten Mengenanteil in Prozent und auf der anderen Achse den kumulierten Wert- oder Umsatzanteil in Prozent ab. Wer darüber hinaus qualitative Faktoren gewichten möchte und eine Nutzwertanalyse in Betracht zieht, sollte vorab genau abwägen, ob deren Bewertungskriterien zur jeweiligen Untersuchung passen, da sie nicht zum klassischen Kostenbeispiel gehört.
Praxisbeispiel: Kundensegmente richtig auswerten
Wie stark sich Umsätze im Vertrieb konzentrieren können, demonstriert business-wissen.de anhand einer exemplarischen Auswertung im Kundenbestand. Dort erwirtschaften lediglich drei A-Kunden gemeinsam bereits 54 Prozent des gesamten Umsatzes, weshalb die Fachquelle für dieses Spitzensegment eine besonders engmaschige und intensive Betreuung empfiehlt.
Ein völlig anderes Verhältnis offenbart derselbe Praxisfall beim Blick auf die C-Kunden: Zehn Kunden steuern dort zusammengenommen zwar nur 17 Prozent zum Umsatz bei, verursachen im Tagesgeschäft aber gleichzeitig 37 Prozent aller eingehenden Bestellungen. Dieses Missverhältnis belegt eindrücklich, warum Verantwortliche den finanziellen Wertanteil und den operativen Arbeitsaufwand niemals pauschal gleichsetzen dürfen, sondern separat analysieren müssen.
Einen weiteren Anwendungsfall schildert bachelorprint am Beispiel der Ressourcenplanung für eine betriebliche Servicehotline, die anhand des erzielten Jahresumsatzes gesteuert wird. Um umsatzstarke A-Kunden gezielt an das Unternehmen zu binden, schlägt die Quelle unter anderem attraktive Rabatte, verkürzte Lieferzeiten sowie eine persönliche Betreuung durch das Key-Account-Management vor. Grafisch lassen sich solche Auswertungsergebnisse wahlweise als geschwungene Lorenzkurve oder als abgestuftes Treppendiagramm aufbereiten.
Trotzdem wäre es ein kostspieliger Trugschluss, vermeintlich unrentable C-Kunden allein wegen ihres geringen Umsatzbeitrags vorschnell aus dem Portfolio zu streichen. Die Fachliteratur warnt in diesem Zusammenhang ausdrücklich vor übersehenen Verbundwirkungen zwischen einzelnen Positionen oder Aufträgen. Bevor das Management einschneidende Maßnahmen ergreift, sind daher sämtliche Wechselbeziehungen der betroffenen Positionen im eigenen Datenbestand sorgfältig zu hinterfragen.
Grenzen der Methode und Kombination mit XYZ-Analyse
Um die Aussagekraft in Materialwirtschaft und Einkauf zu erhöhen, wird der reine Wertfokus der ABC-Analyse häufig durch die XYZ-Analyse ergänzt, die als zweite Dimension die zeitliche Verbrauchsstruktur untersucht. Laut RKW-Leitfaden kennzeichnet die Kategorie X dabei Güter mit sehr konstantem Verbrauch und hoher Vorhersagegenauigkeit, während Y für trendmäßige oder saisonale Schwankung steht und Z einen völlig unregelmäßigen Verbrauch abbildet.
Führt man beide Klassifizierungen in einer gemeinsamen Matrix zusammen, entsteht ein Raster aus drei mal drei, also insgesamt neun Feldern für differenzierte Beschaffungsstrategien. Der Leitfaden rät dazu, das Augenmerk vorrangig auf solches Material zu lenken, das sowohl einen hohen Wert aufweist als auch durch gute Vorhersagbarkeit besticht. Wer diese kombinierte Steuerung in der eigenen Beschaffung nutzen möchte, muss zunächst sicherstellen, dass verlässliche Verbrauchsdaten und aktuelle Wertdaten gleichermaßen vorliegen.
Unabhängig von solchen Erweiterungen benennt das Skript der Universität Duisburg-Essen drei grundlegende Grenzen der klassischen ABC-Methode: Drei Klassen erlauben lediglich eine recht grobe Gruppierung, die gesetzten Grenzwerte stützen sich meist auf subjektive Erfahrungswerte, und die Berechnung liefert immer nur eine Momentaufnahme der aktuellen Lage. Passend dazu charakterisiert das REFA-Lexikon das Instrument als statisch sowie rückblickend und betont, dass verlässliche Steuerungsimpulse eine regelmäßige Wiederholung der Auswertung erfordern.
Auf eine zusätzliche Schwachstelle weist bachelorprint hin: Liegen die prozentualen Anteile der untersuchten Objekte sehr nah beieinander, gelingt mit der Einteilung keine trennscharfe Priorisierung. Vor jeder praktischen Anwendung gilt es deshalb kritisch zu prüfen, ob die Abstände zwischen den Anteilen überhaupt groß genug ausfallen und welcher konkrete Stichtag der Datenerhebung zugrunde liegt.
ABC-Analyse in Hausarbeit und Bachelorarbeit nutzen
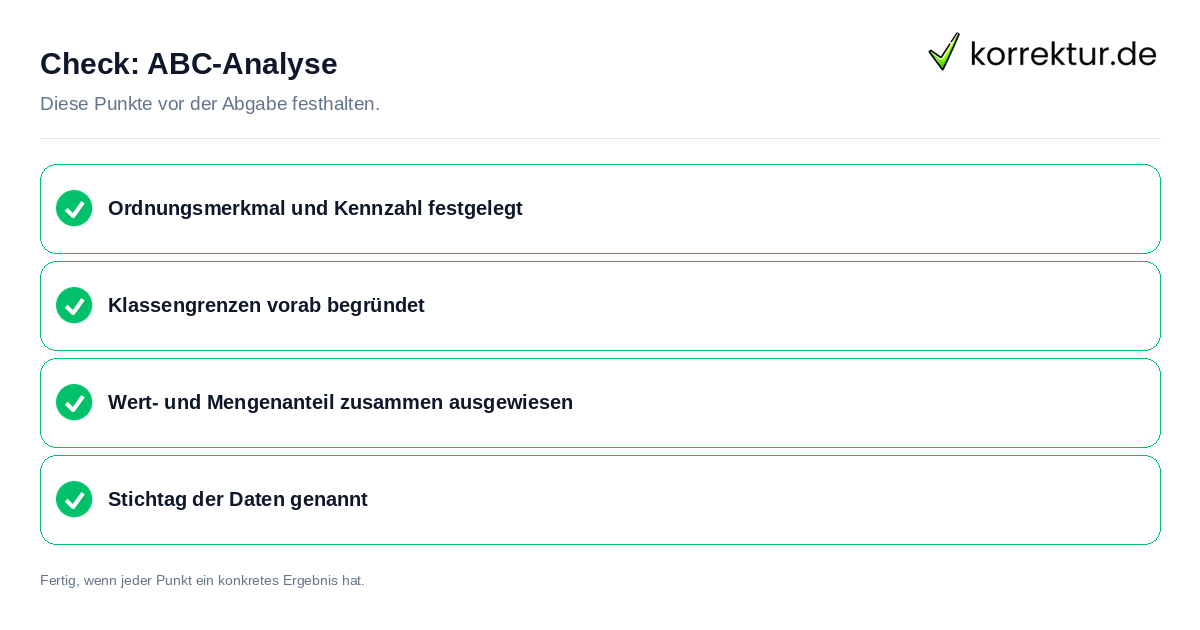
Wer das Modell in einer wissenschaftlichen Abschlussarbeit sauber anwenden und nachvollziehbar darstellen möchte, kann das methodische Vorgehen in fünf klaren Schritten dokumentieren:
- Das untersuchte Ordnungsmerkmal sowie die herangezogene quantitative Kennzahl präzise festlegen.
- Die gewählten Klassengrenzen bereits vor der eigentlichen Auswertung sachlich begründen und transparent offenlegen.
- Sowohl den Wert als auch den Mengenanteil für jede gebildete Klasse vollständig und gemeinsam ausweisen.
- Den exakten Stichtag beziehungsweise den Erhebungszeitraum der verwendeten Daten ausdrücklich nennen.
- Die methodischen Grenzen des Verfahrens im eigenen Text kritisch reflektieren und benennen.
Wie vielseitig das Instrument einsetzbar ist, zeigt die Seminararbeit von Manuela Gaigg, die neben der Absatzwirtschaft mit der Einteilung in ABC-Kunden auch die Materialwirtschaft, das Zeitmanagement sowie das Dienstleistungsmanagement als typische Praxisfelder aufführt. Ergänzend dazu verweist das REFA-Lexikon auf die Bewertung von ABC-Lieferanten sowie auf Anwendungen in Kostenrechnung und Controlling. Weil die Seminararbeit das Verfahren zudem als statisch und fest an eine konkrete Planungsperiode gekoppelt einstuft, muss jede wissenschaftliche Darstellung zwingend den jeweiligen Datenstichtag angeben.
Anhand ihres Praxisbeispiels rund um die Lieferanten eines Elektrounternehmens wird außerdem deutlich, dass der bloße Umsatz als alleiniges Entscheidungskriterium zu kurz greift, sobald zwischen einzelnen Positionen wichtige Verbundeffekte existieren. Solche indirekten Abhängigkeiten und Lieferbeziehungen müssen im jeweils untersuchten Fall immer gesondert beleuchtet werden.
Für die eigene Literaturarbeit gilt dabei ein wichtiger Grundsatz: Eine veröffentlichte studentische Arbeit eignet sich zwar gut zur Illustration eines Fallbeispiels, reicht jedoch niemals als primärer methodischer Hauptbeleg aus; für Definitionen und Berechnungslogik sind stattdessen das Hochschulskript oder das etablierte Fachlexikon zu zitieren. Wer seine Forschungsfrage formulieren möchte, sollte Kennzahl, Untersuchungsobjekt und Betrachtungszeitraum bereits vor Beginn der Rechnung verbindlich abstecken. Weitere Hilfestellung bieten unsere Bachelorarbeit Tipps, damit Quellen, methodische Grenzen und Stichtag im gesamten Text lückenlos belegt sind.
So zitierst du diese Seite
Stand: 23. September 2026korrektur.de. (2026, 23. September). ABC-Analyse: Klassen, Rechenweg und Grenzen. korrektur.de. https://korrektur.de/abc-analyse
„ABC-Analyse: Klassen, Rechenweg und Grenzen.“ korrektur.de, 23. Sept. 2026, korrektur.de/abc-analyse. Zugriff 28. Okt. 2026.
korrektur.de (2026) ABC-Analyse: Klassen, Rechenweg und Grenzen. Verfügbar unter: https://korrektur.de/abc-analyse (Zugriff: 28. Oktober 2026).
korrektur.de. „ABC-Analyse: Klassen, Rechenweg und Grenzen.“ Zuletzt geändert 23. September 2026. https://korrektur.de/abc-analyse.
korrektur.de. ABC-Analyse: Klassen, Rechenweg und Grenzen [online]. 2026 [Zugriff am 28.10.2026]. Verfügbar unter: https://korrektur.de/abc-analyse
Quellen und Stand
- Universität Duisburg-Essen, Transportsysteme und -logistik: ABC-XYZ Analyse, Einführung: www.uni-due.de (geprüft am 2026-09-23)
- business-wissen.de, Dr. Jürgen Fleig: ABC-Analyse, Beispiel mit Erklärung und Hintergründen: www.business-wissen.de (geprüft am 2026-09-23)
- REFA AG, REFA-Lexikon: ABC-Analyse: refa.de (geprüft am 2026-09-23)
- RKW Kompetenzzentrum, Leitfaden Produktivität für kleine und mittelständische Unternehmen II: Kombination von ABC- und XYZ-Analyse: www.rkw-kompetenzzentrum.de (geprüft am 2026-09-23)
- GRIN Verlag, Manuela Gaigg: Die ABC-Analyse, Theorie und Fallbeispiel (Seminararbeit 2007): www.grin.com (geprüft am 2026-09-23)
Unterm Strich bündelt der Leitfaden „So funktioniert die ABC-Analyse in der Praxis“ alle wesentlichen Schritte zum Thema ABC-Analyse: Klassen, Rechenweg und Grenzen für Studium und Betrieb.