Werkstudent Steuerfreibetrag und Regeln zum Werkstudentenprivileg
Werkstudent Steuerfreibetrag: Grundfreibetrag, Werkstudentenprivileg und Grenzen
Der Grundfreibetrag beträgt im Jahr 2026 12.348 Euro; er ist keine besondere Werkstudentenregel. Dieser Beitrag erläutert den Grundfreibetrag sowie die Voraussetzungen des Werkstudentenprivilegs. Unter den beschriebenen Voraussetzungen betrifft die Versicherungsfreiheit Kranken-, Pflege- und Arbeitslosenversicherung. Die 20-Stunden-Grenze und die genannten Ausnahmen helfen bei der Einordnung der Arbeitszeit.
Begriffserklärung und Höhe des Freibetrags
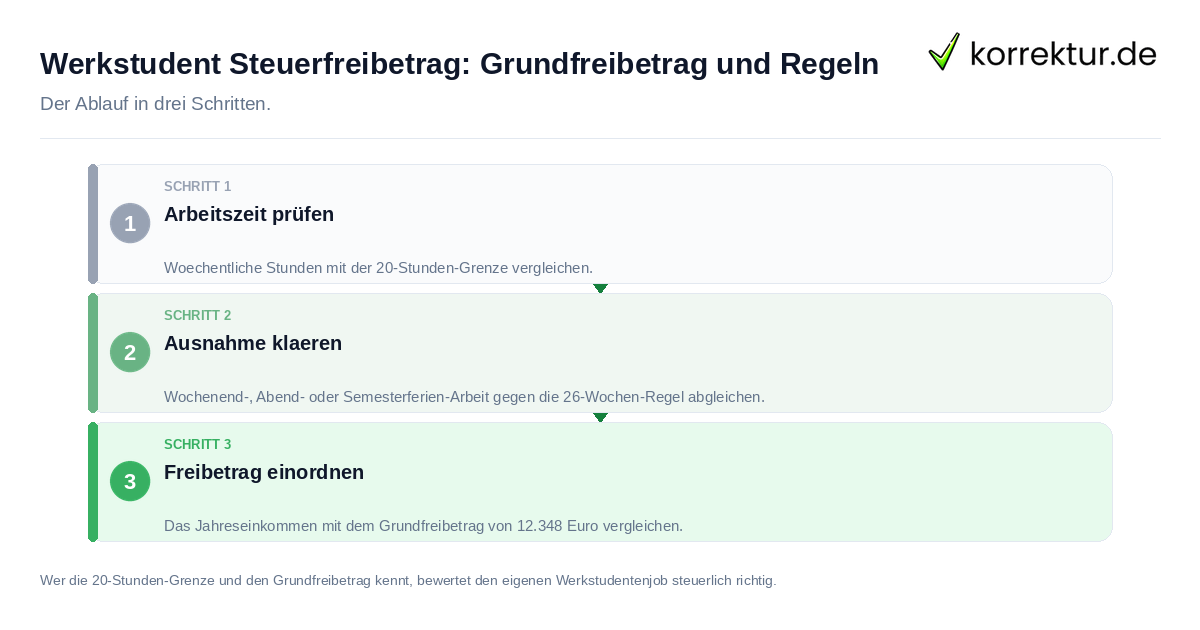
Werkstudent sein bedeutet steuerlich zunächst, dass bis zum Grundfreibetrag von 12.348 Euro im Jahr keine Einkommensteuer anfällt. Für Werkstudierende gilt dieser Betrag ebenso wie für andere Steuerpflichtige; § 32a EStG enthält dafür keine eigene Sonderregel. Die Vorschrift ordnet für 2026 bei einem zu versteuernden Einkommen bis 12.348 Euro eine tarifliche Einkommensteuer von 0 Euro an und bezeichnet den Betrag als Grundfreibetrag.
Entscheidend ist das zu versteuernde Einkommen im jeweiligen Veranlagungszeitraum. Der Grundfreibetrag ist daher keine steuerliche Vergünstigung, die allein an eine Beschäftigung neben dem Studium anknüpft. § 32a EStG regelt den Einkommensteuertarif und nennt für Werkstudierende keine abweichende Grenze.
Ab einem zu versteuernden Einkommen von 12.349 Euro setzt die im Gesetz vorgesehene Tarifberechnung ein. Sie verläuft stufenweise und reicht bis zum dort genannten Spitzensteuersatz ab 277.826 Euro. Aus der Grenze von 12.348 Euro folgt nicht, dass ein höherer Arbeitslohn vollständig besteuert wird. Für die eigene Einordnung ist zu prüfen, welches zu versteuernde Einkommen vorliegt; die hier genannten Regeln bestimmen den Tarifbereich bis zum Grundfreibetrag.
Das soziale Privileg und seine rechtliche Basis
Rentenversicherung ist nicht der Gegenstand der in § 6 Abs. 1 Nr. 3 SGB V geregelten Versicherungsfreiheit. Die Vorschrift zählt Personen zu den Versicherungsfreien, die während ihres Studiums als ordentliche Studierende an einer Hochschule oder einer fachlichen Ausbildung dienenden Schule gegen Arbeitsentgelt beschäftigt sind. Die Regel steht im Zusammenhang mit der gesetzlichen Krankenversicherung. [Beleg: sgb5-par6-versicherungsfreiheit]
Der Gesetzestext nennt selbst keine Wochenstundenzahl. Die Deutsche Rentenversicherung erläutert das Werkstudentenprivileg im Lexikon: Bei einer mehr als geringfügigen Beschäftigung besteht Versicherungsfreiheit in Kranken-, Pflege- und Arbeitslosenversicherung, wenn Zeit und Arbeitskraft überwiegend dem Studium dienen. Laut dieser Erläuterung wird davon bei höchstens 20 Wochenstunden einer Beschäftigung ausgegangen. [Beleg: drv-lexikon-20-stunden-grenze]
Die Höhe des Arbeitsentgelts ist nach diesem Lexikonartikel hierfür ohne Bedeutung. Die 20-Stunden-Grenze ist damit eine Einordnung der Deutschen Rentenversicherung und keine im Wortlaut von § 6 SGB V genannte Zahl. Für den konkreten Vertrag sollten Arbeitszeit und Studienbezug anhand dieser Angaben geprüft werden. Bei offenen Fragen kann die zuständige Krankenkasse oder eine Rechts- oder Steuerberatung um eine Einordnung gebeten werden.
Kontrolle der Arbeitszeit und Sonderfälle
Schritt 1: Ermitteln Sie die wöchentliche Arbeitszeit der Beschäftigung. Die Deutsche Rentenversicherung erläutert für Studierende mit mehr als geringfügiger Beschäftigung: Bei höchstens 20 Wochenstunden wird davon ausgegangen, dass Zeit und Arbeitskraft überwiegend dem Studium gelten. Unter dieser Voraussetzung beschreibt sie Versicherungsfreiheit in Kranken-, Pflege- und Arbeitslosenversicherung; die Höhe des Arbeitsentgelts ist dabei ohne Belang. [Beleg: drv-lexikon-20-stunden-grenze]
Schritt 2: Liegt die Arbeitszeit über 20 Wochenstunden, prüfen Sie die Lage dieser zusätzlichen Zeiten. Nach der Deutschen Rentenversicherung kommt Versicherungsfreiheit bei einer auf höchstens 26 Wochen befristeten Beschäftigung in Betracht, wenn das Überschreiten durch Wochenend-, Abend- oder Nachtzeiten entsteht. Fällt die Beschäftigung ausschließlich in die Semesterferien, beschreibt der Lexikonartikel Versicherungsfreiheit unabhängig von der zeitlichen Lage. [Beleg: drv-lexikon-26-wochen-ausnahme]
Schritt 3: Addieren Sie bei mehreren befristeten Beschäftigungen mit mehr als 20 Wochenstunden die betreffenden Zeiten im Laufe eines Jahres. Für diese Beschäftigungen nennt der Lexikonartikel insgesamt höchstens 26 Wochen. Er nennt keine zusätzliche Wochenstundenzahl für die Ausnahmefälle. [Beleg: drv-lexikon-26-wochen-ausnahme]
Die arbeitszeitbezogene Einordnung ist von der Steuer getrennt zu betrachten: § 32a Einkommensteuergesetz setzt für den Veranlagungszeitraum 2026 bei zu versteuerndem Einkommen bis 12.348 Euro tarifliche Einkommensteuer von 0 Euro fest. Für Einkünfte aus einer Beschäftigung während des Studiums nennt § 6 Absatz 1 Nummer 3 Sozialgesetzbuch Fünf Versicherungsfreiheit in der gesetzlichen Krankenversicherung; der Gesetzestext selbst enthält keine Wochenstundenzahl. [Beleg: estg32a-grundfreibetrag; sgb5-par6-versicherungsfreiheit]
Zusammenfassung der wesentlichen Parameter
Die Übersicht stellt die Werte und ihre jeweiligen Belege nebeneinander. Sie ersetzt keine Prüfung der Voraussetzungen im Einzelfall.
| Regel | Wert | Beleg |
|---|---|---|
| Grundfreibetrag Einkommensteuer | 12.348 Euro im Jahr | estg32a-grundfreibetrag |
| Werkstudentenprivileg Wochenstunden | bis 20 Stunden | drv-lexikon-20-stunden-grenze |
| Ausnahme Wochenende und Nachtstunden | bis 26 Wochen befristet | drv-lexikon-26-wochen-ausnahme |
| Gesetzliche Grundlage Krankenversicherung | § 6 SGB V | sgb5-par6-versicherungsfreiheit |
Für eine persönliche Prüfung sind die Arbeitszeit einer Beschäftigung, die Lage zusätzlicher Arbeitszeiten, eine Befristung und mögliche Semesterferien getrennt festzuhalten. Die Tabelle enthält nur die Werte aus den genannten Rechts- und Fachquellen.
Auswirkungen auf jährliche Abrechnung und Klassifizierung
Liegt das gesamte zu versteuernde Jahreseinkommen unter 12.348 Euro, beträgt die tarifliche Einkommensteuer nach § 32a EStG 0 Euro. Bei 12.349 Euro beginnt die Berechnung nach der dort vorgesehenen Formel. Der Grundfreibetrag beschreibt damit die Nullzone des Tarifs für den Veranlagungszeitraum 2026. [Beleg: estg32a-grundfreibetrag]
Steuererklärung und die hier genannten Tarifwerte sollten getrennt betrachtet werden. § 32a EStG regelt den Tarif, liefert aber keine Zahlen zu Werbungskosten oder weiteren Freibeträgen. Diese können die tatsächliche Steuerlast zusätzlich senken. Aus der Vorschrift folgt weder, dass eine Erklärung erforderlich ist, noch dass eine konkrete Erstattung entsteht. Für diese offenen Punkte kann eine Steuerberatung die individuellen Unterlagen prüfen. [Beleg: estg32a-grundfreibetrag]
Lohnsteuerklasse wird in § 32a EStG nicht erläutert. Die vorliegende Quelle trägt daher keine Aussage dazu, welche Lohnsteuerklasse passend ist oder welche Folgen sie im Einzelfall hat. Für eine belastbare Einordnung sollten die einschlägigen Unterlagen und bei Bedarf eine Steuerberatung herangezogen werden.
Unterschiede zu geringfügigen Beschäftigungsverhältnissen
Minijob und Steuern sind von der Einordnung des Werkstudentenprivilegs zu trennen. Der Lexikonartikel der Deutschen Rentenversicherung behandelt bei einer mehr als geringfügigen Beschäftigung die Versicherungsfreiheit in Kranken-, Pflege- und Arbeitslosenversicherung. Maßgeblich ist dort, ob Zeit und Arbeitskraft überwiegend dem Studium dienen; bei höchstens 20 Wochenstunden einer Beschäftigung wird dies laut Artikel angenommen. Die Höhe des Arbeitsentgelts ist dabei ohne Bedeutung. [Beleg: drv-lexikon-20-stunden-grenze]
Ein Minijob wird über eine eigene Verdienstgrenze abgegrenzt. Die hierfür vorliegenden Belege nennen keine Eurozahl. Deshalb lässt sich aus ihnen keine konkrete Verdienstgrenze ableiten. Für die Abgrenzung sollten die einschlägigen Unterlagen zur jeweiligen Beschäftigung und die dort verwendete Definition geprüft werden.
Das Werkstudentenprivileg beschreibt nicht jede sozialversicherungsrechtliche Folge einer Beschäftigung. Bei mehr als 20 Wochenstunden nennt die Deutsche Rentenversicherung besondere Voraussetzungen für Wochenend-, Abend- und Nachtarbeit sowie eine Sonderregel für ausschließlich in den Semesterferien ausgeübte Beschäftigungen. [Beleg: drv-lexikon-26-wochen-ausnahme]
Studentenjobs im Überblick erfordern daher getrennte Prüfungen: Einkommensteuer anhand des zu versteuernden Einkommens, Werkstudentenprivileg anhand von Arbeitszeit und Studienbezug sowie Minijob anhand der dafür geltenden Verdienstgrenze. Bei ungeklärten Angaben kann die zuständige Krankenkasse oder eine Rechts- oder Steuerberatung einbezogen werden.
Quellen und Stand
- § 32a EStG: Einkommensteuertarif, Gesetze im Internet: www.gesetze-im-internet.de (geprüft am 2026-09-17)
- § 6 SGB V: Versicherungsfreiheit, Gesetze im Internet: www.gesetze-im-internet.de (geprüft am 2026-09-17)
- Deutsche Rentenversicherung: Lexikon, Werkstudentenprivileg: www.deutsche-rentenversicherung.de (geprüft am 2026-09-17)
- Deutsche Rentenversicherung: Lexikon, Werkstudentenprivileg: www.deutsche-rentenversicherung.de (weitere Quelle) (geprüft am 2026-09-17)
Der Beitrag „Werkstudent Steuerfreibetrag und Regeln zum Werkstudentenprivileg“ trägt den vollständigen Titel „Grundfreibetrag und Privilegien für Werkstudierende“.