Stichprobenkovarianz und empirische Kovarianz richtig berechnen
Die empirische Kovarianz wird mit dem Faktor 1 durch n minus 1
Hier erfährst du, wie die empirische Kovarianz entsteht, was die Stichprobenkovarianz davon unterscheidet und wie du Rechnung und Beleg sauber in deine Arbeit bringst.
Worum es bei der empirischen Kovarianz geht
Wenn du Stichprobenkovarianz und empirische Kovarianz verstehen willst, kannst du die Begriffe im Spektrum Lexikon der Mathematik nachschlagen. Dort wird die empirische Kovarianzmatrix als konkrete Schätzung der Kovarianzmatrix eines Zufallsvektors beschrieben. Ihre Einträge entstehen aus den Abweichungen der Daten von den jeweiligen Mittelwerten und werden mit dem Faktor 1 durch n minus 1 gebildet. Betrachtest du zwei Merkmale, prüfe, welcher Eintrag der Matrix zu diesem Merkmalspaar gehört, und berechne ihn aus deinen tatsächlich erhobenen Werten.
Der Unterschied zwischen beiden Begriffen liegt laut Lexikon in der Sichtweise. Setzt man anstelle der konkreten Daten Zufallsvariablen ein, erhält man die Stichprobenkovarianzmatrix. Sie ist elementweise erwartungstreu. Vereinfacht gesagt: Die empirische Kovarianz ist der Wert aus deinem Datensatz, die Stichprobenkovarianz ist die Betrachtung als Zufallsgröße, über die sich die Erwartungstreue aussagen lässt.
Ziel dieser Seite ist, dass du die Rechnung nachvollziehen, sauber dokumentieren und in deinem Text korrekt einordnen kannst. Die Grenzen sind eng gezogen. Aus der Erwartungstreue folgt keine Aussage darüber, wie stark oder in welche Richtung zwei Merkmale zusammenhängen. Ebenso wenig folgt daraus, wie genau eine einzelne Stichprobe den wahren Wert trifft. Konkrete Zahlenbeispiele, Grenzwerte oder Abgabefristen nennt diese Seite bewusst nicht; solche Angaben entnimmst du deinen Lehrmaterialien und Modulunterlagen.
Taucht die Kovarianz in einer schriftlichen Arbeit auf, musst du entscheiden, wo du die Herleitung darstellst. Prüfe dafür die Bestandteile einer wissenschaftlichen Arbeit und überlege, welchem Teil deine Rechnung zugeordnet werden soll. Für die Wahl deines Ansatzes kannst du zusätzlich qualitative und quantitative Forschung vergleichen.
Schritt für Schritt die Kovarianz berechnen
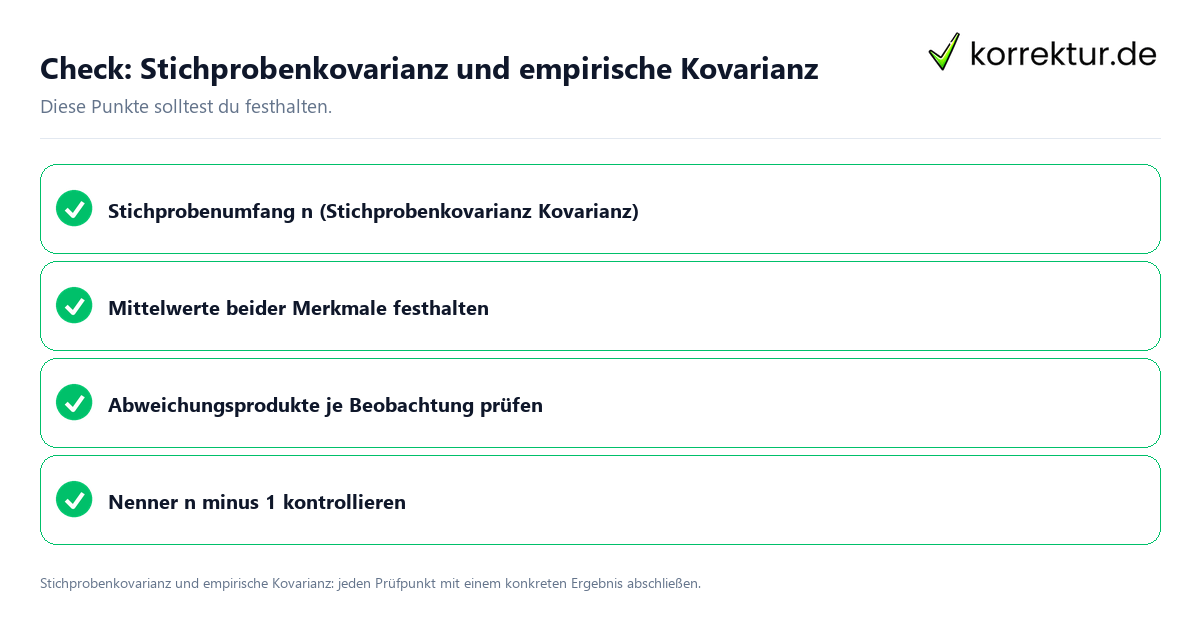
Bevor du rechnest, notiere, welche zwei Merkmale du betrachtest und wie viele Beobachtungspaare vorliegen. Diese Anzahl ist dein Stichprobenumfang n. Danach gehst du in dieser Reihenfolge vor:
- Bilde den Mittelwert des ersten Merkmals und den Mittelwert des zweiten Merkmals.
- Ziehe je Beobachtungspaar vom ersten Wert den ersten Mittelwert und vom zweiten Wert den zweiten Mittelwert ab.
- Multipliziere die beiden Abweichungen je Paar miteinander.
- Summiere diese Produkte der Abweichungen auf.
- Teile die Summe durch n minus 1.
Eine einfache Tabelle hält die Zwischenschritte übersichtlich:
| Beobachtung | Abweichung Merkmal X | Abweichung Merkmal Y | Produkt |
|---|---|---|---|
| Paar 1 | Wert minus Mittelwert X | Wert minus Mittelwert Y | beide Abweichungen multipliziert |
Ein kurzes Ablaufbeispiel: Lina betrachtet zwei Merkmale aus einer eigenen kleinen Befragung, etwa Lernstunden pro Woche und gelesene Fachtexte. Sie legt eine Tabelle mit Spalten für beide Werte, beide Abweichungen und das Produkt an und trägt n oben ein. Bevor sie die Summe durch n minus 1 teilt, vergleicht sie die Zeilenzahl der Tabelle mit dem notierten n. Das Ergebnis schreibt sie mit vollständigem Rechenweg in ihre Notizen und markiert eine offene Frage zur Darstellung.
Kläre anschließend, wer über die formalen Vorgaben entscheidet. Ermittle die zuständige Person, zum Beispiel die Betreuung deiner Arbeit oder die Lehrperson des Moduls, aus offiziellen Unterlagen wie Modulbeschreibung oder Aufgabenstellung. Frage dort nach, falls unklar ist, wie ausführlich du die Rechnung zeigen sollst.
Dokumentiere dein Ergebnis mit Rechenweg, verwendetem Nenner und Datengrundlage. Lege danach den nächsten Schritt fest, etwa die Interpretation im Text oder eine Rückfrage. Wenn du eine Hausarbeit schreiben möchtest, plane diese Schritte gleich in die Gliederung einer Hausarbeit ein.
Auch bei längeren Projekten gehst du die Rechenschritte in derselben Reihenfolge durch. Wenn du eine Masterarbeit schreiben willst, sieh dir die Methoden wissenschaftlicher Arbeiten an und begründe damit deinen Rechenweg nachvollziehbar.
Typische Fehler beim Rechnen und Deuten
Nenner vertauschen: Ersetze den Nenner n minus 1 nicht stillschweigend durch n. Die im Lexikon beschriebene Formel arbeitet mit dem Faktor 1 durch n minus 1. Teilst du durch n, erhältst du einen anderen Wert, den du nicht als empirische Kovarianz im Sinne dieser Definition ausgeben solltest.
Erwartungstreue überdehnen: Gib Erwartungstreue nicht als Genauigkeit im Einzelfall aus. Elementweise erwartungstreu ist die Stichprobenkovarianzmatrix, also die Betrachtung mit Zufallsvariablen. Daraus lässt sich nicht ableiten, dass dein konkreter Wert nahe am wahren Wert liegt. Leite aus der Erwartungstreue auch keine Aussage über Stärke oder Richtung eines Zusammenhangs ab. Formuliere deine wissenschaftliche Argumentation deshalb so, dass Eigenschaft des Schätzers und Ergebnis deines Datensatzes getrennt bleiben.
Annahmen mit Regeln verwechseln: Wenn du entscheidest, deine Daten als Stichprobe zu behandeln, ist das eine Annahme, die du begründen musst, keine feststehende Vorgabe. Halte solche Annahmen ausdrücklich fest und trenne sie im Text von dem, was du mit Quellen belegen kannst. Es hilft, wenn du zuerst deine Forschungsfrage formulieren und daraus ableiten kannst, welche Daten du überhaupt brauchst.
Nachweise aufschieben: Belege die Formel direkt dort, wo du sie verwendest, und notiere offene Fragen an deine Betreuung sofort. Damit du Quellenangaben richtig zitieren kannst, halte die Fundstelle des Lexikoneintrags gleich beim ersten Lesen fest; so kannst du auch ein Plagiat vermeiden.
Auch die Belegform gehört zur sauberen Darstellung der Formel. Prüfe in deinen Modulunterlagen, welche Zitierweisen dort vorgesehen sind.
Bleibt die Vorgabe offen, kläre Rückfragen nicht erst kurz vor der Abgabe. Frag bei der zuständigen Person nach, ob die deutsche Zitierweise oder die Harvard-Zitierweise verlangt ist, und notiere die Antwort.
Checkliste für deine Rechnung
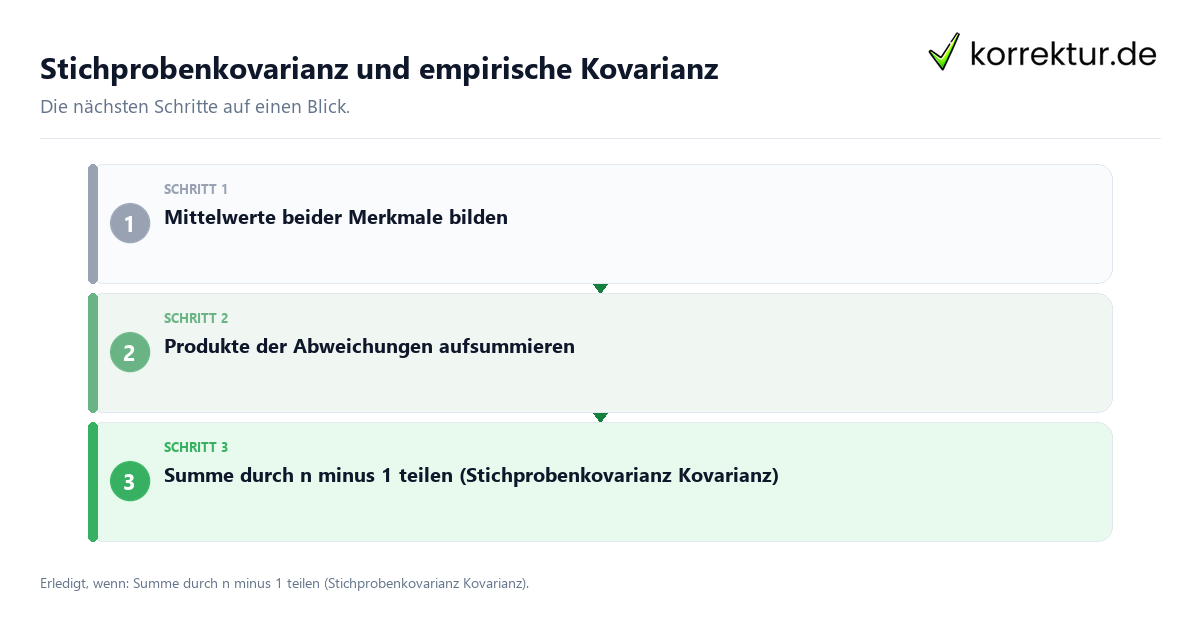
Geh vor dem Weiterschreiben diese Punkte einzeln durch und hake sie ab:
- Stichprobenumfang n notiert und mit der Zeilenzahl deiner Tabelle abgeglichen
- Mittelwerte beider Merkmale festgehalten
- Abweichungsprodukte je Beobachtung geprüft
- Nenner n minus 1 kontrolliert, nicht n
- Erwartungstreue korrekt eingeordnet, ohne Aussage zu Genauigkeit, Stärke oder Richtung
- Annahmen ausdrücklich als Annahmen markiert
- Quelle der Formel belegt: Spektrum Lexikon der Mathematik, Eintrag zur empirischen Kovarianzmatrix
- zuständige Person aus offiziellen Unterlagen ermittelt
Die Quelle gehört vollständig in deine Belege. Nimm den Lexikoneintrag auf, wenn du dein Literaturverzeichnis erstellen willst, und prüfe die Angaben gegen die Vorgaben deines Moduls.
Lege zum Schluss deinen persönlichen nächsten Schritt fest. Schreib auf, ob du als Nächstes die Interpretation formulierst, eine Rückfrage stellst oder die Rechnung ein zweites Mal kontrollierst. Für die sprachliche Darstellung deiner Ergebnisse hilft dir ein Blick auf wissenschaftliches Schreiben.
So zitieren Sie diese Seite
Stand: 26. Oktober 2026korrektur.de. (2026, 26. Oktober). Stichprobenkovarianz und empirische Kovarianz verstehen. korrektur.de. https://korrektur.de/stichprobenkovarianz
„Stichprobenkovarianz und empirische Kovarianz verstehen.“ korrektur.de, 26. Okt. 2026, korrektur.de/stichprobenkovarianz. Zugriff 26. Okt. 2026.
korrektur.de (2026) Stichprobenkovarianz und empirische Kovarianz verstehen. Verfügbar unter: https://korrektur.de/stichprobenkovarianz (Zugriff: 26. Oktober 2026).
korrektur.de. „Stichprobenkovarianz und empirische Kovarianz verstehen.“ Zuletzt geändert 26. Oktober 2026. https://korrektur.de/stichprobenkovarianz.
korrektur.de. Stichprobenkovarianz und empirische Kovarianz verstehen [online]. 2026 [Zugriff am 26.10.2026]. Verfügbar unter: https://korrektur.de/stichprobenkovarianz
Quellen und Stand
- Offizielle Quelle: www.spektrum.de (geprüft am 2026-10-26)