Neben dem Studium arbeiten: wichtige Grenzen im Überblick
Neben dem Studium arbeiten: die Regeln zu Stunden, BAföG, Krankenkasse und Steuer
Neben dem Studium gelten je nach Beschäftigung Regeln zur Sozialversicherung, zum BAföG und zur Einkommensteuer. Die Deutsche Rentenversicherung erläutert das Werkstudentenprivileg für Kranken-, Pflege- und Arbeitslosenversicherung. Die Minijob-Zentrale nennt Bedingungen zum Hinzuverdienst beim BAföG. Für die tarifliche Einkommensteuer gilt ab 2026 bis zu einem zu versteuernden Einkommen von 12.348 Euro ein Betrag von 0 Euro. Dieser Text ordnet diese Punkte für die persönliche Planung ein.
Das Prinzip hinter dem Werkstudentenprivileg
Neben dem Studium arbeiten heißt vor allem, die 20-Stunden-Grenze und die Grenzen bei BAföG, Steuer und Krankenkasse im Blick zu behalten. Die Deutsche Rentenversicherung erläutert zum Werkstudentenprivileg: Bei einer mehr als geringfügigen Beschäftigung kann Versicherungsfreiheit in der Kranken-, Pflege- und Arbeitslosenversicherung bestehen, wenn das Studium überwiegend Zeit und Arbeitskraft beansprucht. Bei höchstens 20 Wochenstunden nimmt die Seite diese Voraussetzung an.
Die Höhe des Arbeitsentgelts ist für diese Einordnung nicht maßgeblich. Für die Rentenversicherung fällt weiterhin ein Beitrag an; die genannte Versicherungsfreiheit bezieht sich nur auf Kranken-, Pflege- und Arbeitslosenversicherung. Bei mehr als 20 Wochenstunden kommt sie laut Deutscher Rentenversicherung nur unter zusätzlichen Bedingungen in Betracht: Die Arbeitszeiten müssen am Wochenende, abends oder nachts liegen und die Beschäftigung darf nicht länger als 26 Wochen befristet sein. Beschäftigungen ausschließlich in den Semesterferien sind unabhängig von der Lage der Arbeitszeit versicherungsfrei.
Für die eigene Planung hilft es, Wochenstunden, Lage der Arbeitszeit und Zeitraum der Beschäftigung getrennt festzuhalten. Beim BAföG nennt die Minijob-Zentrale für Studierende mit Minijob 603 Euro monatlichen Hinzuverdienst ohne Kürzung. Für die tarifliche Einkommensteuer beträgt der Satz ab 2026 bei einem zu versteuernden Einkommen bis 12.348 Euro 0 Euro. Ein eigener Ratgeber zu Nebenjob-Ideen vertieft diesen Punkt.
Wie die 20-Stunden-Marke funktioniert
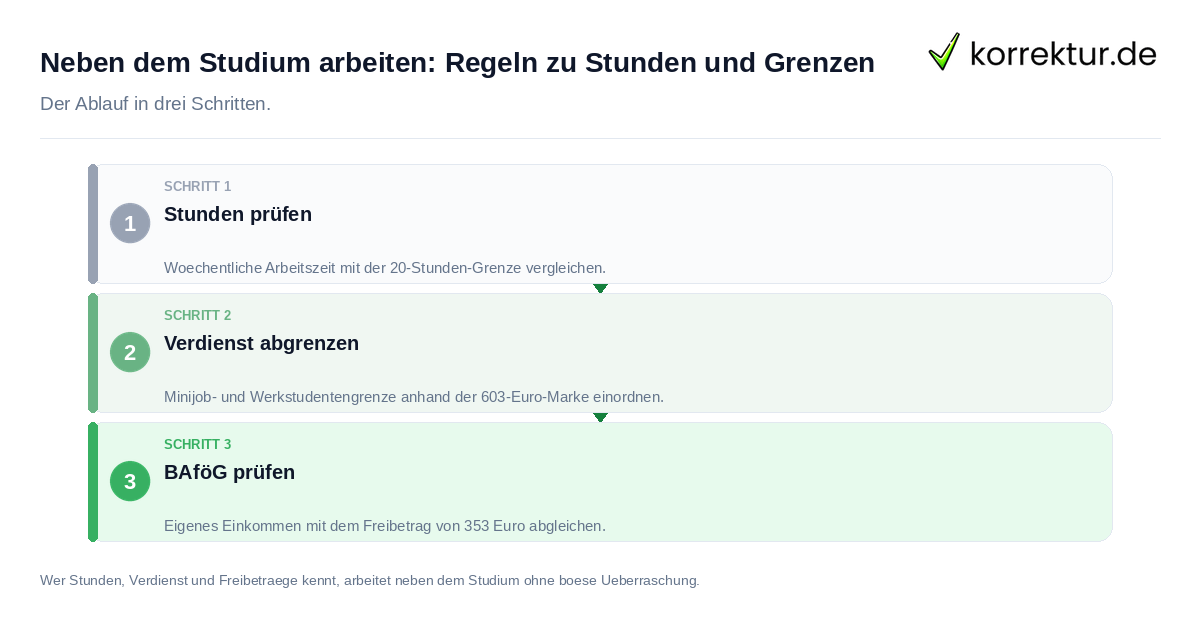
20-Stunden-Regel: Vergleichen Sie die eigene wöchentliche Arbeitszeit mit der Grenze aus dem Lexikonartikel der Deutschen Rentenversicherung. Für die dort beschriebene Versicherungsfreiheit kommt es darauf an, dass Zeit und Arbeitskraft überwiegend für das Studium eingesetzt werden; bei nicht mehr als 20 Wochenstunden nimmt die Seite dies an. Erfassen Sie deshalb die vorgesehenen Arbeitszeiten nachvollziehbar.
Bei mehr als 20 Wochenstunden prüfen Sie die eng beschriebene Ausnahme: Das Überschreiten muss durch Arbeit am Wochenende oder in Abend- und Nachtstunden entstehen und die Beschäftigung darf höchstens 26 Wochen dauern. Ausschließlich in den Semesterferien ausgeübte Beschäftigungen sind laut derselben Quelle unabhängig von der Lage der Arbeitszeit versicherungsfrei. Prüfen Sie bei geplanter Mehrarbeit daher Arbeitszeitlage, Befristung und Semesterferien getrennt.
Bestehen mehrere befristete Beschäftigungen mit mehr als 20 Wochenstunden, sammeln Sie deren vorgesehenen Zeiträume im Kalenderjahr und gleichen Sie die Gesamtdauer mit der 26-Wochen-Grenze ab. Halten Sie die einzelnen Arbeitszeiten und Befristungen für diese Prüfung bereit. Bei offenen Angaben kann die Krankenkasse oder eine Rechts- oder Steuerberatung den konkreten Fall prüfen.
Minijob versus Werkstudent: Der feine Unterschied
Minijob und Steuern: Prüfen Sie die Einordnung getrennt von den hier beschriebenen Regeln für Werkstudentinnen und Werkstudenten. Die Minijob-Zentrale erläutert für das Semester eine Arbeitszeit von 20 Stunden pro Woche. Dabei dürfen Werkstudentinnen und Werkstudenten nach dieser Seite mehr als 603 Euro verdienen und länger als drei Monate oder 70 Arbeitstage im Kalenderjahr beschäftigt sein; dann liegt kein Minijob mehr vor. In der vorlesungsfreien Zeit nennt die Seite keine Begrenzung der Wochenstunden für Werkstudentinnen und Werkstudenten.
Die 603 Euro stehen in dieser Quelle im Zusammenhang mit der Abgrenzung von Minijob und Werkstudententätigkeit bei Studierenden. Sie sind dort nicht als allgemeine Minijob-Verdienstgrenze für sämtliche Beschäftigten beschrieben. Notieren Sie daher für die eigene Prüfung Semesterzeit, Wochenstunden, Verdienst und die vorgesehene Beschäftigungsdauer. Bei einer abweichenden Vertragsgestaltung kann eine Rechts- oder Steuerberatung die Einordnung prüfen.
Vergleichen Sie die Vertragsangaben mit den Angaben der Minijob-Zentrale, bevor Sie aus dem Betrag oder der Dauer eine Folgerung ziehen. Die Angaben zu 603 Euro, drei Monaten und 70 Arbeitstagen gehören in dieser Quelle zusammen mit der beschriebenen Werkstudententätigkeit im Semester. Für eine Tätigkeit in der vorlesungsfreien Zeit prüfen Sie zusätzlich, ob sie tatsächlich nur in dieser Zeit ausgeübt wird.
Hinzuverdienst und BAföG: Was bleibt drin?
BAföG-Freibeträge: Prüfen Sie Einkommen und Beschäftigungsart getrennt. Die Minijob-Zentrale erklärt im Abschnitt zu Minijob und BAföG, dass BAföG-Beziehende einen Minijob mit Verdienstgrenze ausüben können. Studierende sowie Schülerinnen und Schüler können nach dieser Seite 603 Euro monatlich hinzuverdienen, ohne dass das BAföG gekürzt wird. Die Aussage betrifft den dort genannten Minijob mit Verdienstgrenze.
§ 23 Absatz 1 Nummer 1 BAföG nennt für das Einkommen des Auszubildenden monatlich 353 Euro, die anrechnungsfrei bleiben; dies steht unter dem Vorbehalt einer Bekanntmachung nach Absatz 6 Satz 3. Derselbe Absatz enthält außerdem Beträge für Ehegatten oder Lebenspartner sowie für Kinder. Für die Vergütung aus einem Ausbildungsverhältnis verweist die Quelle auf die abweichende Regel in Absatz 3: Diese Vergütung wird vollständig angerechnet.
Addieren Sie die Angaben nicht ohne Prüfung, weil die Quellen unterschiedliche Einkommens- und Beschäftigungskontexte beschreiben. Ordnen Sie zunächst die eigene Zahlung einer Beschäftigungsart zu und prüfen Sie anschließend den passenden Betrag. Bei ungeklärten Angaben kann das BAföG-Amt oder eine Rechts- oder Steuerberatung den Einzelfall prüfen. Halten Sie dazu Höhe, Zeitraum und Art der jeweiligen Zahlung bereit.
Zahlenübersicht der wichtigsten Limits
Die Tabelle stellt die in den genannten Quellen aufgeführten Werte nebeneinander. Prüfen Sie bei der eigenen Situation jeweils auch den Kontext der betreffenden Regel.
| Regel | Grenze | Beleg |
|---|---|---|
| Werkstudentenprivileg Wochenstunden | bis 20 Stunden | sozialv-wsp-grundregel |
| Minijob-Abgrenzung im Semester | 603 Euro | minijobzentrale-603-euro |
| BAföG-Hinzuverdienst ohne Kürzung | 603 Euro im Monat | minijobzentrale-bafög-hinzuverdienst |
| eigener Freibetrag nach § 23 BAföG | 353 Euro monatlich | par23-eigener-freibetrag |
| Grundfreibetrag Einkommensteuer | 12.348 Euro im Jahr | estg-par32a-grundfreibetrag |
Die Beträge und Stundenwerte beantworten unterschiedliche Fragen. Gleichen Sie deshalb nicht nur Zahlen, sondern auch den jeweils genannten Zeitraum und die Beschäftigungs- oder Einkommensart ab.
Folgen für Steuerkasse und Gesundheitsschutz
Steuererklärung: Prüfen Sie für die eigene Berechnung das gesamte zu versteuernde Einkommen. § 32a Einkommensteuergesetz bestimmt ab dem Veranlagungszeitraum 2026 für zu versteuernde Einkommen bis 12.348 Euro eine tarifliche Einkommensteuer von 0 Euro. Das Gesetz bezeichnet diesen Betrag als Grundfreibetrag. Ab 12.349 Euro beginnt die dort vorgesehene Berechnung nach der gesetzlichen Formel. Bei mehreren Einkunftsquellen ist das gesamte zu versteuernde Einkommen maßgeblich; aus der Nullzone folgt daher nicht, dass Einnahmen aus einem Nebenjob stets steuerfrei bleiben.
Für die Krankenversicherung beschreibt die Deutsche Rentenversicherung Versicherungsfreiheit im Werkstudentenprivileg, wenn Zeit und Arbeitskraft überwiegend dem Studium gewidmet sind und die wöchentliche Arbeitszeit nicht über 20 Stunden liegt. Die Regel umfasst zugleich Pflege- und Arbeitslosenversicherung. In der Rentenversicherung fällt trotz des Werkstudentenprivilegs weiterhin ein Beitrag an. Prüfen Sie Wochenstunden und Zeitverteilung anhand der vorgesehenen Beschäftigung; bei offenen Punkten kann eine Krankenkasse oder eine Rechts- oder Steuerberatung den konkreten Fall prüfen.
Studentenjobs im Überblick: Halten Sie Arbeitszeit, Einkommensart und weitere Einkünfte getrennt fest. So können Sie die im Gesetz und in den genannten Informationen beschriebenen Prüfungen auf die eigenen Angaben anwenden.
Quellen und Stand
- Deutsche Rentenversicherung: Lexikon, Werkstudentenprivileg: www.deutsche-rentenversicherung.de (geprüft am 2026-09-17)
- Deutsche Rentenversicherung: Lexikon, Werkstudentenprivileg: www.deutsche-rentenversicherung.de (weitere Quelle) (geprüft am 2026-09-17)
- Minijob-Zentrale: Studenten, Minijob für Studenten und Studentinnen: www.minijob-zentrale.de (geprüft am 2026-09-17)
- Minijob-Zentrale: Studenten, Minijob für Studenten und Studentinnen: www.minijob-zentrale.de (weitere Quelle) (geprüft am 2026-09-17)
- § 23 BAföG: Freibeträge vom Einkommen des Auszubildenden, Gesetze im Internet: www.gesetze-im-internet.de (geprüft am 2026-09-17)
- § 32a EStG: Einkommensteuertarif, Gesetze im Internet: www.gesetze-im-internet.de (geprüft am 2026-09-17)
Unter dem Titel „Jobben fürs Studium: Grenzen richtig berechnen“ ordnet dieser Beitrag „Neben dem Studium arbeiten: wichtige Grenzen im Überblick“ ein.