BAföG-Rückzahlung mit Rate, Frist und Nachlass berechnen
BAföG-Rückzahlung berechnen: Rate, Frist und Nachlass im Überblick
Wer seine spätere Rückzahlung realistisch berechnen möchte, findet hier eine strukturierte Orientierung zum maßgeblichen Darlehensanteil, zur laufenden Rate sowie zur gesetzlichen Frist und erfährt, unter welchen Bedingungen du eine einkommensabhängige Freistellung oder einen Nachlass mit den offiziellen Vorgaben abgleichst.
Kostenlos herunterladen
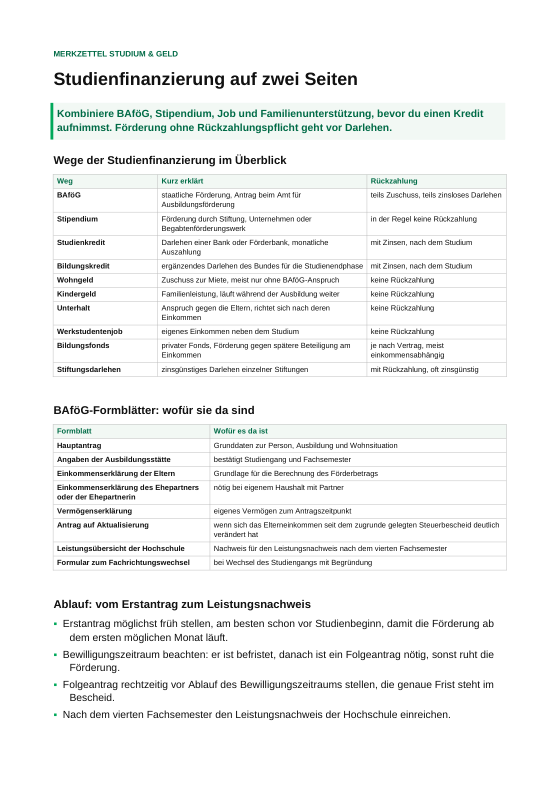
BAföG und Stipendium: Merkzettel zur Studienfinanzierung
Der Rechner für Rate und Frist der Rückzahlung, dazu alle Wege der Studienfinanzierung im Überblick, die wichtigen BAföG-Formblätter für den Erstantrag, den Leistungsnachweis, dazu Fristen, Widerspruch und die Rückzahlung im Blick.
Rückzahlungsumfang verstehen: Warum nur der halbe Fördersatz fällig
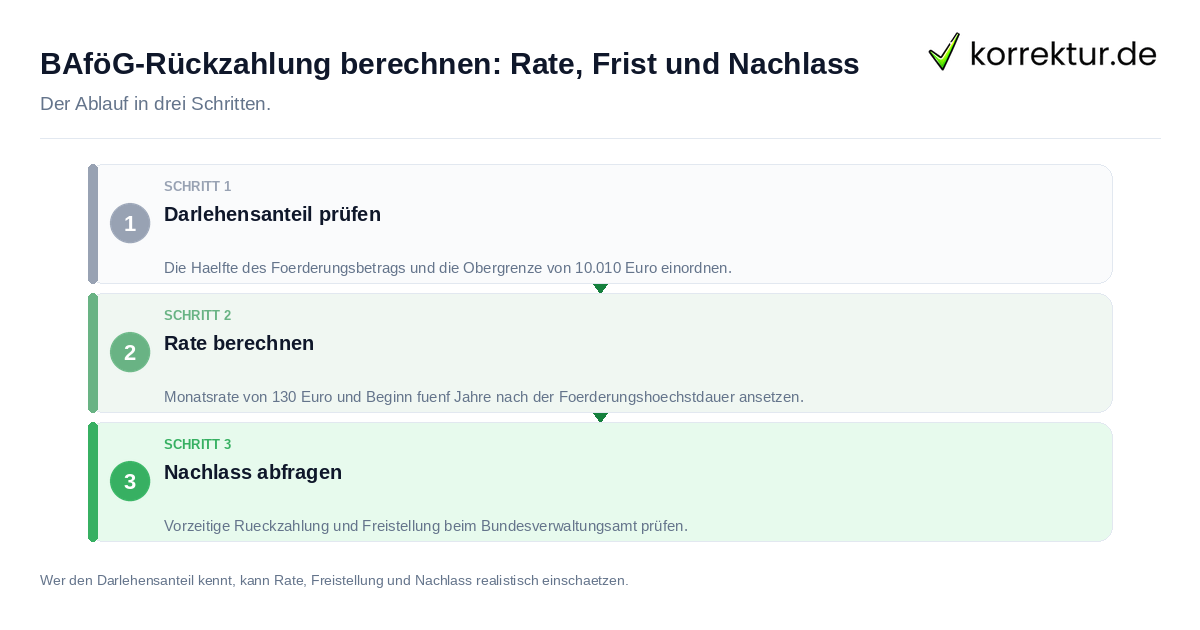
BAföG-Rückzahlung planen heißt vor allem, den Darlehensanteil und seine Obergrenze von 10.010 Euro richtig einzuschätzen. Nach Paragraf 17 Absatz 1 Satz 1 BAföG wird der monatliche Förderungsbetrag, vorbehaltlich des Absatzes 3, zur Hälfte als Darlehen geleistet. Das Merkblatt von bafög.de ergänzt: Zurückzuzahlen ist nur dieser Darlehensanteil; er ist zinsfrei und derzeit auf höchstens 10.010 Euro begrenzt. Der Stand des Merkblatts ist der 15.07.2024.
Wenn du deine voraussichtliche Zahllast vorab selbst berechnen willst, addierst du zunächst den gesamten erhaltenen Förderungsbetrag aus deinen Bewilligungsbescheiden und bildest daraus die Hälfte. Diesen Zwischenwert gleichst du anschließend mit der im Merkblatt ausgewiesenen Obergrenze ab, um deine maximale Tilgungssumme zu bestimmen. Verbindlich für deine individuelle Abrechnung bleiben stets die festgesetzten Beträge im späteren Rückzahlungsbescheid sowie in den offiziellen Unterlagen.
Sollten bei der Durchsicht deiner Unterlagen Unklarheiten zur persönlichen Rückzahlung auftreten, empfiehlt sich ein sorgfältiger Abgleich zwischen dem ausgezahlten Förderungsbetrag, dem rechnerischen Darlehensanteil und den konkreten Bescheidangaben. Auf diese Weise vermeidest du den häufigen Denkfehler, die gesamte erhaltene Fördersumme mit dem tatsächlich zurückzuzahlenden Darlehensanteil gleichzusetzen.
Frist, Monatsrate und Starttermin der Rückzahlung im Detail
Grundlagen der BAföG-Rückzahlung: Deine Tilgungspflicht setzt erst fünf Jahre nach dem Ende der regulären Förderungshöchstdauer ein. Diesen verbindlichen Startzeitpunkt legt Paragraf 18 Absatz 4 BAföG für ein Studium an einer Höheren Fachschule, Akademie oder Hochschule ausdrücklich fest. Sobald die Tilgungsphase anläuft, sieht Paragraf 18 Absatz 3 Satz 1 gleichbleibende Monatsraten von mindestens 130 Euro vor, wobei die gesamte Rückzahlung innerhalb einer Frist von höchstens 20 Jahren abgeschlossen wird.
- Reguläre monatliche Rate in Höhe von mindestens 130 Euro für die laufende Tilgung
- Quartalsweise Zahlweise von in der Regel 390 Euro für jeweils drei Monate zusammen
- Planbarer Rückzahlungsbeginn genau fünf Jahre nach dem Ende der Förderungshöchstdauer
- Zentrale Bearbeitung und Bescheiderteilung durch das Bundesverwaltungsamt in Köln als zuständige Stelle
Da die Raten laut dem Merkblatt zur Darlehensrückzahlung nicht einzeln pro Monat, sondern für drei Monate zusammen eingezogen werden, sind in der Regel 390 Euro pro Zahlungstermin fällig. Kontrolliere nach Erhalt deines Rückzahlungsbescheids unbedingt den dort ausgewiesenen Betrag sowie den exakten Zahlungszeitpunkt für dein Konto.
Zuständig für das gesamte Verfahren ist gemäß Paragraf 18 Absatz 9 BAföG das Bundesverwaltungsamt, das auch den offiziellen Rückzahlungsbescheid erlässt und im Merkblatt unter der Anschrift 50728 Köln geführt wird. Um Überraschungen beim Tilgungsstart zu vermeiden, solltest du das Ende deiner Förderungshöchstdauer frühzeitig aus den eigenen Bewilligungsunterlagen heraussuchen und mit den Angaben im Bescheid abgleichen.
Freistellung bei geringem Einkommen rechtzeitig beantragen
KfW-Studienkredit und staatliche Studienförderung folgen bei der Tilgung unterschiedlichen Regeln, falls das eigene Einkommen die Freistellungsgrenze bereits übersteigt. Wer seine BAföG-Rückzahlung mit Rate, Frist und Nachlass berechnen möchte, sollte bei knappem Budget die Schutzregel aus Paragraf 18a Absatz 1 Satz 1 kennen: Während der laufenden Rückzahlungsfrist ist auf Antrag eine Freistellung möglich, sofern das anrechenbare monatliche Einkommen den Freibetrag von 1.690 Euro nicht um mindestens 42 Euro übersteigt. Eine solche Zahlungspause tritt jedoch niemals automatisch ein.
Stelle dein aktuelles monatliches Einkommen daher frühzeitig diesem gesetzlichen Grenzbetrag gegenüber und reiche bei erfüllten Voraussetzungen aktiv einen Freistellungsantrag ein. Diese Entlastungsmöglichkeit gilt innerhalb der regulären Rückzahlungsfrist nach Paragraf 18 Absatz 3 Satz 1, befreit dich aber ohne formellen Antrag nicht von den laufenden Raten, selbst wenn dein Verdienst unter den genannten Beträgen liegt.
Familienangehörige vergrößern den geschützten Einkommensspielraum deutlich: Laut Paragraf 18a Absatz 1 Satz 2 steigt der maßgebliche Freibetrag für Ehegattinnen, Ehegatten, Lebenspartnerinnen oder Lebenspartner um jeweils 850 Euro an, während für jedes berücksichtigungsfähige Kind der Darlehensnehmenden weitere 770 Euro hinzukommen. Kontrolliere anhand der gesetzlichen Voraussetzungen genau, ob diese Zuschläge in deine persönliche Berechnung einfließen dürfen, und ziehe bei offenen Fragen die offiziellen Unterlagen zurate.
Vorzeitige Rückzahlung: Wie du dir einen Nachlass sicherst
Rückzahlungsnachlass prüfen zahlt sich vor jeder Sondertilgung aus, da bereits ein Einmalbetrag ab 475 Euro für eine begünstigte Teilablösung ausreicht. Rechtliche Grundlage hierfür ist Paragraf 18 Absatz 10 Satz 1 und 2 BAföG, wonach du deine offene Restschuld jederzeit komplett oder in Teilen vorzeitig ablösen kannst und auf Antrag einen Nachlass auf die verbleibende Darlehensschuld erhältst. Auch das offizielle Merkblatt zur Darlehensrückzahlung verweist ausdrücklich auf Paragraf 18 Absatz 10 BAföG sowie auf die Möglichkeit, durch vorzeitige Tilgung einen prozentualen Nachlass zu realisieren.
Wie hoch dieser Erlass im Einzelfall ausfällt, hängt vom jeweiligen Restbetrag ab, weshalb das Merkblatt direkt auf die aktuellen Informationsseiten des Bundesverwaltungsamts verweist. Da die gesetzlichen Grundlagentexte selbst keine pauschale Prozentzahl beziffern, solltest du vor jeder Überweisung unbedingt die gesonderte Nachlasstabelle des Bundesverwaltungsamts einsehen und deinen konkreten Ablösebetrag daran ausrichten.
Ergänzend führt die Fachseite des Bundesverwaltungsamts die Detailregelungen aus Paragraf 6 und Paragraf 11 der Darlehensverordnung an. Besonders wichtig für kleinere Sondertilgungen: Bei einer Teilablösung ist eine Nachlassgewährung rechtlich ausgeschlossen, sofern nicht mindestens 475,00 Euro in einer Summe überwiesen werden. Stimme deshalb Antrag, geforderten Mindestbetrag und gültige Nachlasstabelle vorab genau mit den offiziellen Unterlagen ab.
Wichtige Kennzahlen zur BAföG-Rückzahlung im direkten Vergleich
BAföG-Höchstsatz und Darlehensanteil sind zwei verschiedene Größen, nur der Darlehensanteil wird zurückgezahlt. Die Tabelle ordnet die belegten Kennzahlen. Das Merkblatt nennt für die Obergrenze derzeit maximal 10.010 Euro und trägt den Stand 15.07.2024.
| Kennzahl | Wert |
|---|---|
| Darlehensanteil | Hälfte des Förderungsbetrags |
| Obergrenze | Derzeit maximal 10.010 Euro |
| Monatsrate | Mindestens 130 Euro |
| Quartalsrate | In der Regel 390 Euro für drei Monate zusammen |
| Rückzahlungsbeginn | Fünf Jahre nach dem Ende der Förderungshöchstdauer |
| Mindestbetrag für Teilablösung | 475 Euro in einer Summe |
Wie die Gegenüberstellung zeigt, liegt die gesetzliche Monatsrate bei mindestens 130 Euro, wobei das Merkblatt für den praktischen Einzug in der Regel 390 Euro für drei Monate zusammen vorsieht. Zwischen dem Ende der Förderungshöchstdauer und dem regulären Rückzahlungsbeginn liegen fünf Jahre, und wer über eine Teilablösung einen Nachlass erzielen möchte, muss zwingend den auf der BVA-Seite ausgewiesenen Mindestbetrag einhalten.
Nutze diese Eckdaten, um deinen persönlichen Darlehensanteil, die geltende Obergrenze, den Tilgungsbeginn sowie sämtliche Bescheidangaben systematisch mit deinen eigenen Unterlagen abzugleichen. Eine pauschale Nachlass-Prozentzahl ist in dieser Übersicht bewusst nicht hinterlegt, da das Merkblatt hierfür auf die nach Restschuld gestaffelten Informationsseiten des Bundesverwaltungsamts verweist.
Praxisnahes Rechenbeispiel: Darlehensschuld und Raten Schritt
BAföG-Antrag im Überblick veranschaulicht, wie sich der bewilligte Förderungsbetrag zusammensetzt, aus dem später der tilgungspflichtige Darlehensanteil hervorgeht. Die folgende Musterrechnung dient der eigenen Orientierung und stellt keine amtliche Zahl dar: Nehmen wir an, dein gesamter Förderungsbetrag über das Studium hinweg beläuft sich auf 18.000 Euro. Weil die monatliche Förderung gemäß Paragraf 17 Absatz 1 Satz 1 zur Hälfte als Darlehen gewährt wird, ergibt sich in diesem Szenario ein rechnerischer Darlehensanteil von 9.000 Euro, der anschließend mit der im Merkblatt verankerten Obergrenze von 10.010 Euro abgeglichen wird.
- Rechnerischen Darlehensanteil bestimmen: Teilt man die Gesamtförderung von 18.000 Euro durch zwei, resultieren im Beispiel genau 9.000 Euro als Darlehensschuld.
- Voraussichtliche Ratenzahl überschlagen: Dividiert man diese 9.000 Euro durch die Mindestrate von 130 Euro, ergeben sich rechnerisch rund 69,23 Monatsraten, sodass im Beispiel 70 Raten bis zur vollständigen Tilgung angesetzt werden.
- Mögliche Freistellung abklären: Das erzielte monatliche Einkommen wird mit dem Freibetrag aus Paragraf 18a abgeglichen, wobei zusätzliche Erhöhungen ausschließlich bei Erfüllung der dort geregelten Voraussetzungen greifen.
Da der ermittelte Darlehensanteil in diesem Beispiel unterhalb des Deckels von 10.010 Euro bleibt, bildet der tatsächliche Betrag von 9.000 Euro die Ausgangsbasis für die Tilgung. Beachte jedoch, dass die einfache Teilung durch 130 Euro lediglich einen ersten Überschlag liefert und für deine verbindliche Zahlungsplanung immer der offizielle Rückzahlungsbescheid maßgeblich ist.
Sollte dein Gehalt zum geplanten Tilgungsstart noch gering ausfallen, prüfst du deine Einkommenssituation nach den Kriterien aus Paragraf 18a Absatz 1 und reichst rechtzeitig einen entsprechenden Antrag ein. Im Zentrum dieser Prüfung stehen der Grundfreibetrag von 1.690 Euro sowie die Toleranzgrenze von 42 Euro, ergänzt um die gesetzlichen Zuschläge für berücksichtigungsfähige Angehörige und Kinder. Bei offenen Detailfragen zu deinem Fall empfiehlt sich eine direkte Rücksprache mit dem Bundesverwaltungsamt.
So zitierst du diese Seite
Stand: 17. September 2026korrektur.de. (2026, 17. September). BAföG-Rückzahlung: Rate, Frist und Nachlass. korrektur.de. https://korrektur.de/bafoeg-rueckzahlung-rechner
„BAföG-Rückzahlung: Rate, Frist und Nachlass.“ korrektur.de, 17. Sept. 2026, korrektur.de/bafoeg-rueckzahlung-rechner. Zugriff 28. Okt. 2026.
korrektur.de (2026) BAföG-Rückzahlung: Rate, Frist und Nachlass. Verfügbar unter: https://korrektur.de/bafoeg-rueckzahlung-rechner (Zugriff: 28. Oktober 2026).
korrektur.de. „BAföG-Rückzahlung: Rate, Frist und Nachlass.“ Zuletzt geändert 17. September 2026. https://korrektur.de/bafoeg-rueckzahlung-rechner.
korrektur.de. BAföG-Rückzahlung: Rate, Frist und Nachlass [online]. 2026 [Zugriff am 28.10.2026]. Verfügbar unter: https://korrektur.de/bafoeg-rueckzahlung-rechner
Quellen und Stand
- Gesetze im Internet: BAföG, Paragraf 17, Art der Ausbildungsförderung: www.gesetze-im-internet.de (geprüft am 2026-09-17)
- Gesetze im Internet: BAföG, Paragraf 18, Rückzahlung der Darlehen nach Paragraf 17: www.gesetze-im-internet.de (geprüft am 2026-09-17)
- Gesetze im Internet: BAföG, Paragraf 18a, Freistellung wegen geringen Einkommens: www.gesetze-im-internet.de (geprüft am 2026-09-17)
- bafög.de: Merkblatt Darlehensrückzahlung, Bundesministerium für Bildung, Familie, Senioren, Frauen und Jugend: www.bafög.de (geprüft am 2026-09-17)
- Bundesverwaltungsamt: Vorzeitige Rückzahlung des BAföG-Darlehens: www.bva.bund.de (geprüft am 2026-09-17)