BAföG-Rückzahlung planen und Entscheidungen nachvollziehbar treffen
 Fachlich geprüft von Benjamin Lohrer, Lektor bei korrektur.de · Stand: 29. Oktober 2026
BAföG-Rückzahlung planen
Sobald das Studium abgeschlossen ist und die Tilgungsphase näher rückt, stellt sich eine zentrale Finanzfrage: Lohnt sich beim BAföG-Darlehen die reguläre Ratenzahlung oder eine vorzeitige Ablösung gegen Nachlass? Wer die eigene BAföG-Rückzahlung planen und Entscheidungen nachvollziehbar treffen möchte, sollte den amtlichen Bescheid, den möglichen Nachlass, die geltenden Zahlungsfristen und die Auswirkungen einer Teilzahlung strukturiert prüfen.
BAföG-Rückzahlung planen: Tilgungswege im Vergleich
Wenn du deine BAföG-Rückzahlung strukturiert angehst, stehen dir grundsätzlich zwei Hauptwege offen: der Einstieg in die reguläre Ratenzahlung oder die teilweise beziehungsweise vollständige vorzeitige Tilgung des BAföG-Darlehens. Reicht das aktuelle Einkommen für die vorgesehenen Raten nicht aus, lässt sich zudem eine Ratenminderung oder eine temporäre Freistellung beantragen. Entscheidest du dich hingegen für eine vorzeitige Ablösung, gewährt der Gesetzgeber einen Nachlass auf die Darlehensschuld, sodass deine tatsächliche Überweisung spürbar niedriger ausfällt als der nominale Tilgungsbetrag.
Maßgeblicher Ausgangspunkt für jede Kalkulation ist der amtliche Feststellungs- und Rückzahlungsbescheid, der laut Bundesportal etwa viereinhalb Jahre nach dem Ende der Regelstudienzeit des ersten mit BAföG geförderten Studiengangs verschickt wird. Sowohl für die persönliche Finanzplanung als auch für eine fachliche Ausarbeitung gilt: Stütze dich ausschließlich auf diesen belegten zeitlichen Zusammenhang zwischen Regelstudienzeit und Bescheidversand, lies die individuellen Angaben im Schreiben genau nach und halte belegte Eckdaten strikt von ungeklärten Detailfragen getrennt.
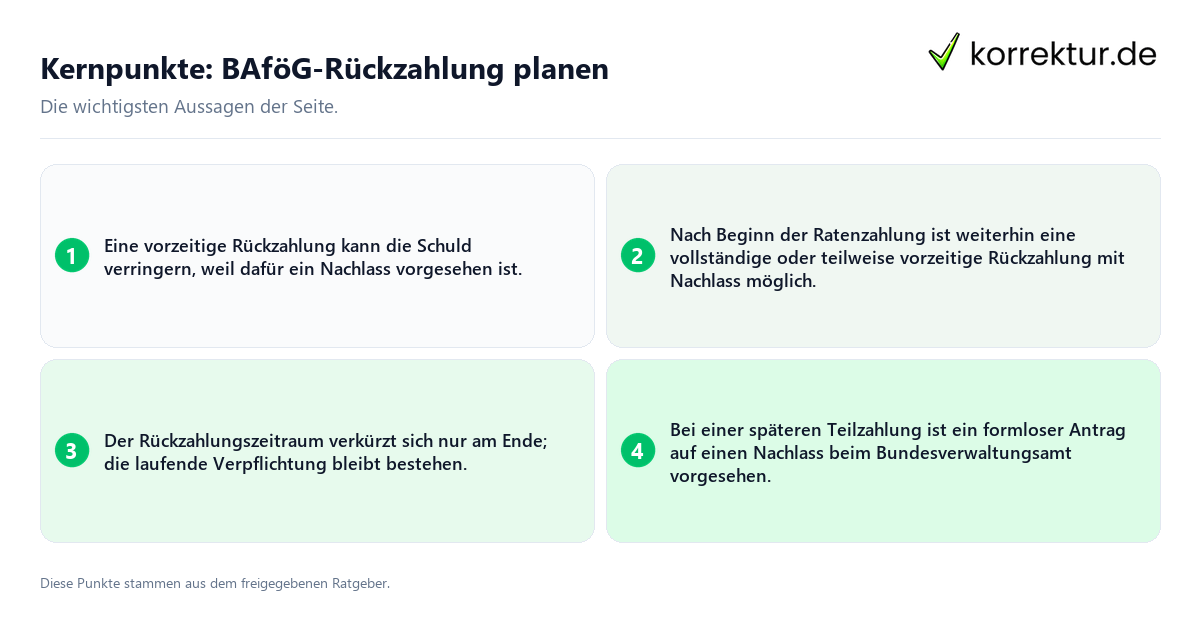
Direkt im Feststellungs- und Rückzahlungsbescheid ist ausgewiesen, welchen höchstmöglichen Nachlass du bei einer sofortigen Gesamttilgung erhältst. Anhand dieses konkreten Angebots kannst du abwägen, ob du den rabattierten Einmalbetrag überweist oder regulär in die Ratenzahlung startest. Selbst wenn du zunächst Raten zahlst, bleibt die Tür für eine spätere vollständige oder teilweise vorzeitige Ablösung offen; weil die offene Restschuld durch laufende Raten jedoch sinkt, verringert sich dann auch der erzielbare Nachlass entsprechend.
Ob die Einmalzahlung mit Nachlass oder die laufende Ratenzahlung mit Blick auf deine privaten Rücklagen, steuerlichen Aspekte oder anderweitigen Kredite wirtschaftlich sinnvoller ist, lässt sich nicht pauschal beantworten. Kläre solche weitergehenden Finanzfragen stets anhand deiner persönlichen Unterlagen und der einschlägigen Vertragsdokumente.
Voraussetzungen für den Nachlass und Prüfpunkte
Wer nicht die gesamte Darlehensschuld auf einmal ablösen möchte, kann auch eine teilweise vorzeitige Rückzahlung mit Nachlass nutzen, sofern der geplante Tilgungsbetrag bei mindestens 500 Euro liegt. Grundsätzlich steht dir sowohl die vollständige als auch die anteilige vorzeitige Tilgung offen. Kontrolliere vorab direkt in deinem Bescheid, welche konkreten Bedingungen und Beträge für deine gewählte Zahlungsart gelten.
- Kontrolliere in deinen Unterlagen, ob der offizielle Feststellungs- und Rückzahlungsbescheid bereits vorliegt.
- Notiere dir den im Schreiben ausgewiesenen höchstmöglichen Nachlass sowie den resultierenden Überweisungsbetrag.
- Lege fest, ob du eine vollständige Ablösung oder eine teilweise vorzeitige Rückzahlung prüfen möchtest.
- Überprüfe sämtliche im Bescheid genannten Fälligkeits- und Zahlungstermine.
- Stütze deinen Vergleich ausschließlich auf die amtlich ausgewiesenen Summen.
- Stelle die für deinen Fall zuständige Behörde anhand der offiziellen Schreiben fest.
Den maximal möglichen Nachlass sicherst du dir, wenn deine vorzeitige Zahlung im Zeitraum zwischen dem Zugang des Bescheids und dem letzten Tag vor dem ersten regulären Ratenzahlungstermin eingeht. Eine besonders frühe Überweisung innerhalb dieses Zeitfensters bringt keinen zusätzlichen Rabattvorteil. Maßgeblich sind allein die Stichtage in deinem persönlichen Bescheid, weshalb du keine abweichenden Fristen aus fremden Quellen heranziehen solltest.
Auch nach dem Start der regulären Ratenzahlung kannst du jederzeit vollständig oder teilweise vorzeitig tilgen und dafür einen Nachlass erhalten. Wenn du diese Option zu einem späteren Zeitpunkt nutzen willst, musst du beim Bundesverwaltungsamt zunächst einen formlosen Antrag auf Nachlass stellen und das anschließende Tilgungsangebot samt verbindlichem Zahlungstermin abwarten. Beachte bei einer Teilzahlung unbedingt: Sie führt nicht zu einer Zahlungspause, sondern verkürzt lediglich die Gesamtdauer der Rückzahlung am Ende der Laufzeit.
Falls Überweisungsbeträge, Fristen oder Ansprechpartner in deinen Notizen unklar erscheinen, ziehe zur Klärung immer die Originaldokumente der Behörde heran. Alle Punkte, die sich daraus nicht zweifelsfrei belegen lassen, müssen als offene Fragen behandelt werden.
Ablauf: Die BAföG-Rückzahlung systematisch planen
Für eine fundierte Entscheidung und eine präzise Dokumentation empfiehlt sich zunächst eine saubere begriffliche Abgrenzung. Von einer vorzeitigen Rückzahlung spricht man immer dann, wenn das BAföG-Darlehen ganz oder in Teilen außerhalb des regulären Ratenplans abgelöst wird. Der gewährte Nachlass fließt dabei niemals als separate Erstattung auf dein Konto zurück, sondern reduziert direkt den Zahlungsbetrag, den du im Vergleich zum nominalen Tilgungsbetrag überweisen musst. Diesen Unterschied solltest du bei deiner Planung ebenso wie in einer schriftlichen Ausarbeitung klar benennen.
- Fokus setzen. Halte im ersten Schritt fest, ob du eine Gesamttilgung mit Nachlass, eine vorzeitige Teilzahlung oder den regulären Ratenstart prüfen willst. Zwischenstand: Das Ziel deiner Prüfung ist eindeutig abgegrenzt.
- Bescheid identifizieren. Lege dir deinen persönlichen Feststellungs- und Rückzahlungsbescheid bereit und stütze dich ausschließlich auf die darin verbrieften Daten. Zwischenergebnis: Die verbindliche Informationsgrundlage liegt vor.
- Beträge differenzieren. Unterscheide sauber zwischen dem nominalen Tilgungsbetrag, dem abgezogenen Nachlass und dem tatsächlich zu überweisenden Endbetrag. Zwischenergebnis: Alle drei Rechengrößen sind verwechslungsfrei erfasst.
- Mindestsumme kontrollieren. Stelle bei einer beabsichtigten Teilablösung sicher, dass der vorgesehene Betrag die Untergrenze von mindestens 500,00 Euro erreicht. Zwischenergebnis: Die zentrale Bedingung für den Teilnachlass ist abgehakt.
- Zeitangaben aus dem Bescheid entnehmen. Lies das Zugangsdatum des Bescheids sowie den Termin der ersten fälligen Rate direkt aus dem amtlichen Schreiben ab. Zwischenergebnis: Das Zeitfenster für den Höchstnachlass ist verbindlich bestimmt.
- Möglichkeiten vergleichen. Stelle die Einmalzahlung des rabattierten Gesamtbetrags und den Einstieg in die laufende Ratenzahlung direkt gegenüber. Zwischenergebnis: Beide im Bescheid vorgesehenen Handlungsoptionen sind klar gegenübergestellt.
- Nachträgliche Prüfung einordnen. Kläre, ob die Ratenzahlung bereits begonnen hat. Auch während der laufenden Tilgung bleibt eine vollständige oder teilweise vorzeitige Rückzahlung möglich: Dazu stellst du beim Bundesverwaltungsamt einen formlosen Antrag auf Nachlass und nimmst das daraufhin übermittelte Angebot bis zum dort genannten Stichtag an. Zwischenergebnis: Das Verfahren für spätere Ablösungen ist sauber vom Erstbescheid getrennt.
- Wirkung der Teilzahlung prüfen. Berücksichtige bei deiner Kalkulation, dass eine vorzeitige Teilzahlung keinen Zahlungsaufschub für die nächsten Monate bewirkt. Die laufenden Raten sind regulär weiterzuzahlen, während sich die Gesamtlaufzeit am Ende verkürzt. Zwischenergebnis: Fehlannahmen über vermeintliche Ratenpausen sind ausgeschlossen.
Wie dieser Prüfablauf in der Praxis aussieht, zeigt ein konkretes Fallbeispiel: Eine Absolventin hält ihren Feststellungs- und Rückzahlungsbescheid in den Händen und überlegt, einen Teil ihrer Darlehensschuld vorab abzulösen. Sie überträgt den im Schreiben genannten Nachlass in ihre Übersicht, kontrolliert für die geplante Teilzahlung die Mindestgrenze von 500,00 Euro, markiert sich den verbindlichen Zahlungstermin und vergleicht die vorzeitige Tilgung mit der regulären Ratenzahlung. Dabei rechnet sie nicht mit geschätzten Zahlen und unterstellt keine unbelegten Zusatzvorteile, sondern schafft eine verlässliche Entscheidungsgrundlage anhand der amtlichen Daten.
Wenn du den Sachverhalt für eine Arbeit oder Beratungsübersicht aufbereitest, sorgt eine feste Struktur für Klarheit: Erläutere zuerst die Grundbegriffe, nenne dann die Voraussetzungen, vergleiche die Zahlungswege, ergänze die Fristen aus dem Bescheid und grenze die Einmalzahlung von der Ratenzahlung ab. Verwende zentrale Fachbegriffe wie BAföG-Bescheid und BAföG-Rückzahlung präzise im Sinne der amtlichen Dokumente, während angrenzende Themen der Studienfinanzierung gesondert betrachtet werden.
Wichtige Abgrenzungen und offene Einzelfragen
Aus der bloßen Existenz eines Rückzahlungsnachlasses lässt sich noch keine allgemeingültige finanzielle Empfehlung ableiten. Ebenso wenig begründet die Option einer späteren vorzeitigen Tilgung bereits heute einen Anspruch auf eine feste Rabattsumme; fest steht lediglich, dass der Nachlass mit sinkender Restschuld im Verlauf der Ratenzahlung geringer ausfällt.
Auch der zeitliche Hinweis, dass der Bescheid rund um das Ende der Regelstudienzeit mit festem Abstand folgt, sollte exakt so übernommen werden, wie ihn die amtlichen Quellen benennen. Weitergehende Spekulationen über individuelle Studienverläufe oder abweichende Versandzeitpunkte ersetzen nicht den Blick in das eigene Schreiben.
Zusätzliche Fristen oder rechtliche Ableitungen solltest du ebenfalls nicht frei ergänzen. Verbindlich geregelt ist das Zeitfenster zwischen dem Erhalt des Feststellungs- und Rückzahlungsbescheids und dem Vortag des ersten Ratenzahlungstermins. Bei jeder konkreten Rückzahlungsplanung sind die eigenen amtlichen Dokumente ausschlaggebend: Bleibt ein Fälligkeitstermin oder eine Zuständigkeit unklar, kläre die Angabe direkt über die offiziellen Unterlagen, statt Annahmen zu treffen.
Verwandte Themenfelder wie Studienfinanzierung ohne BAföG, Studienfinanzierung in einer Notlage, Studienkredit-Vergleich, Stipendium im Studium, Deutschlandstipendium, Stipendium und BAföG, Studentenjobs und Werkstudentenjob betreffen die Finanzierung während des Studiums und ändern den Ablauf der Darlehenstilgung nicht. Wenn du zu Förderkombinationen, Antragswegen im Studium oder Nebentätigkeiten recherchierst, solltest du diese Punkte getrennt von der Rückzahlungsfrage untersuchen.
Besonders wichtig bleibt schließlich die klare Trennung zwischen einer vorzeitigen Teilzahlung und einer Stundung. Wer einen Teilbetrag vorzeitig tilgt, erhält dadurch ausdrücklich keinen Zahlungsaufschub für die kommenden Raten. Die Teilablösung verkürzt ausschließlich die verbleibende Tilgungsdauer am Ende, während die laufende Ratenzahlungspflicht nahtlos fortbesteht.
Checkliste für Rückzahlungsprüfung und Ausarbeitung
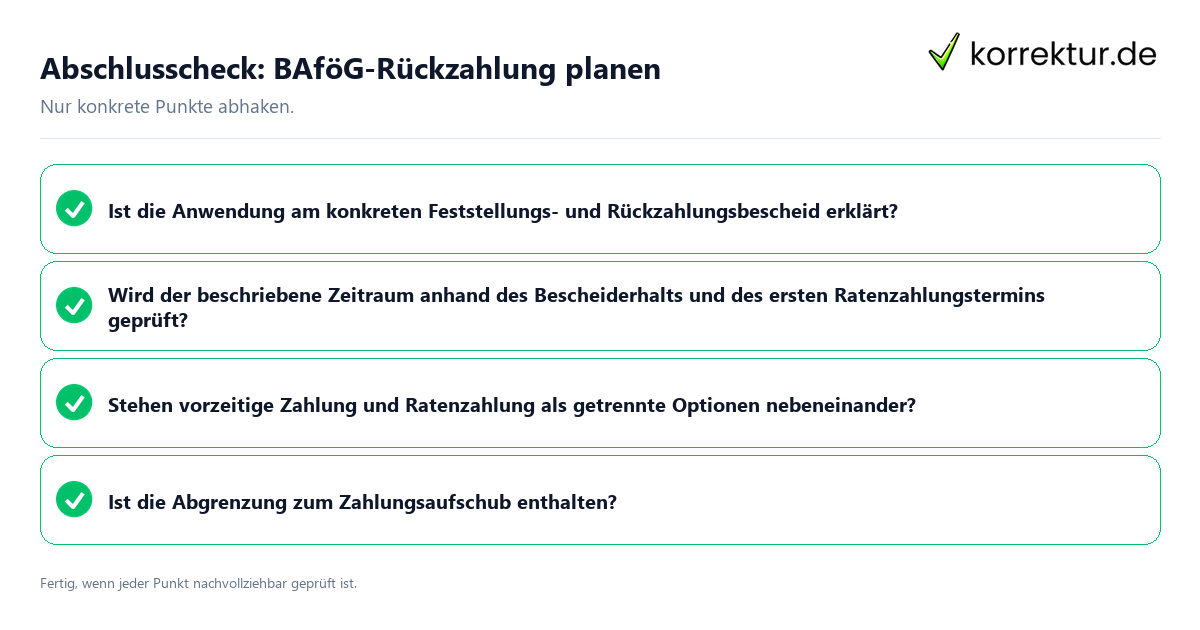
Bevor du deine Zahlungsentscheidung triffst oder deine Ausarbeitung abschließt, lohnt sich ein kompakter Selbsttest: Geht es in deiner Prüfung eindeutig um die teilweise oder vollständige vorzeitige Tilgung eines BAföG-Darlehens? Ist klar herausgearbeitet, dass der Nachlass den tatsächlichen Überweisungsbetrag gegenüber dem nominalen Tilgungsbetrag senkt? Mit diesen beiden Kernfragen sicherst du das fachliche Fundament.
- Werden alle Eckpunkte sauber benannt: vorzeitige Teil- oder Vollzahlung, erzielbarer Nachlass, die Mindestgrenze von 500,00 Euro bei Teilzahlungen sowie der im Bescheid ausgewiesene Zahlungsbetrag?
- Bezieht sich die Prüfung unmittelbar auf den individuellen Feststellungs- und Rückzahlungsbescheid?
- Wurde das Zeitfenster zwischen dem Zugang des Bescheids und dem ersten Ratenzahlungstermin korrekt abgeglichen?
- Werden die sofortige Ablösung mit Nachlass und die reguläre Ratenzahlung als klare Alternativen gegenübergestellt?
- Ist berücksichtigt, dass eine vorzeitige Teil- oder Vollzahlung auch nach Ratenbeginn noch beantragt werden kann?
- Wird deutlich, dass eine Teilzahlung keinen laufenden Zahlungsaufschub bewirkt?
- Stammen alle Angaben zu Fristen und zuständigen Stellen nachweislich aus den amtlichen Unterlagen?
Nimm dir im letzten Schritt noch einmal deine Originalunterlagen zur Hand. Lies den Feststellungs- und Rückzahlungsbescheid vollständig durch, gleiche die ausgewiesenen Tilgungs- und Nachlassbeträge ab und trage dir die verbindlichen Zahlungstermine ein. Planst du eine vorzeitige Ablösung erst während einer bereits laufenden Ratenzahlung, achte auf den nötigen formlosen Antrag auf Nachlass und halte dich exakt an die Beträge und Fristen im darauffolgenden amtlichen Angebot, statt mit eigenen Schätzwerten zu kalkulieren.
Achte bei eigenen Texten außerdem auf eine präzise Themenabgrenzung: Bleibt die Darstellung konsequent bei der Tilgungs- und Nachlassprüfung, statt in allgemeine Fragen der Studienfinanzierung abzuschweifen? Themen wie BAföG-Antrag, BAföG-Folgeantrag, elternunabhängiges BAföG, Auslands-BAföG, BAföG, Studienkredit oder Stipendium, Studienkredit-Vergleich, Stipendium im Studium, Deutschlandstipendium, Stipendium und BAföG, Studentenjobs und Werkstudentenjob gehören in separate Arbeitsschritte, sofern sie nicht durch eigene Quellen unmittelbar eingebunden sind. So bleibt deine Einordnung fachlich trennscharf und nachvollziehbar.
Am Ende steht damit ein belastbares Prüfergebnis nach dem Prinzip „BAföG-Rückzahlung planen: Nachlass prüfen“: Der amtliche Bescheid liegt vor, Einmalzahlung und Ratenzahlung sind gegenübergestellt, nominaler Tilgungsbetrag und rabattierter Zahlungsbetrag sind sauber getrennt, die Mindestsumme für Teilzahlungen ist kontrolliert und sämtliche Fristen sowie Zuständigkeiten sind anhand der offiziellen Dokumente verifiziert.
So zitierst du diese Seite
Stand: 29. Oktober 2026korrektur.de. (2026, 29. Oktober). BAföG-Rückzahlung planen: Nachlass prüfen. korrektur.de. https://korrektur.de/bafoeg-rueckzahlung-planen
„BAföG-Rückzahlung planen: Nachlass prüfen.“ korrektur.de, 29. Okt. 2026, korrektur.de/bafoeg-rueckzahlung-planen. Zugriff 31. Okt. 2026.
korrektur.de (2026) BAföG-Rückzahlung planen: Nachlass prüfen. Verfügbar unter: https://korrektur.de/bafoeg-rueckzahlung-planen (Zugriff: 31. Oktober 2026).
korrektur.de. „BAföG-Rückzahlung planen: Nachlass prüfen.“ Zuletzt geändert 29. Oktober 2026. https://korrektur.de/bafoeg-rueckzahlung-planen.
korrektur.de. BAföG-Rückzahlung planen: Nachlass prüfen [online]. 2026 [Zugriff am 31.10.2026]. Verfügbar unter: https://korrektur.de/bafoeg-rueckzahlung-planen
Quellen und Stand
Der Leitgedanke „BAföG-Rückzahlung planen und Entscheidungen nachvollziehbar treffen“ bündelt alle Prüfschritte rund um Bescheid, Tilgungswege, Fristen und Nachlass.