Varianzreduktion mit Kontrollvariablen erklärt: Ablauf und Tipps
Varianzreduktion mit Kontrollvariablen: Vorgehen und typische Fehler
Bei der Varianzreduktion mit Kontrollvariablen korrigierst du einen Monte-Carlo-Schätzer mit einer zweiten Zufallsgröße, deren Erwartungswert du exakt kennst. Je stärker beide Größen korrelieren, desto kleiner wird die Varianz, im Optimum um den Faktor 1 minus Rho zum Quadrat. Hier findest du Formel, Ablauf, ein Rechenbeispiel und eine Checkliste.
Varianzreduktion mit Kontrollvariablen kurz erklärt
Bei der Varianzreduktion mit Kontrollvariablen ersetzt du den einfachen Mittelwert Ȳ durch den korrigierten Schätzer Ȳ minus c · (X̄ minus μ), wobei X eine Hilfsgröße mit bekanntem Erwartungswert μ ist. Mit dem optimalen Koeffizienten c* = Cov(Y, X) / Var(X) sinkt die Varianz auf (1 minus ρ²) mal die ursprüngliche Varianz, wobei ρ die Korrelation zwischen Y und X bezeichnet.
Die Methode der Kontrollvariablen zählt zu den am weitesten verbreiteten Techniken, um die Streuung von Monte-Carlo-Schätzern zu senken, und steht in engem Zusammenhang mit antithetischen Variablen und der Stratifizierung. Die Idee dahinter ist einfach: Wenn X in einer Stichprobe über seinem bekannten Mittel liegt und Y mit X positiv korreliert, liegt vermutlich auch Ȳ zu hoch. Der Korrekturterm zieht den Schätzer dann genau um diesen geschätzten Überschuss zurück. Der Schätzer bleibt für jedes fest gewählte c erwartungstreu, weil der Erwartungswert von X̄ minus μ null ist.
Als Faustregeln helfen dir konkrete Werte: Bei ρ = 0,5 sparst du nur 25 Prozent Varianz, bei ρ = 0,9 schon 81 Prozent, bei ρ = 0,99 rund 98 Prozent. Eine Kontrollvariable lohnt sich also vor allem, wenn |ρ| deutlich über 0,7 liegt. Da die Varianz des Mittelwerts mit 1/n fällt, entspricht eine Reduktion um 81 Prozent etwa einer Verfünffachung des Stichprobenumfangs ohne zusätzliche Simulationsläufe.
Das Thema begegnet dir vor allem in mathematisch geprägten Fächern; passende Studiengänge sind etwa Statistik, Finanzmathematik, Physik oder Informatik, wo Kontrollvariablen meist in Vorlesungen zu stochastischer Simulation behandelt werden. Wenn du deinen Studiengang wählen willst und dich Simulation interessiert, achte darauf, ob Monte-Carlo-Methoden und Varianzreduktion im Modulhandbuch auftauchen.
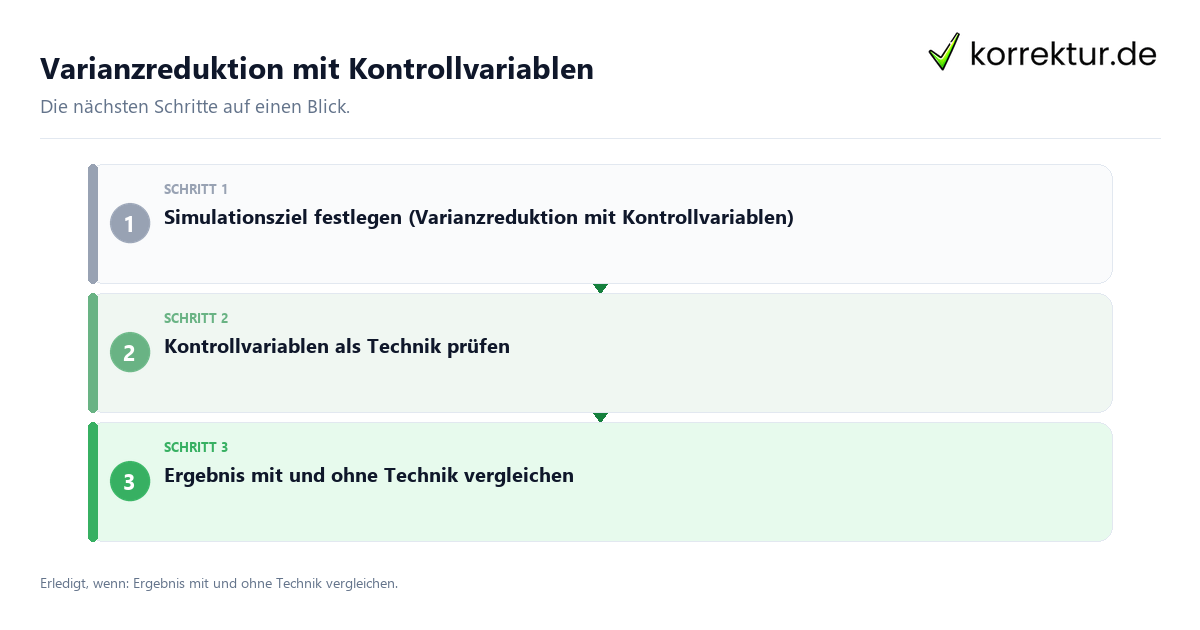
Ablauf: so setzt du Kontrollvariablen Schritt für Schritt um
Der Ablauf folgt immer denselben fünf Schritten, die du an einem Standardbeispiel nachvollziehen kannst: Gesucht ist der Erwartungswert von Y = e^U mit U gleichverteilt auf [0, 1]. Der exakte Wert ist e minus 1 ≈ 1,7183, das macht das Beispiel gut überprüfbar.
- Kontrollvariable wählen: Nimm eine Größe, die mit Y eng zusammenhängt und deren Erwartungswert du analytisch kennst. Hier bietet sich X = U mit μ = 0,5 an.
- Simulieren: Erzeuge n Paare (Yi, Xi) aus denselben Zufallszahlen, etwa n = 10.000. Beide Größen müssen aus demselben Lauf stammen, sonst fehlt die Korrelation.
- Koeffizienten schätzen: Berechne c als Stichprobenkovarianz von Y und X geteilt durch die Stichprobenvarianz von X. Theoretisch ergibt sich hier c* ≈ 0,1409 / 0,0833 ≈ 1,69.
- Korrigierten Schätzer bilden: Rechne Ȳ minus c · (X̄ minus 0,5). Liegt X̄ zum Beispiel bei 0,503, ziehst du rund 1,69 · 0,003 ≈ 0,005 vom Rohmittelwert ab.
- Gewinn messen: Vergleiche die Stichprobenvarianz der korrigierten Werte mit der von Y. Im Beispiel liegt ρ² bei etwa 0,98, die Varianz fällt also auf rund 2 Prozent.
In Code sieht der Kern in R so aus: c_hat <- cov(y, x) / var(x); est <- mean(y) - c_hat * (mean(x) - 0.5). In Python mit NumPy schreibst du c_hat = np.cov(y, x)[0, 1] / np.var(x, ddof=1). Gib in einer Hausarbeit neben dem Schätzwert immer das Konfidenzintervall an, zum Beispiel als Schätzwert ± 1,96 · Standardfehler.
Hast du mehrere Kontrollvariablen, schätzt du den Koeffizientenvektor per linearer Regression von Y auf X1 bis Xk, der Achsenabschnitt an der Stelle der bekannten Mittelwerte ist dann dein Schätzer. Für die Abgabe solcher Simulationsaufgaben legt die Prüfungsordnung deines Fachs fest, ob Code und Protokoll Teil der Prüfungsleistung sind, deshalb lies die Regeln vor dem Start nach.
Typische Fehler und die bessere Lösung
Die meisten Fehler entstehen nicht in der Formel, sondern bei der Wahl der Hilfsgröße und beim Schätzen des Koeffizienten. Diese Punkte solltest du kennen:
- Erwartungswert der Kontrollvariable nur geschätzt: Wenn μ selbst aus einer Simulation stammt, verlierst du den Vorteil oder führst Verzerrung ein. Besser: Nutze nur Größen mit analytisch bekanntem Mittel, etwa U, U², eine Normalverteilung oder im Finanzbeispiel den diskontierten Aktienkurs.
- Getrennte Zufallszahlen: Wer X und Y mit verschiedenen Seeds erzeugt, erhält ρ nahe null und damit keine Reduktion. Besser: Berechne beide aus exakt denselben Ziehungen.
- Koeffizient fest auf 1 gesetzt: c = 1 ist nur optimal, wenn Cov(Y, X) gleich Var(X) ist. Besser: Schätze c aus den Daten. Bei sehr kleinem n kannst du c aus einem separaten Pilotlauf mit etwa 1.000 Ziehungen bestimmen, damit die leichte Verzerrung durch das geschätzte c verschwindet.
- Vorzeichen falsch: Bei negativer Korrelation ist c negativ. Wer das Vorzeichen per Hand festlegt, vergrößert die Varianz. Besser: Übernimm c unverändert aus der Kovarianzformel.
- Zu viele Kontrollvariablen: Jede weitere Variable kostet Freiheitsgrade und Rechenzeit. Besser: Prüfe mit dem Bestimmtheitsmaß der Regression, ob eine zusätzliche Variable R² merklich erhöht.
- Kein Vergleich mit dem Rohschätzer: Ohne Gegenüberstellung bleibt unklar, ob die Methode geholfen hat. Besser: Berichte beide Varianzen und das Verhältnis.
Ein weiterer Fehler betrifft die Methodenwahl: Kontrollvariablen sind nicht immer die beste Technik. Bei monotonen Integranden liefern antithetische Variablen oft ähnliche Gewinne ohne bekannten Erwartungswert, bei klar trennbaren Teilbereichen hilft Stratifizierung. Wer sich unsicher ist, welche Technik eine Abschlussarbeit tragen sollte, findet bei der fachlichen Studienberatung oder in der Sprechstunde der Betreuung meist schnellere Antworten als im Forum.
Gerade im ersten Simulationskurs unterschätzen viele den Zeitaufwand für das Debuggen. Gute Erstsemester-Tipps zum Zeitmanagement gelten auch hier: plane Puffer ein und teste den Code zuerst mit kleinem n, bevor du lange Läufe startest.
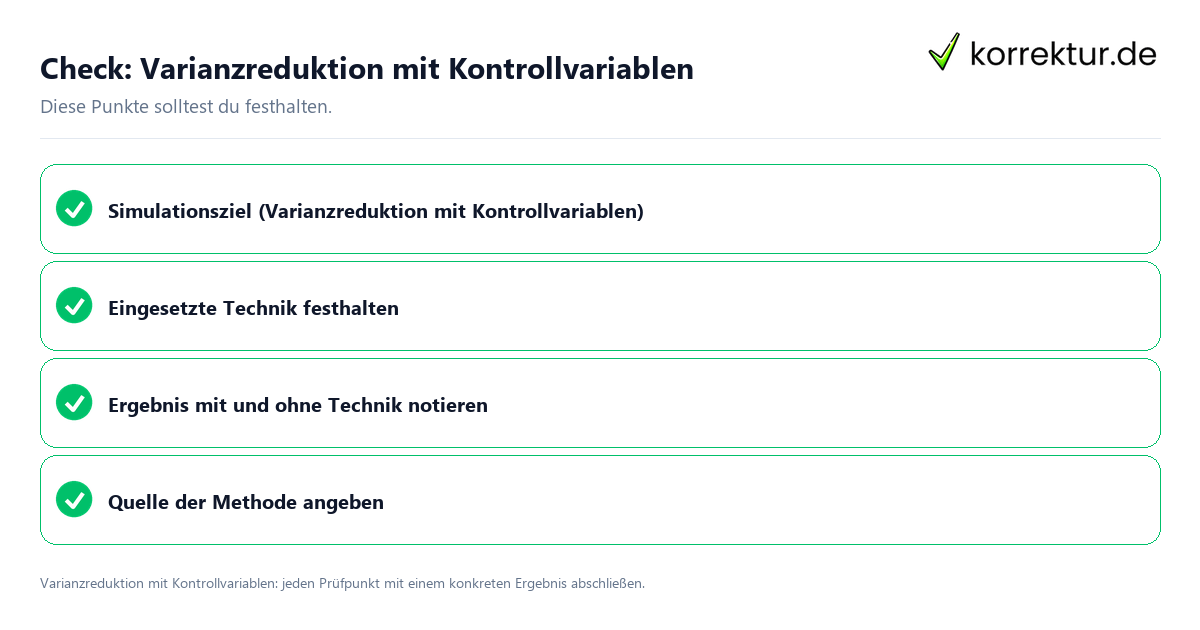
Checkliste zur Kontrolle deiner Simulation
Bevor du Ergebnisse abgibst oder vorstellst, prüfe diese Punkte einzeln ab:
- Der Erwartungswert μ der Kontrollvariable ist analytisch bekannt und im Text hergeleitet.
- Y und X stammen aus denselben Zufallszahlen, der Seed ist dokumentiert und der Lauf reproduzierbar.
- Die geschätzte Korrelation liegt im Betrag deutlich über 0,7, sonst ist der Nutzen gering.
- Der Koeffizient c wurde aus Kovarianz und Varianz geschätzt, nicht geraten, und sein Vorzeichen passt zur Korrelation.
- Das Varianzverhältnis zwischen korrigiertem und rohem Schätzer liegt nahe am theoretischen Wert 1 minus ρ².
- Ein Testfall mit bekanntem Ergebnis, etwa e minus 1 für den Erwartungswert von e^U, wurde korrekt reproduziert.
- Konfidenzintervall und Stichprobenumfang n sind angegeben.
- Bei mehreren Kontrollvariablen ist die Regression samt R² berichtet.
Die Methode ist auch ein gutes Beispiel dafür, wie sich Studieninhalte zwischen Hochschularten unterscheiden: An Hochschulen und Universitäten mit theoretischem Schwerpunkt steht oft der Beweis der Erwartungstreue im Vordergrund, an anwendungsnahen Standorten eher die Implementierung. Diese Frage kann dir bei der Entscheidung zwischen Universität oder Fachhochschule helfen, und auch ein Studienorientierungstest zeigt, ob dir mathematische Simulation liegt.
Monte-Carlo-Kenntnisse sind zudem auf dem Arbeitsmarkt gefragt, etwa in Banken, Versicherungen und der Datenanalyse, weshalb sich manche Studentenjobs als Werkstudium in der Risikomodellierung finden. Wer ein Auslandssemester plant, kann Kurse zu stochastischer Simulation gezielt im Learning Agreement vorsehen. Organisatorische Fragen wie Wohnen im Studium oder weitere Studium-Tipps klärst du am besten früh, damit dir in der Prüfungsphase Zeit für die Simulation bleibt.
So zitieren Sie diese Seite
Stand: 28. Oktober 2026korrektur.de. (2026, 28. Oktober). Varianzreduktion mit Kontrollvariablen: Ablauf und Tipps. korrektur.de. https://korrektur.de/varianzreduktion
„Varianzreduktion mit Kontrollvariablen: Ablauf und Tipps.“ korrektur.de, 28. Okt. 2026, korrektur.de/varianzreduktion. Zugriff 28. Okt. 2026.
korrektur.de (2026) Varianzreduktion mit Kontrollvariablen: Ablauf und Tipps. Verfügbar unter: https://korrektur.de/varianzreduktion (Zugriff: 28. Oktober 2026).
korrektur.de. „Varianzreduktion mit Kontrollvariablen: Ablauf und Tipps.“ Zuletzt geändert 28. Oktober 2026. https://korrektur.de/varianzreduktion.
korrektur.de. Varianzreduktion mit Kontrollvariablen: Ablauf und Tipps [online]. 2026 [Zugriff am 28.10.2026]. Verfügbar unter: https://korrektur.de/varianzreduktion
Quellen und Stand
- Offizielle Quelle: web.stanford.edu (geprüft am 2026-10-28)
- Wikipedia: Control variates: en.wikipedia.org (geprüft am 2026-10-28)
- Wikipedia: Monte-Carlo-Simulation: de.wikipedia.org (geprüft am 2026-10-28)