Studienkredit trotz negativer Schufa oder Privatinsolvenz
Studienkredit trotz Schufa: KfW-Optionen und Alternativen
Ein negativer Schufa-Eintrag schließt einen Studienkredit nicht automatisch aus. Der KfW-Studienkredit 174 wird laut KfW unabhängig von Einkommen und Sicherheiten vergeben, und nur schwerwiegende Negativmerkmale wie eine Privatinsolvenz führen laut Verbraucherzentrale zur Ablehnung. Diese Seite erklärt, welche Produkte infrage kommen, welche Alternativen ohne Bonitätsprüfung bestehen und wie die kostenlose Schufa-Datenkopie nach Artikel 15 DSGVO abgerufen wird.
Was bedeutet Studienkredit trotz negativer Schufa?
Wer einen Studienkredit vergleichen möchte, findet einen umfassenden Ratgeber dazu an anderer Stelle. Diese Seite beantwortet eine gezieltere Frage: Welche Optionen bleiben für Studierende, die einen negativen Schufa-Eintrag haben oder eine Privatinsolvenz hinter sich tragen?
Laut dem deutschen Wikipedia-Artikel zu Studienkredit sind Studienkredite Kredite, die zur Finanzierung der Lebenshaltungskosten und/oder möglicher Studiengebühren dienen sollen. In Deutschland gilt die Ausbildungsförderung nach dem Bundesausbildungsförderungsgesetz, kurz BAföG, als grundlegende staatliche Form der Studienfinanzierung. Der Artikel behandelt daneben weitere Finanzierungswege: den KfW-Studienkredit, kommerzielle Bankangebote sowie Studienfonds.
Der KfW-Studienkredit 174 wird von der KfW ausdrücklich als unabhängig von Einkommen und Sicherheiten beworben. Ob im Einzelfall trotz eines Schufa-Eintrags eine Zusage möglich ist, lässt sich direkt bei der KfW erfragen.
Wichtig ist der Unterschied zwischen einem einzelnen negativen Merkmal und einem schwerwiegenden Negativeintrag wie einer Privatinsolvenz. Der nächste Abschnitt erklärt, wo die KfW die Grenze zieht. Wer zusätzlich über das Risiko einer Überschuldung nachdenken möchte, findet weiter unten auf dieser Seite auch Alternativen. Vor einer Unterschrift unter einen Kreditvertrag lässt sich die eigene finanzielle Lage bei einer Schuldnerberatungsstelle einschätzen.
KfW-Studienkredit 174 und Bildungskredit 173 im Vergleich
Der KfW-Studienkredit 174 und der KfW-Bildungskredit 173 unterscheiden sich in Betrag, Altersgrenze und Voraussetzungen deutlich voneinander. Die folgende Tabelle fasst die Kernangaben laut KfW zusammen.
| Förderprodukt | Betrag | Altersgrenze |
|---|---|---|
| Studienkredit (174) | 100 bis 650 Euro monatliche Auszahlung | 18 bis 44 Jahre |
| Bildungskredit (173) | bis zu 7.200 Euro plus bis zu 3.600 Euro Einmalzahlung | 18 bis 35 Jahre |
Den Studienkredit 174 bewirbt die KfW ausdrücklich als unabhängig von Einkommen und Sicherheiten. Laut amtlichem KfW-Merkblatt erfolgen Kreditprüfung und Kreditentscheidung durch die KfW selbst; ein Rechtsanspruch auf den Kredit besteht dabei nicht. Gefördert werden Studierende zwischen 18 und 44 Jahren an anerkannten deutschen Hochschulen für die Lebenshaltungskosten während des Studiums oder einer Promotion.
Der Bildungskredit 173 ist auf die Abschlussphase des Studiums ausgerichtet. Laut KfW kann er mit BAföG, dem BAföG-Bankdarlehen und dem KfW-Studienkredit kombiniert werden. Voraussetzung für Studierende ist eine bestandene Zwischenprüfung sowie höchstens 12 absolvierte Fachsemester. Für einmalige Ausgaben besteht zusätzlich die Möglichkeit einer Vorabzahlung von bis zu 3.600 Euro, die dann vom Höchstbetrag abgezogen wird.
Rückzahlung planen lässt sich am besten anhand der von der KfW veröffentlichten Vertragsunterlagen zum jeweiligen Produkt. Wer unsicher ist, welches Produkt zur eigenen Situation passt, sollte die KfW direkt ansprechen, denn die Kreditentscheidung liegt laut Merkblatt bei der KfW.
Wann führt eine Privatinsolvenz oder Verschuldung zur Ablehnung?
Die Verbraucherzentrale erklärt, dass die KfW vergleichsweise günstige Studienkredite anbietet, die auch relativ leicht zu bekommen sind. Nur wer durch schwerwiegende Negativmerkmale auffällt, etwa durch eine Privatinsolvenz, wird abgelehnt. Laut Verbraucherzentrale können Studienkredite in der Regel nur von volljährigen Studierenden aufgenommen werden.
Bildungskredit beantragen lässt sich bei der KfW anfragen; laut dem Wikipedia-Artikel zu Studienkredit gilt als Risiko der Kreditaufnahme eine mögliche Überschuldung: Da ein Studium nicht notwendigerweise zu einem Arbeitsplatz führt, können Darlehen unter Umständen nicht zurückgezahlt werden. Schuldnerberatungsstellen geben Auskunft darüber, wie einer zunehmenden Verschlimmerung der Situation, etwa einer Privatinsolvenz, entgegengewirkt werden kann.
Ein weiterer Unterschied betrifft die Schuldenobergrenze: Die durch BAföG entstandenen Schulden belaufen sich unabhängig von Förderhöhe und -dauer auf maximal 10.000 Euro. Beim KfW-Studienkredit dagegen kann die Schuldsumme im Einzelfall deutlich höher ausfallen.
Laut Verbraucherzentrale bleibt bei unmöglicher Rückzahlung oft nur der Weg in die Verbraucherinsolvenz. Dabei besteht die Möglichkeit, Schulden innerhalb einer dreijährigen Wohlverhaltensphase loszuwerden. Als Alternative zum Kredit nennt die Verbraucherzentrale Bildungsfonds privater Anbieter: Ein solcher Fonds schließt mit Studierenden eine Fördervereinbarung, finanziert das Studium vor und erhält dafür später einen vertraglich festgelegten Anteil des Einkommens zurück. Den Namen eines konkreten Anbieters nennt diese Seite nicht.
Alternativen ohne Bonitätsprüfung für Studierende
Wer wegen eines negativen Schufa-Eintrags keinen herkömmlichen Studienkredit erhält, findet laut dem Wikipedia-Artikel zu Studienkredit mehrere Wege, die ohne Bonitätsprüfung auskommen. Der Artikel ordnet die Ausbildungsförderung nach dem Bundesausbildungsförderungsgesetz als grundlegende staatliche Form der Studienfinanzierung ein und stellt sie damit klar neben kommerzielle Kreditangebote. Ein wichtiger Unterschied betrifft die Schuldenhöhe: Die aus dieser Förderung entstehenden Schulden bleiben laut Artikel unabhängig von Förderhöhe und Förderdauer auf maximal 10.000 Euro begrenzt. Damit unterscheidet sich dieser Weg deutlich von einem Kredit, bei dem die Rückzahlungssumme im Einzelfall höher ausfallen kann. Neben dieser staatlichen Förderung nennt der Artikel auch Stipendien und Bildungsfonds als eigenständige Finanzierungswege, die neben dem Kredit bestehen. Bei einem Bildungsfonds schließt ein Anbieter mit der studierenden Person eine vertragliche Fördervereinbarung, während Stipendien als weiterer, im Artikel ausdrücklich genannter Finanzierungsweg auftauchen. Alle drei Wege betreffen unterschiedliche Voraussetzungen und Bewerbungswege, die sich von einer klassischen Kreditvergabe unterscheiden.
- BAföG: staatliche Förderung nach dem Bundesausbildungsförderungsgesetz mit einer gesetzlich begrenzten Schuldenhöhe von maximal 10.000 Euro.
- Bildungsfonds: vertragliche Fördervereinbarung mit einem Anbieter, im Artikel als weiterer, neben dem Kredit stehender Finanzierungsweg genannt.
- Stipendien: weiterer, im Artikel ausdrücklich genannter Finanzierungsweg neben Kredit und Bildungsfonds.
Studienkredit-Angebote prüfen und die eigenen BAföG-Möglichkeiten klären lässt sich parallel zueinander erledigen. Welche Voraussetzungen im konkreten Fall gelten, lässt sich am besten direkt bei den zuständigen Stellen erfragen, etwa beim BAföG-Amt oder beim jeweiligen Anbieter eines Bildungsfonds oder Stipendiums.
Die kostenlose Schufa-Datenkopie nach Artikel 15 DSGVO
Vor jeder Kreditentscheidung lohnt es sich, die eigene Schufa-Akte zu kennen. Die Schufa stellt auf ihrer Webseite die sogenannte Datenkopie nach Artikel 15 DS-GVO bereit: Dabei handelt es sich um eine gebührenfreie Auskunft über alle personenbezogenen Daten, die die Schufa zu einer betroffenen Person gespeichert hat. Die Zustellung erfolgt postalisch; laut der Schufa-Seite vergehen in der Regel 5 bis 7 Tage zwischen Bestellung und Eintreffen, und nach der Datenschutz-Grundverordnung muss die Auskunft spätestens einen Monat nach dem Antrag vorliegen.
Die Datenkopie weist aus, woher die hinterlegten Informationen stammen und welche Stellen diese in den vergangenen zwölf Monaten erhalten haben. Außerdem sind die Wahrscheinlichkeitswerte zum Zahlungsausfallrisiko enthalten, die innerhalb dieses Zeitraums an Dritte weitergegeben wurden. Laut der Schufa-Seite kann der darin ausgewiesene Score in Ausnahmefällen auch aktueller als quartalsbasiert ausfallen.
BAföG oder Studienkredit: Diese Entscheidung lässt sich fundierter treffen, wenn der eigene Schufa-Stand bekannt ist. Wer seinen aktuellen Datenbestand kennt, kann die eigene Ausgangslage vor einer Kreditentscheidung gezielter einschätzen.
Wichtig: Die kostenlose Datenkopie dient der persönlichen Information und enthält sensible Daten. Bei Fragen zu gespeicherten Einträgen lässt sich die Schufa direkt kontaktieren.
In drei Schritten zur richtigen Finanzierungsoption
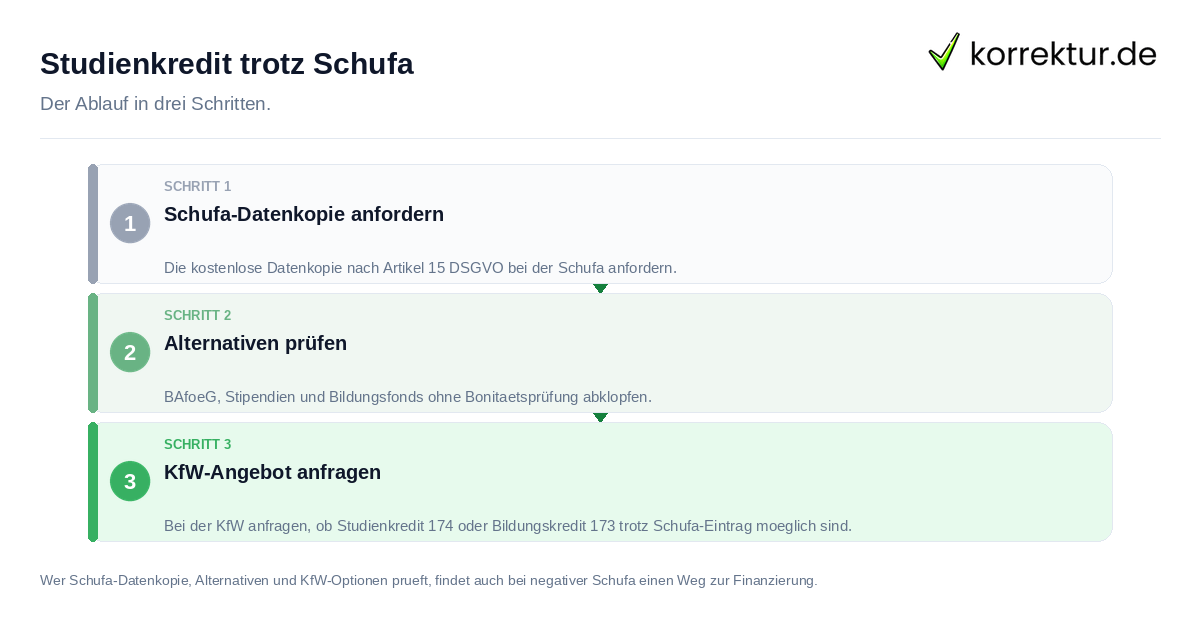
Wer mit einem negativen Schufa-Eintrag eine Studienfinanzierung sucht, kann systematisch vorgehen. Die folgenden drei Schritte helfen dabei, die eigene Ausgangslage zu klären und gezielt die passende Option anzusteuern.
- Schufa-Datenkopie anfordern: Die eigene Schufa-Datenkopie nach Artikel 15 DSGVO kostenlos anfordern und alle gespeicherten Merkmale prüfen. So lässt sich einschätzen, ob lediglich ein älteres Merkmal vorliegt oder ob ein schwerwiegender Eintrag wie eine Privatinsolvenz die Kreditchancen deutlich einschränkt.
- Förderung ohne Bonitätsprüfung klären: Beim BAföG-Amt, einer Stiftung oder einem Begabtenförderungswerk prüfen, ob BAföG oder ein Stipendium ohne Bonitätsprüfung infrage kommt. Diese Wege sind vom Schufa-Eintrag unabhängig und sollten vorrangig erkundet werden, bevor eine Kreditaufnahme erwogen wird.
- KfW-Förderprodukte anfragen: Bei der KfW anfragen, ob der Studienkredit 174 oder der Bildungskredit 173 trotz des vorliegenden Schufa-Eintrags vergeben werden kann. Die Kreditentscheidung liegt bei der KfW; ein Rechtsanspruch besteht nicht.
BAföG-Antrag im Überblick ist ein guter Ausgangspunkt für alle, die mit staatlicher Förderung beginnen möchten, bevor sie einen Kredit in Betracht ziehen. Wer alle drei Schritte durchläuft, hat eine klare Grundlage für die Entscheidung, welcher Finanzierungsweg zur eigenen Situation passt. Schuldnerberatungsstellen können ergänzend helfen, die finanzielle Gesamtlage vor einer Kreditaufnahme realistisch einzuschätzen.
Quellen und Stand
- KfW: Studienkredit (174): www.kfw.de (geprüft am 2026-09-17)
- KfW: Bildungskredit (173): www.kfw.de (geprüft am 2026-09-17)
- Wikipedia: Studienkredit: de.wikipedia.org (geprüft am 2026-09-17)
- Verbraucherzentrale: Studium mit Studienkredit finanzieren: www.verbraucherzentrale.de (geprüft am 2026-09-17)
- SCHUFA: Datenkopie nach Art. 15 DS-GVO: www.schufa.de (geprüft am 2026-09-17)