Selbstständigkeit neben BAföG sorgfältig einordnen
Selbstständig und BAföG kombinieren
Wer Selbstständigkeit und BAföG kombinieren will, kann die eigene Ausgangslage geordnet mit dem Einkommensbegriff des § 21 BAföG abgleichen und die nächste Prüfung nachvollziehbar vorbereiten.
Selbstständigkeit und BAföG als Studienaufgabe prüfen
Selbstständigkeit und BAföG lassen sich grundsätzlich verbinden: Für die Berechnung ist bei einer selbstständigen Tätigkeit nicht der Umsatz, sondern der Gewinn nach § 2 EStG als positive Einkünfte maßgeblich. Davon werden die jeweils einschlägigen weiteren Abzüge nach § 21 BAföG sowie für Aufwendungen der sozialen Sicherung der Pauschbetrag nach Absatz zwei berücksichtigt. Für die Anrechnung sind nach § 22 BAföG die Einkommensverhältnisse im Bewilligungszeitraum maßgeblich; das Gesamteinkommen wird durch dessen Kalendermonate geteilt. Beispielhaft lässt sich die Kette so darstellen: Gewinn minus die jeweiligen weiteren Abzüge und den Pauschbetrag für die soziale Sicherung ergibt das Einkommen; geteilt durch die Kalendermonate des Bewilligungszeitraums ergibt sich der Monatsdurchschnitt. Nach § 23 BAföG bleibt davon der jeweils geltende Freibetrag anrechnungsfrei; ein darüber liegender Betrag kann auf den monatlichen Bedarf angerechnet werden. Das Ergebnis ist keine vorweggenommene Entscheidung; prüfe deine Angaben und Nachweise beim zuständigen Amt.
Die gesetzliche Grundlage beschreibt Einkommen, vorbehaltlich weiterer im Paragraphen genannter Regelungen, als Summe positiver Einkünfte im Sinn von § 2 Absatz 1 und 2 Einkommensteuergesetz. Sie nennt zugleich, dass Verluste aus anderen Einkunftsarten oder vom zusammen veranlagten Ehegatten oder Lebenspartner nicht verrechnet werden. Für die eigene Prüfung genügt es deshalb nicht, die Tätigkeit nur mit einem Schlagwort zu beschreiben. Formuliere stattdessen, welche positiven Einkünfte du für den betrachteten Berechnungszeitraum prüfen willst und welche Unterlagen dazu vorhanden sind.
Ein BAföG-Antrag ist ein passender Ausgangspunkt, wenn du die Angaben zur Tätigkeit und die zugehörigen Informationen geordnet zusammentragen möchtest. Liegt bereits ein BAföG-Bescheid vor, notiere seinen Inhalt als Ausgangslage, ohne aus ihm eine nicht belegte Folge abzuleiten. Auch ein BAföG-Folgeantrag kann als Anlass dienen, die eigene Dokumentation erneut auf Vollständigkeit zu prüfen.
Trenne bei der Entscheidung zwei Ebenen. Erstens steht die selbstständige Tätigkeit mit den von dir festgehaltenen Angaben. Zweitens steht der Wortlaut des § 21 BAföG. Diese Trennung verhindert, dass eine Vermutung über die spätere Bewertung an die Stelle der Quellenprüfung tritt. Für Fragen, die eine andere Finanzierungsentscheidung betreffen, kannst du die Begriffe BAföG, Studienkredit oder Stipendium, Studienfinanzierung ohne BAföG und Studienfinanzierung in einer Notlage als eigene Themen festhalten. Sie beantworten jedoch nicht automatisch die Prüfung der selbstständigen Tätigkeit nach § 21 BAföG.
Belegte Ausgangspunkte und offene Zuständigkeiten sauber trennen
Der Text des § 21 BAföG liefert die belastbare Grundlage für den Einkommensbegriff. Dort heißt es, dass positive Einkünfte nach § 2 Absatz 1 und 2 EStG summiert werden. Weiterhin führt die Vorschrift mögliche Abzüge für den Zeitraum an, darunter Einkommensteuer, Kirchensteuer und Gewerbesteuer. Sie nennt Pflichtbeiträge zur Sozialversicherung und zur Bundesagentur für Arbeit sowie freiwillige Versicherungsaufwendungen für soziale Absicherung und private Versicherungen, etwa für Kranken-, Pflege-, Unfall- oder Lebensschutz, soweit sie angemessen sind. Diese Versicherungsaufwendungen werden nach Absatz zwei grundsätzlich durch gruppenabhängige Pauschbeträge abgegolten; einzelne Belege begründen daher nicht ohne Weiteres einen zusätzlichen individuellen Abzug. Auch geförderte Altersvorsorgebeiträge werden innerhalb der gesetzlichen Grenze als Abzugsposten aufgeführt.
- Dokumentiere die selbstständige Tätigkeit mit einer kurzen eigenen Beschreibung.
- Ordne die Angaben, die du als positive Einkünfte prüfen willst, dem relevanten Berechnungszeitraum zu.
- Lege Belege und Informationen getrennt ab, die zu den im Gesetz genannten Steuern, Beiträgen oder Aufwendungen passen können; für Versicherungsbeiträge können sie der Einordnung dienen, begründen wegen der gesetzlichen Pauschalierung aber keinen einzelnen zusätzlichen Abzug.
- Prüfe im Gesetzestext, ob dein eingetragener Punkt dort tatsächlich genannt ist.
- Ermittle die zuständige Stelle aus offiziellen Unterlagen, wenn für deine offene Frage eine Anlaufstelle geklärt werden muss.
Halte neben jedem Punkt zusätzlich deinen individuellen Prüfzustand in kurzer Form fest. Untergliedere vorhandene Unterlagen, fehlende Angaben und offene Rückfragen eindeutig. So bleibt nachvollziehbar, welche Punkte du bereits mit dem Gesetzeswortlaut abgeglichen hast und welche nur als offene Prüfungen festgehalten werden.
Die Aufzählung der Vorschrift ist kein Anlass, fehlende Daten zu ergänzen. Trage pro Punkt ein, ob eine Information vorliegt oder noch geprüft werden soll. Weitere Themen wie elternunabhängiges BAföG und Auslands-BAföG können eigenständig notiert werden. Allein ihre Nennung ersetzt weder den Abgleich mit § 21 BAföG noch die Ermittlung der zuständigen Stelle aus offiziellen Unterlagen.
Auch Stipendium im Studium, Deutschlandstipendium und Stipendium und BAföG gehören in eine gesonderte Notiz, wenn du sie zusätzlich betrachten willst. Die vorliegende gesetzliche Quelle trägt nur Aussagen zum Einkommensbegriff nach § 21 BAföG. Prüfe daher für jedes andere Thema zunächst eine direkte Quelle, statt dessen Bedingungen aus dem Paragraphen abzuleiten.
Ablauf: vom eigenen Fall zum dokumentierten nächsten Schritt
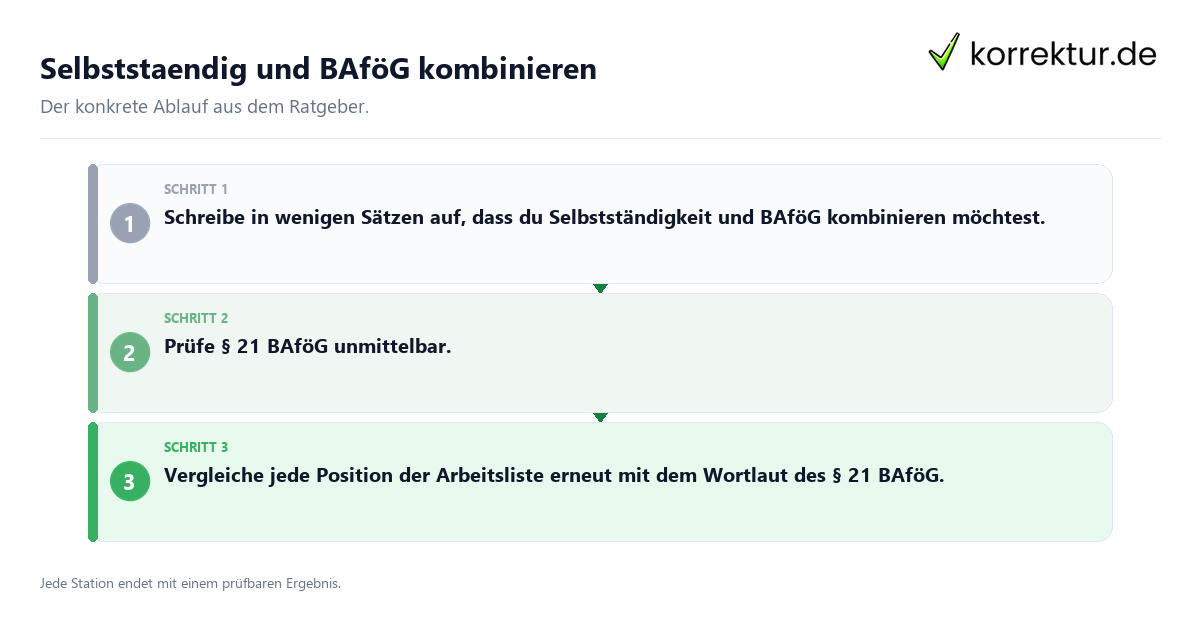
- Startsituation sichern. Formuliere in einigen Sätzen, dass du Selbstständigkeit und BAföG kombinieren willst. Liste die Tätigkeit, die positiven Einkünfte zur Prüfung und den Zeitraum deiner Unterlagen auf. Zwischenbilanz: Eine präzise Darstellung steht bereit, ohne dass du rechtliche Folgen vorausnimmst.
- Direkte Quelle lesen. Prüfe § 21 BAföG unmittelbar. Markiere dort den Bezug auf die Summe positiver Einkünfte nach § 2 Absatz 1 und 2 EStG, den Ausschluss eines Verlustausgleichs mit den genannten anderen Einkunftsarten sowie die aufgeführten Abzugsposten. Zwischenergebnis: Du hast die im Gesetz genannten Bedingungen von eigenen Annahmen getrennt.
- Informationen und Nachweise ordnen. Sortiere deine Angaben in eine Liste: positive Einkünfte, die genannten Steuern und Informationen zur Einordnung in die für die Pauschalierung maßgebliche Gruppe. Die genannten Versicherungsaufwendungen werden nach Absatz zwei grundsätzlich durch gruppenabhängige Pauschbeträge abgegolten; einzelne Versicherungsbelege behandelst du daher nicht als einzelne Abzugsposten. Vermerke zu jedem Punkt, ob ein Nachweis vorliegt oder eine Prüfung offen ist. Zwischenergebnis: Die benötigten Informationen oder Nachweise sind als Arbeitsliste sichtbar.
- Nächsten belegten Schritt ausführen. Vergleiche jede Position der Arbeitsliste erneut mit dem Wortlaut des § 21 BAföG. Fehlt eine zuständige Anlaufstelle für deine offene Frage, ermittle sie aus offiziellen Unterlagen. Zwischenergebnis: Der nächste Schritt beruht auf einer benannten Quelle oder einer klaren Prüfhandlung.
- Auswertung und restliche Fragen sichern. Protokolliere schriftlich, welchen Teilabschnitt du kontrolliert hast, welche Einträge du einsortiert hast und welcher Aspekt weiter unentschieden bleibt. Zwischenergebnis: Deine Dateien enthalten ein nachvollziehbares Prüfprotokoll statt einer unbelegten Schlussfolgerung.
Konkreter Fall: Eine Studentin führt nebenbei eine selbstständige Tätigkeit aus und sammelt dazu die relevanten Daten für den Berechnungszeitraum. Sie liest § 21 BAföG, trennt positive Einkünfte von anderen Notizen und ordnet die Unterlagen den gesetzlichen Punkten zu. Zuletzt hält sie als offene Frage fest, welche zuständige Stelle sich aus offiziellen Unterlagen ermitteln lässt. Dieser Ablauf liefert kein fertiges Urteil zur Sachlage.
Wenn du daneben Studentenjobs oder einen Werkstudentenjob einordnen willst, führe diese Themen getrennt von der selbstständigen Tätigkeit auf. Die hier verwendete Quelle nennt für den Einkommensbegriff positive Einkünfte und bestimmte Abzugsposten; sie enthält keine Aussage, aus der sich eine Bewertung deiner zusätzlichen Notiz ableiten lässt.
Grenzen: Nur der belegte Gesetzeswortlaut trägt Aussagen
Diese Seite trifft keine verbindliche Berechnung, erläutert aber das gesetzliche Rechenschema für eine selbstständige Tätigkeit: Der Gewinn nach § 2 EStG ist als positive Einkünfte der Ausgangspunkt, nicht der Umsatz. Nach § 21 BAföG folgen die jeweils einschlägigen weiteren Abzüge sowie für Aufwendungen der sozialen Sicherung der Pauschbetrag nach Absatz zwei. § 22 BAföG knüpft an die Einkommensverhältnisse im Bewilligungszeitraum an und verteilt das Gesamteinkommen auf dessen Kalendermonate. Danach bleibt nach § 23 BAföG der geltende Freibetrag monatlich anrechnungsfrei; ein darüber liegender Betrag kann auf den Bedarf angerechnet werden. Die Seite kann nur die gesetzliche Rechenfolge erklären, nicht den Einzelfall entscheiden; dokumentiere offene Punkte für das zuständige Amt.
Eine allgemeine Frist wird hier nicht genannt. Eine zuständige Stelle wird hier nicht benannt. Eine verbindliche Rechtsfolge für die von dir beschriebene selbstständige Tätigkeit wird hier nicht behauptet. Ebenso wird kein Erfolg versprochen. Für die praktische Klärung halte den Gewinn für den Bewilligungszeitraum fest, teile Änderungen der Tätigkeit oder des erwarteten Gewinns dem zuständigen Amt mit und lege die verlangten Nachweise vor.
Vermeide außerdem, Verluste aus anderen Einkunftsarten als Ausgleich in deine eigene Darstellung einzusetzen, denn § 21 BAföG lässt einen solchen Ausgleich nicht zu. Dasselbe gilt für Verluste eines zusammen veranlagten Ehegatten oder Lebenspartners. Für die genannten Versicherungsbeiträge setzt Absatz zwei grundsätzlich einen gruppenabhängigen Pauschbetrag an; einzelne Belege begründen keinen zusätzlichen individuellen Abzug. Bei den im Gesetz genannten Steuern und Aufwendungen darfst du nur notieren, was du tatsächlich anhand deiner Informationen prüfen kannst. Eine nicht vorliegende Unterlage bleibt eine offene Prüfung, nicht ein erfundener Wert oder eine angenommene Voraussetzung.
Die Punkte BAföG-Rückzahlung und Studienkredit-Vergleich können für dich bedeutsam sein, jedoch behandelt die jetzige Quelle sie nicht. Halte sie als separate offene Aufgaben fest. Dadurch bleibt die Kombination aus Selbstständigkeit und BAföG auf den belegten Einkommensbegriff konzentriert und vermischt keine unterschiedlichen Entscheidungen.
Abschlusscheck für die eigene Dokumentation
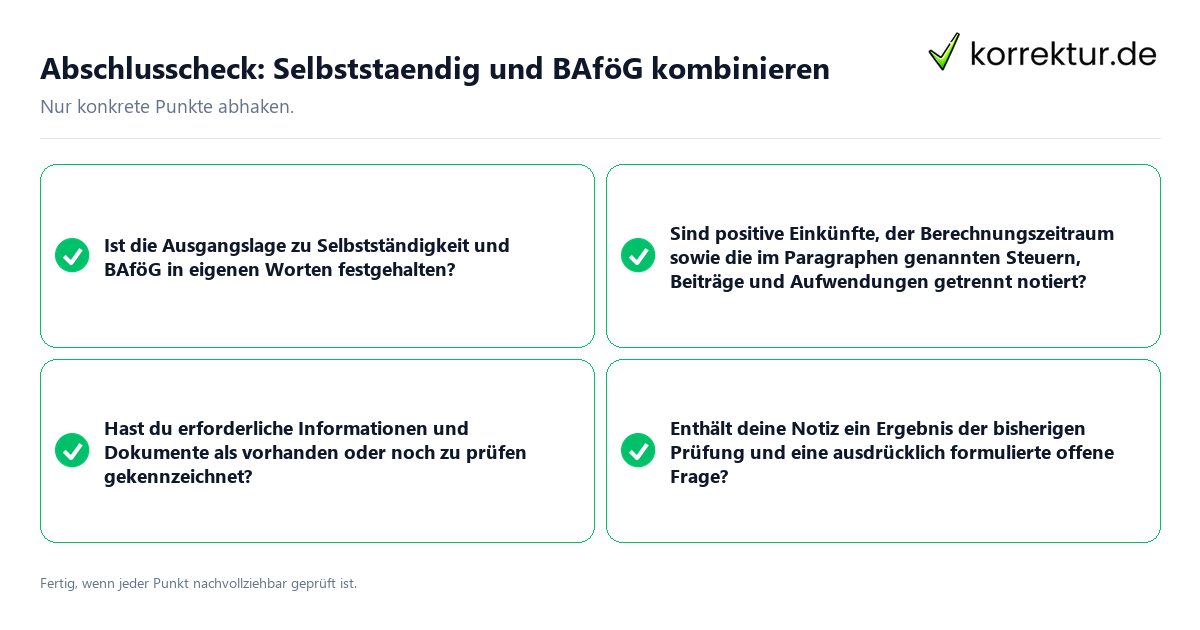
- Steckt die Grundsituation zu Selbstständigkeit und BAföG in eigener Sprache?
- Hast du die Primärquelle § 21 BAföG konsultiert und die dort genannten Bedingungen markiert?
- Sind positive Einkünfte, Zeitraum sowie die gesetzlich genannten Steuern, Beiträge und Aufwendungen getrennt erfasst?
- Kennzeichnest du fehlende Infos oder Belege als offen bzw. vorhanden?
- Liegt der nächste Schritt klar vor, etwa beim erneuten Vergleich mit dem Gesetz oder der Suche nach der richtigen Stelle?
- Enthält deine Notiz einen Befund der letzten Prüfung und eine klar benannte offene Frage?
- Hast du Unterlagen und die zuständige Quelle erneut geprüft, bevor du daraus eine weitere Handlung ableitest?
Der Abschlusscheck dient dazu, die eigene Arbeitslage vollständig sichtbar zu machen. Er ergänzt keine Aussage, die § 21 BAföG nicht trägt. Wenn ein Punkt nicht anhand der direkten Quelle oder deiner Unterlagen beantwortet werden kann, bleibt als konkreter Schritt die erneute Prüfung der Unterlagen und das Ermitteln der zuständigen Stelle aus offiziellen Unterlagen. Damit endet die Prüfung mit einer dokumentierten offenen Frage statt mit einer Vermutung.
Quellen und Stand
- § 21 BAföG: Einzelnorm: www.gesetze-im-internet.de (geprüft am 2026-08-25); § 22 BAföG: Einzelnorm: www.gesetze-im-internet.de; § 23 BAföG: Einzelnorm: www.gesetze-im-internet.de
Im Zusammenhang „Selbstständigkeit neben BAföG sorgfältig einordnen“ werden die zentralen Punkte gebündelt.