Inflation trifft Studienbudget
Lebenshaltungskosten: Warum dein Budget gerade unter Druck gerät
Die Schlagzeilen klingen alarmierend: Inflation trifft Studienbudget direkt an der Geldbörse. Für viele Studierende bedeutet dies, dass weniger vom monatlichen Einkommen übrig bleibt, nachdem Miete, Strom und Lebensmittel bezahlt wurden. Besonders in Großstädten spürst du diesen Effekt deutlich. Doch es gibt Wege, wie du deinen Alltag trotz Preisanstieg finanziell stabil halten kannst. Dieser Beitrag analysiert die aktuellen Entwicklungen und nennt Maßnahmen, die dir helfen, deinen Haushalt im Griff zu behalten.
Der finanzielle Spießrutenlauf im Alltag
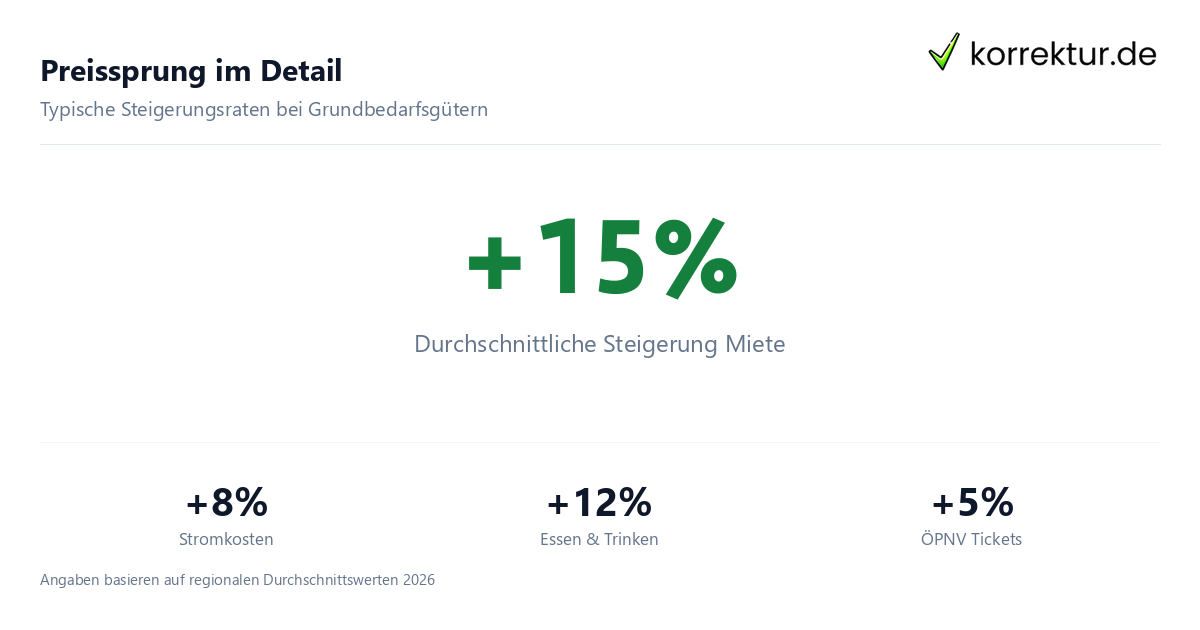
Wenn die Preise für Grundbedürfnisse steigen, wird jeder Euro knapp. In Kernbereichen wie Ernährung und Energie sind die Verbraucherpreise deutlich gestiegen. Parallel dazu thematisiert DIE ZEIT, dass hohe Lebenshaltungskosten auch in Deutschland großen Unmut auslösen können. Für Studierende heißt das konkret: Der Discounterpreis für Milch hat sich verändert, die Nebenkostenvorauszahlung fürs WG-Zimmer steigt und der Fahrtweg zur Uni kostet mehr.
Diese Belastungen summieren sich schnell. Wer vorher mit einem knappen Monatsbudget ausgekommen ist, muss heute für denselben Lebensstandard oft deutlich mehr aufwenden. Das führt dazu, dass Rücklagen schneller schmelzen oder du gezwungen bist, auf Freizeitaktivitäten zu verzichten. Eine differenzierte Betrachtung der Einzelposten zeigt, welche Positionen tatsächlich gestiegen sind und welche eher stagnieren. So erkennst du, wo Handlungsdruck besteht und wo Puffer vorhanden sind.
Besonders hart trifft es jene, die weit weg von zu Hause wohnen. Während manche Familien weiterhin Unterstützung leisten können, stehen andere allein da. In Österreich und der Schweiz gelten unterschiedliche Regelungen zum Mieterschutz, die lokal varrieren. Recherchiere deshalb gezielt, welche Sozialleistungen und Entlastungspakete in deiner jeweiligen Stadt oder Gemeinde existieren. Du musst nicht raten, sondern informieren, was in deiner Region gilt.
Wo verstecken sich die größten Kostentreiber?
Nicht alle Ausgaben reagieren gleich stark auf die allgemeine Preisentwicklung. Bei Studierenden dominieren meist drei Bereiche:
- Miete und Wohnraum: Gerade in Ballungszentren wie München oder Berlin explodierten die Mietpreise zuletzt massiv. Selbst kleine Zimmer in Wohngemeinschaften kosten inzwischen oft dreistellige Beträge.
- Energieversorgung: Heizöl, Gas und Strom haben direkte Auswirkungen auf deine Nebenkosten. Im Winter können hier schnell mehrere hundert Euro zusätzlich fällig werden.
- Ernährung: Fleisch, Gemüse und Getränke sind empfindlich gegenüber globalen Lieferkettenproblemen. Hier lohnt es sich, saisonale Produkte zu bevorzugen.
Digitale Dienste binden Liquidität dauerhaft. Streaming-Abos fixieren feste Kostenblöcke, die schwer zu streichen sind, da sie Teil deines Alltags geworden sind.
Ein Blick in den Studienalltag zeigt die Dimension: Auch das Mittagessen in der Mensa ist vielerorts spürbar teurer geworden. Über den gesamten Monat gerechnet summieren sich selbst kleine Preisaufschläge bei den Mahlzeiten zu einem merklichen Mehrbetrag. Genau solche kleinen Verschiebungen entscheiden darüber, ob du am Monatsende Plus oder Minus hast.
Weiterhin relevant ist der Bereich Mobilität. Obwohl viele Universitäten vergünstigte Semestertickets anbieten, steigen die Basiskosten für öffentliche Nahverkehrssysteme stetig. Wer pendeln muss, trägt diese Last vollständig privat. Prüfe daher regelmäßig, ob alternative Routen oder Radwege günstiger sind. Manchmal ist der Umzug in eine peripher gelegene Wohnung lohnenswert, wenn dadurch die Fahrkosten sinken.
Strategien für ein stabiles Monatskonto
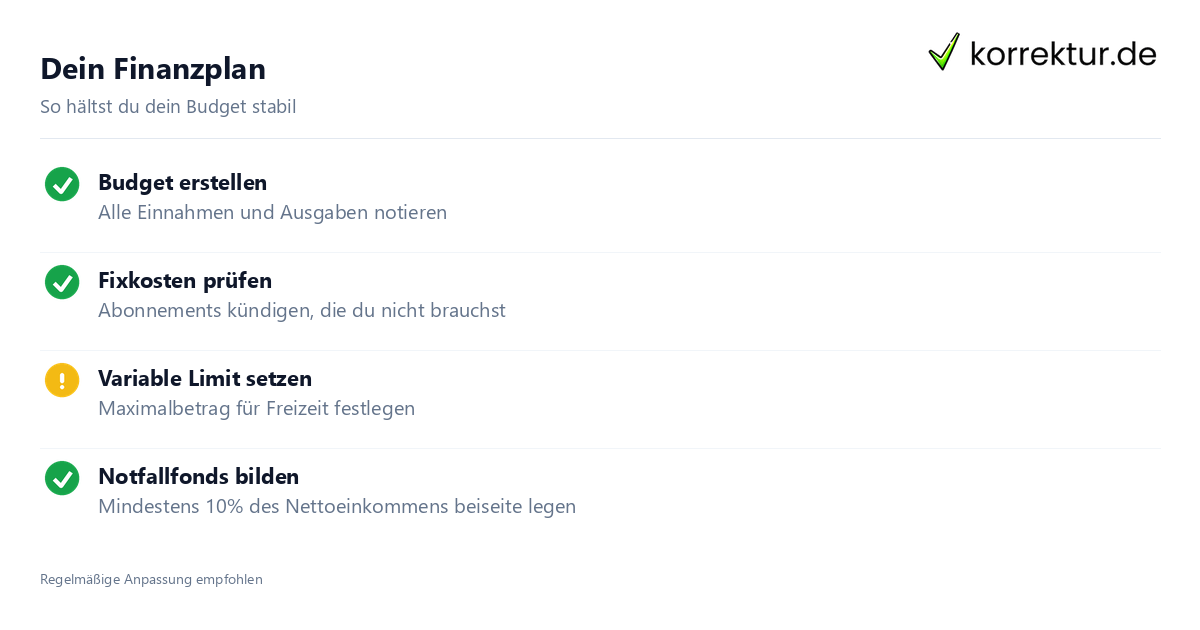
Gegensteuern kannst du durch konsequentes Tracking deiner Finanzen. Viele Studierende verlieren den Überblick, weil Zahlungen automatisch abgebucht werden. Setze dir feste Limits für variable Ausgaben wie Essen gehen oder Shopping. Eine einfache Excel-Tabelle reicht oft schon aus, um Muster zu erkennen.
Zusätzlich solltest du prüfen, ob du staatliche Hilfen nutzt. Informationen dazu findest du etwa in unserer Anleitung zum BAföG-Antrag. Oft wissen Studierende gar nicht, dass sie Anspruch auf Zuschüsse haben, die genau solche Engpässe auffangen könnten. Auch Stipendienprogramme bieten Unterstützung, die unabhängig vom Elterneinkommen sein kann.
Ein weiterer Hebel liegt in der Bündelung von Käufen. Statt täglich frisches Brot zu kaufen, lohnt es sich, größere Packungen zu erwerben und richtig zu lagern. Ähnlich verhält es sich mit Hygieneartikeln. Große Formate sind pro Einheit oft billiger. Nutze zudem Cashback-Programme oder Treuekarten von Supermärkten, die du ohnehin frequentierst. Diese Mikro-Maßnahmen scheinen trivial, addieren sich aber über ein ganzes Jahr hinweg erheblich.
Denke auch an die Verwaltung deiner Kontoführung. Wechsel zu einem Girokonto ohne Grundgebühr, falls dein aktuelles Institut Gebühren verlangt. Viele Neukundenangebote werben mit kostenlosen Konditionen für die ersten Jahre. Solche Einsparungen fließen direkt in deinen verfügbaren Spielraum und puffern Preisschocks ab, ohne dass du deinen Lebensstandard drastisch senken musst.
Das Studium als Investition verstehen
Trotz hoher Lebenshaltungskosten bleibt das Studium eine langfristige Investition. Studienabschlüsse führen statistisch gesehen zu höheren Gehältern in späteren Jahren. Die sogenannte Qualifikationsprämie besagt, dass Personen mit Hochschulabschluss im Schnitt signifikant mehr verdienen als Personen ohne solchen Abschluss. Diese Differenz gleicht anfängliche Mehrbelastungen teilweise aus.
Vergleichsweise günstig bleiben dabei Lernmittel, wenn du Bibliotheken nutzt oder gebrauchte Bücher kaufst. Digitale Ressourcen deiner Hochschule sind zudem kostenlos verfügbar. Nutze diese Infrastruktur maximal, um eigene Anschaffungskosten niedrig zu halten. So schützt du dein Budget indirekt vor der allgemeinen Teuerungswelle.
Betrachte dein Studium nicht isoliert, sondern im Zusammenhang mit deinem zukünftigen Verdienstpotenzial. Ein abgeschlossenes Studium öffnet Türen zu Berufen, die strukturell widerstandsfähiger gegen Konjunktureinflüsse sind. Branchen mit hohem Fachkräftebedarf weisen oft stabilere Lohnentwicklungskurven auf. Deine jetzige Disziplin zahlt sich also doppelt aus: Erstens durch geringere Schulden während des Studiums, zweitens durch höhere Startgehälter danach.
Ignoriere dabei jedoch nicht die Soft Skills. Netzwerke pflegen, Praktika absolvieren und Sprachkenntnisse erweitern sind Investitionen, die wenig Geld kosten, aber hohe Renditen versprechen. Diese Aktivitäten stärken deinen CV und erhöhen deine Chancen auf bezahlbare Nebenstellen, die gleichzeitig Erfahrung liefern. Kombiniere also finanzielle Sparsamkeit mit strategischem Karriereaufbau.
Psychologische Aspekte der Knappheit
Knappe Mittel erzeugen Stress. Dieses Phänomen ist gut erforscht: Wenn Menschen ständig rechnen müssen, sinkt ihre kognitive Kapazität für andere Aufgaben. Das kann sich negativ auf deine Prüfungsleistung auswirken. Deshalb ist es wichtig, finanzielle Sorgen frühzeitig anzugehen, bevor sie chronisch werden.
Spreche offen mit Kommilitonen über eure Situation. Oft findet ihr gemeinsam Lösungen, sei es beim Teilen von Abonnements oder beim Kochen großer Mengen für die ganze WG. Gemeinschaft schafft Resilienz. Zudem bietet die psychologische Beratung vieler Hochschulen kostenlose Gespräche an, wenn der Druck zu groß wird.
Normalisiere das Gespräch ums Geld. In vielen Freundeskreisen tabuisiert man finanzielle Schwierigkeiten aus Schamgefühl. Dabei sind viele Studierende von ähnlichen Sorgen betroffen. Wenn du transparent kommunizierst, dass du gerade knappe Kassen führst, öffnen sich Optionen. Vielleicht lädt jemand zum gemeinsamen Grillabend ein, statt dass ihr euch separat teures Fast Food leistet. Oder ihr plant eine gemeinsame Reise, bei der Kosten geteilt werden. Offenheit baut Brücken und verhindert Isolation.
Achte auf Warnsignale wie Schlafstörungen oder Reizbarkeit. Finanzielle Angst manifestiert sich körperlich. Gehe aktiv Gegenmaßnahmen ein, indem du kleine Erfolgserlebnisse setzt. Jede erfolgreich budgetierte Woche stärkt dein Selbstvertrauen. Du lernst, dass du die Kontrolle hast, obwohl äußere Bedingungen schwierig sind. Diese innere Stärke ist unbezahlbar und hilft dir auch in anderen stressigen Situationen im Berufsleben weiter.
Langfristig resilient planen
Inflationsphasen dauern selten ewig an, aber sie fordern Geduld. Baue dir eine kleine Notreserve auf, auch wenn es nur wenige Wochen dauert, bis du einen nennenswerten Betrag beisammen hast. Diese Puffer helfen, unerwartete Reparaturen oder Krankheitsfälle abzufedern, ohne sofort ins Minus zu rutschen.
Betrachte auch Nebenjobs kritisch. Nicht jede Arbeitsstunde lohnt sich gleichermaßen. Prüfe, ob der Stundenlohn den Opportunitätsverlust an Studienzeiten kompensiert. Priorisiere Jobs, die zu deinem Fachgebiet passen oder flexible Zeiträume anbieten. So bleibst du handlungsfähig und vermeidest Burnout während des Studiums.
Plane vorausschauend für große Ausgabensemester. Wenn du weißt, dass im nächsten Sommersemester eine Prüfungsklausur ansteht, beginne bereits jetzt, gezielt zu sparen. Lege spezielle Umsätze für „Prüfungsphase“ zurück. Dies verhindert Panikkäufe kurz vor Terminen, die oft ineffizient sind. Ebenso solltest du Versicherungen überprüfen. Studentische Tarife sind oft günstiger, ändern sich aber manchmal bei Vertragsverlängerung. Lies Kleingedrucktes sorgfältig, um böse Überraschungen zu vermeiden.
Setze realistische Ziele. Perfekte finanzielle Unabhängigkeit ist während des Studiums unrealistisch. Strebe stattdessen nach Stabilität. Definiere, was für dich essenziell ist und was verzichtbar. Diese klare Trennung erleichtert Entscheidungen enorm. Du wirst merken, dass Freiheit entsteht, wenn du bewusst sagst Nein zu Dingen, die keinen echten Mehrwert stiften. Diese Achtsamkeit gegenüber deinen Mitteln ist eine Fähigkeit, die dich ein Leben lang begleitet.
Praxis-Beispiel: Ein Monat im Griff behalten
Um die Theorie greifbar zu machen, betrachten wir ein konkretes Szenario. Stellen wir uns als fiktives Beispiel eine typische Studentin namens Anna vor. Ihr monatliches Budget setzt sich aus einem festen Betrag inklusive BAföG zusammen. Ein großer Teil davon geht direkt für Fixkosten wie anteilige Miete, Strom, Internet und Handy ab.
Ihre variablen Ausgaben gliedert sie strikt in feste Budgets für Lebensmittel, Transport, Freizeit sowie eine monatliche Reserve als Puffer. Am Ende des Monats stellt sie fest, dass sie unter ihrem Lebensmittel-Limit blieb, weil sie häufiger selbst gekocht hat, statt Essen zu bestellen. Diese Ersparnis fließt in ihren Notfallfond. Nach einigen Monaten hat sie auf diese Weise genug angespart, um eine dringend benötigte neue Tastatur zu bezahlen.
Anna nutzt zudem die Bibliothek ihrer Universität für alle Literaturquellen. Sie kauft keine neuen Lehrbücher, sondern leiht sie aus oder verwendet PDF-Versionen legaler Open-Access-Publikationen. Dadurch spart sie jedes Semester einen erheblichen Betrag bei den Studienmaterialien. Zusätzlich teilt sie sich mit ihren Mitbewohnerinnen ein Musikstreaming-Abo, wodurch die Kosten für alle Beteiligten sinken. Diese Kombination aus disziplinarischem Verhalten und kluger Ressourcennutzung macht den entscheidenden Unterschied aus.
Du kannst dieses Modell leicht anpassen. Nimm deine eigenen Zahlen und setze ähnliche Kategorien. Beobachte für einen Monat streng, wohin das Geld fließt. Danach optimierst du basierend auf Daten, nicht auf Bauchgefühl. Diese datengesteuerte Herangehensweise entfernt emotionale Impulse aus der Gleichung und sorgt für nachhaltige Ergebnisse.
Quellen und weitere Infos
Für tiefgehende Analysen zur wirtschaftlichen Lage empfiehlt sich die Lektüre aktueller Zeitungsartikel. Insbesondere Berichte über regionale Unterschiede in der Preisentwicklung geben wertvolle Hinweise für deine persönliche Planung. Behalte außerdem die Nachrichtenlage bezüglich möglicher Entlastungspakete der Regierung im Auge, die speziell junge Haushalte entlasten sollen.
Wir empfehlen dir, regelmäßig unsere Beiträge zu lesen, um informiert zu bleiben. Zum Beispiel unser Ratgeber zur WG-Miete in Hamburg zeigt exemplarisch, wie du Wohnkosten vergleichen kannst. Auch Themen rund um Wissenschaftliches Schreiben helfen dir, effizienter zu lernen und somit indirektiv Zeit und Geld zu sparen, da du weniger Wiederholungen benötigst.
Quellen
DIE ZEIT: Lebenshaltungskosten: Diese Wut kann auch in Deutschland ausbrechen
