Arbeitszimmer im Studium fachlich einordnen
Arbeitszimmer im Studium absetzen
Für eine eigene Erstausbildung oder ein Erststudium, das zugleich eine Erstausbildung vermittelt und nicht im Rahmen eines Dienstverhältnisses stattfindet, gelten für ein Arbeitszimmer im Studium die Regeln zum häuslichen Arbeitszimmer und zur Tagespauschale entsprechend. Ob ein Abzug im Einzelfall möglich ist, hängt von den gesetzlichen Voraussetzungen ab.
Kostenlos herunterladen
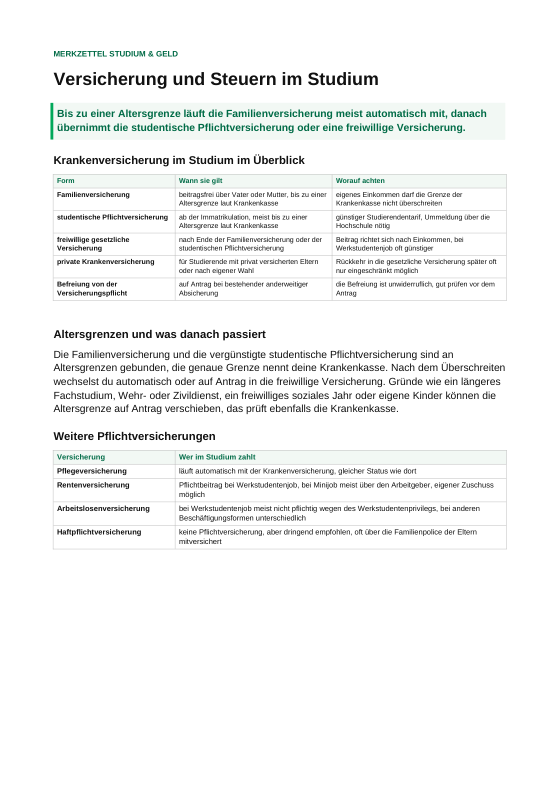
Versicherung und Steuern im Studium: Merkzettel
Das Absetzen des Arbeitszimmers im Studium, dazu der Überblick zur Krankenversicherung im Studium, zu weiteren Pflichtversicherungen und zur ersten Steuererklärung mit Werbungskosten, Verlustvortrag und Rundfunkbeitrag.
Worum es bei der Einordnung geht
Die Frage „Arbeitszimmer im Studium absetzen“ betrifft eine steuerliche Einordnung von Aufwendungen während des Studiums. Für eine eigene Erstausbildung oder ein Erststudium, das zugleich eine Erstausbildung vermittelt und nicht im Rahmen eines Dienstverhältnisses stattfindet, sind die Regeln zum häuslichen Arbeitszimmer und zur Tagespauschale entsprechend anzuwenden. Der allgemeine Gewinnbegriff in § 4 EStG beantwortet die Frage für sich genommen nicht. Entscheidend sind vielmehr die Voraussetzungen der jeweiligen Abzugsregel und die Einordnung des Studiums im Einzelfall.
Der Studienbezug ist ein wichtiger Ausgangspunkt, genügt aber allein nicht für einen Abzug. Wissenschaftliches Arbeiten kann den Nutzungszweck beschreiben. Ob Aufwendungen berücksichtigt werden können, richtet sich zusätzlich nach den gesetzlichen Voraussetzungen für ein häusliches Arbeitszimmer oder eine Tagespauschale und nach der Art des Studiums. Der Ratgeber hilft dir, diese Punkte getrennt zu prüfen.
Für die allgemeine Orientierung im Studium kannst du zusätzlich Studium-Tipps, Studiengänge sowie Hochschulen und Universitäten heranziehen. Diese Begriffe ändern jedoch nichts an der steuerlichen Quellenlage. Auch die Suche über Studiengang wählen, eine Studienberatung oder den Vergleich Universität oder Fachhochschule beantwortet nicht automatisch die steuerliche Frage.
Die belastbare Einordnung lautet daher: Ein Arbeitszimmer im Studium kann steuerlich relevant sein, wenn die gesetzlichen Voraussetzungen erfüllt sind. Bei einer eigenen Erstausbildung oder einem Erststudium, das zugleich eine Erstausbildung vermittelt und nicht im Rahmen eines Dienstverhältnisses stattfindet, gelten die Regeln zum häuslichen Arbeitszimmer und zur Tagespauschale entsprechend. Für den Einzelfall sind die aktuelle Gesetzesfassung und die amtlichen Hinweise maßgeblich.
Welche Ausgangspunkte belegt sind
Für die Prüfung sind die Regeln zu Aufwendungen für ein häusliches Arbeitszimmer und zur Tagespauschale maßgeblich. Die allgemeine Gewinnermittlung nach § 4 EStG, einschließlich Betriebsvermögen, Entnahmen und Einlagen, ist davon zu unterscheiden. Sie ist keine eigenständige Checkliste für ein Arbeitszimmer im Studium.
§ 10 EStG grenzt Sonderausgaben von Betriebsausgaben und Werbungskosten ab. Aufwendungen für eine eigene Erstausbildung oder ein Erststudium, das zugleich eine Erstausbildung vermittelt und nicht im Rahmen eines Dienstverhältnisses stattfindet, sind einschließlich Aufwendungen für ein häusliches Arbeitszimmer oder eine Tagespauschale nur als Sonderausgaben und insgesamt höchstens bis 6.000 Euro jährlich abziehbar. Die konkrete Einordnung hängt dennoch vom Einzelfall ab.
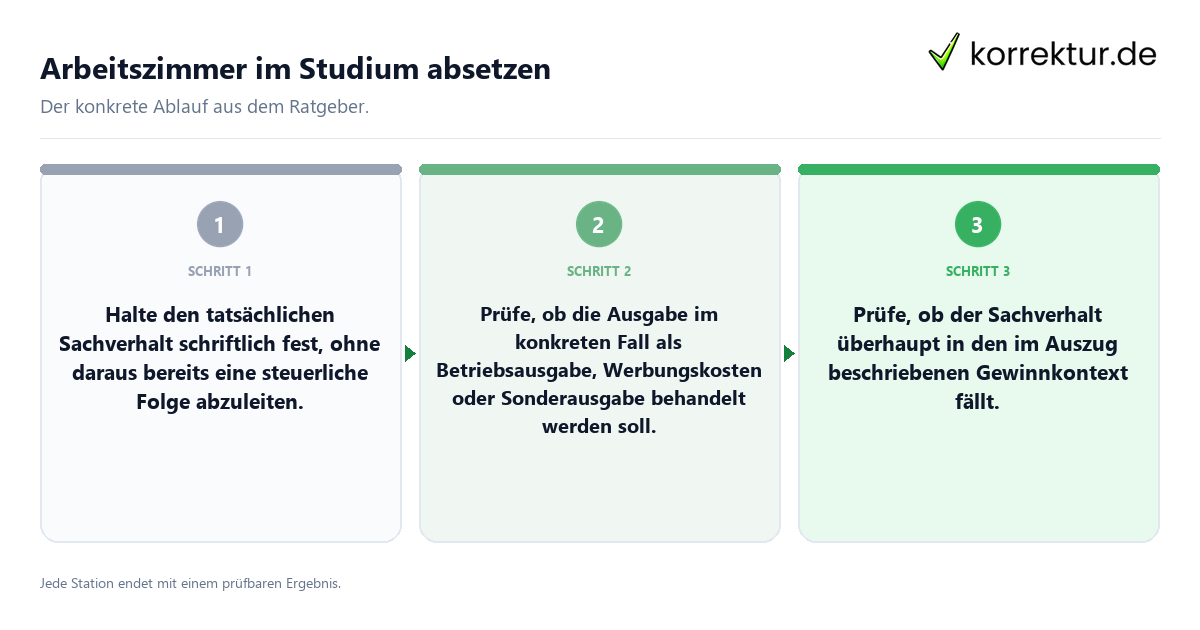
- Dokumentiere den realen Umstand schriftlich, ohne daraus sofort eine steuerliche Konsequenz abzulesen.
- Prüfe, ob das Studium als Erstausbildung, Erststudium oder weiterführendes Studium einzuordnen ist. Nach einer abgeschlossenen Erstausbildung oder bei einem Studium im Rahmen eines Dienstverhältnisses können Aufwendungen als Werbungskosten in Betracht kommen; die Voraussetzungen sind im Einzelfall zu prüfen.
- Prüfe die Voraussetzungen für ein häusliches Arbeitszimmer oder eine Tagespauschale. Der allgemeine Gewinnrahmen aus § 4 EStG ersetzt diese Prüfung nicht.
- Ziehe aus privater Verwendung, einem Studium oder wissenschaftlicher Arbeit allein keine steuerliche Schlussfolgerung. Prüfe zusätzlich die gesetzlichen Voraussetzungen der jeweiligen Abzugsmöglichkeit.
- Nutze Studienorientierungstest, Numerus Clausus und Immatrikulation und Rückmeldung nur zur Studienorganisation, nicht als Beleg für die steuerliche Behandlung eines Arbeitszimmers.
Ein dokumentiertes Zwischenergebnis lautet: Der Studienzweck allein entscheidet nicht über den Abzug. Maßgeblich sind die gesetzlichen Regeln zum häuslichen Arbeitszimmer oder zur Tagespauschale sowie die Einordnung des Studiums im Einzelfall.
Wie die Quellenlage strukturiert angewendet wird
- Sachverhalt benennen: Beschreibe, wofür der Raum genutzt wird, welche Aufwendungen angefallen sind und in welcher Studienphase du dich befindest. Zwischenergebnis: Eine sachliche Grundlage für die weitere steuerliche Prüfung.
- Regel zum häuslichen Arbeitszimmer prüfen: Prüfe, ob der Raum die gesetzlichen Voraussetzungen erfüllt und den Mittelpunkt der gesamten betrieblichen und beruflichen Betätigung bildet. Zwischenergebnis: Die Voraussetzungen sind bejaht, verneint oder als offen dokumentiert.
- Tagespauschale getrennt prüfen: Prüfe die Voraussetzungen der Tagespauschale unabhängig von der Regel zum häuslichen Arbeitszimmer. Für denselben Zeitraum sind die beiden Abzugsmöglichkeiten nicht nebeneinander anzusetzen. Zwischenergebnis: Die passende Regel ist eindeutig zugeordnet oder bleibt offen.
- Studienbezug einordnen: Kläre, ob es sich um eine eigene Erstausbildung, ein Erststudium, das zugleich eine Erstausbildung vermittelt und nicht im Rahmen eines Dienstverhältnisses stattfindet, oder einen anderen Studienfall handelt. Nach einer abgeschlossenen Erstausbildung oder bei einem Studium im Dienstverhältnis können Aufwendungen als Werbungskosten in Betracht kommen. Zwischenergebnis: Die Studienphase ist für die steuerliche Prüfung benannt.
- Unterlagen abgleichen: Prüfe das Modulhandbuch, die Prüfungsordnung und das ECTS-System als Nachweise für den Studienkontext. Sie ersetzen weder die gesetzlichen Voraussetzungen noch die amtlichen Hinweise zum Abzug.
- Amtliche Grundlage prüfen: Ziehe die aktuelle Gesetzesfassung und die amtlichen Hinweise zum häuslichen Arbeitszimmer heran. Bei offenen Einzelfragen kann die zuständige Finanzbehörde oder eine steuerliche Beratung weiterhelfen. Zwischenergebnis: Die verwendete Grundlage und offene Punkte sind dokumentiert.
- Beispiel anwenden: Eine studierende Person nutzt einen Raum zum Lesen und Schreiben an einer wissenschaftlichen Arbeit und möchte damit verbundene Aufwendungen einordnen. Zuerst wird die Studienphase geklärt. Danach werden die Voraussetzungen für ein häusliches Arbeitszimmer und für eine Tagespauschale getrennt geprüft. Ergebnis: Allein der Studienzweck entscheidet nicht; die gesetzlichen Voraussetzungen sind maßgeblich.
Weitere organisatorische Themen findest du unter Erstsemester-Tipps, Stipendium im Studium und Studienkredit-Vergleich. Diese Pfade dürfen nicht als Beweis für die steuerliche Lage herangezogen werden.
Was aus den Quellen nicht folgt
Die amtlichen Hinweise nennen für ein häusliches Arbeitszimmer und die Tagespauschale konkrete Voraussetzungen. Deshalb sollten Raumnutzung, Studienphase, Aufwendungen und gegebenenfalls die Arbeitstage nachvollziehbar dokumentiert werden. Welche Kosten im Einzelfall berücksichtigt werden können, richtet sich nach der jeweils einschlägigen Regel.
Der Bezug zu Studium oder wissenschaftlichem Arbeiten ist relevant, entscheidet aber nicht allein über die steuerliche Behandlung. Bei einer eigenen Erstausbildung oder einem Erststudium, das zugleich eine Erstausbildung vermittelt und nicht im Rahmen eines Dienstverhältnisses stattfindet, sind die Regeln zum häuslichen Arbeitszimmer und zur Tagespauschale entsprechend anzuwenden. Ob die Voraussetzungen erfüllt sind, ist im Einzelfall zu prüfen.
Für die Abgabe einer Steuererklärung und für Rechtsfolgen gelten je nach Fall eigene Fristen. Diese Seite nennt keine allgemeine Frist. Prüfe deshalb die aktuelle amtliche Information für deinen konkreten Fall.
Die Studienwahl bleibt ebenfalls abgegrenzt: Studiengänge, Hochschulen und Universitäten, Universität oder Fachhochschule, Numerus Clausus sowie Immatrikulation und Rückmeldung können als separate Orientierung dienen. Sie liefern keinen Beleg für einen steuerlichen Abzug. Diese Grenze schützt davor, organisatorische Studieninformationen mit steuerlichen Aussagen zu vermischen.
Prüfung vor der eigenen Entscheidung
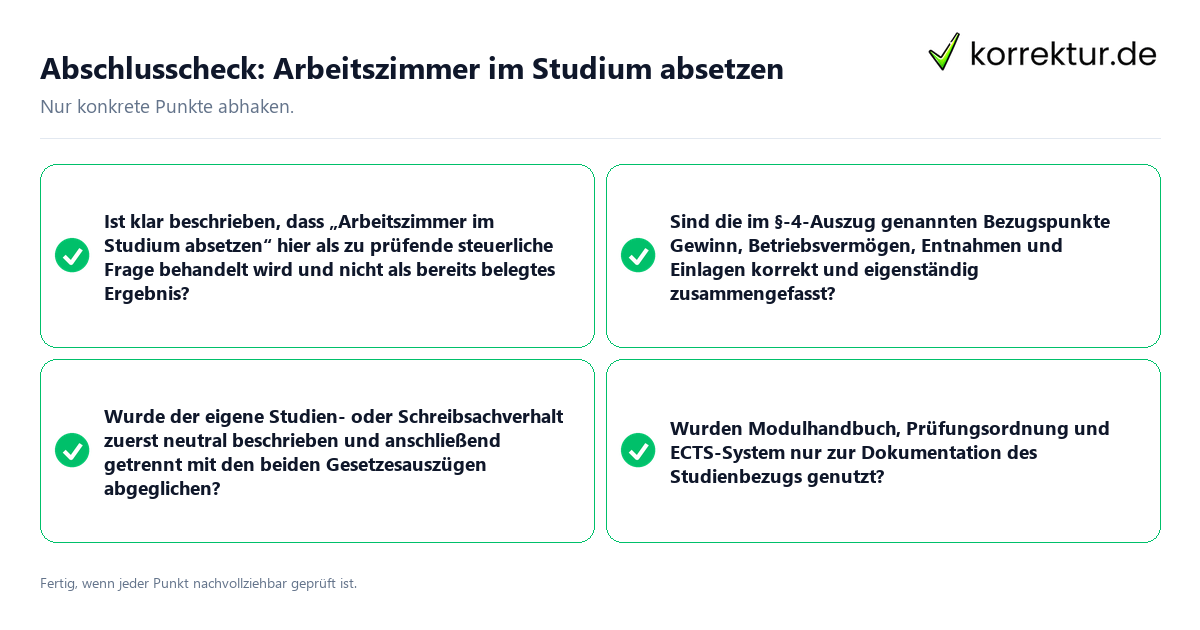
- Definition: Ist klar beschrieben, ob es sich um eine eigene Erstausbildung, ein Erststudium, das zugleich eine Erstausbildung vermittelt und nicht im Rahmen eines Dienstverhältnisses stattfindet, oder einen anderen Studienfall handelt?
- Zentrale Merkmale: Sind die Voraussetzungen für ein häusliches Arbeitszimmer und für eine Tagespauschale getrennt geprüft?
- Abgrenzung: Wurde geprüft, ob die Aufwendungen als Sonderausgaben, Werbungskosten oder Betriebsausgaben einzuordnen sind?
- Anwendung: Wurden Studienphase, Raumnutzung und Aufwendungen neutral dokumentiert und mit der aktuellen amtlichen Grundlage abgeglichen?
- Unterlagen: Sind die eigenen Belege zum Sachverhalt gesammelt und die aktuelle Gesetzesfassung sowie die amtlichen Hinweise geprüft?
- Studienkontext: Wurden Modulhandbuch, Prüfungsordnung und ECTS-System als Nachweise für den Studienbezug genutzt, ohne daraus allein eine steuerliche Folge abzuleiten?
Vor der eigenen Entscheidung sollten die aktuelle Fassung der einschlägigen Vorschriften und die amtlichen Hinweise zum häuslichen Arbeitszimmer geprüft werden. Entscheidend sind die Art des Studiums sowie die Voraussetzungen für ein häusliches Arbeitszimmer oder eine Tagespauschale. Studium-Tipps, Studienberatung, Studiengang wählen, Erstsemester-Tipps, Stipendium im Studium und Studienkredit-Vergleich können getrennt für organisatorische Fragen betrachtet werden. Das Ergebnis darf nur so weit reichen, wie die geprüften amtlichen Grundlagen es tragen.
Quellen und Stand
- § 4 EStG: Einzelnorm: www.gesetze-im-internet.de (geprüft am 2026-08-21)
- § 10 EStG: Einzelnorm: www.gesetze-im-internet.de (geprüft am 2026-08-21)