Werbungskosten im Erststudium sorgfältig einordnen
Werbungskosten im Erststudium
Dieser Leitfaden hilft dabei, das steuerliche Ziel für Studienkosten klar zu formulieren, die vorhandenen Unterlagen zu ordnen und die passende offizielle Information gezielt zu prüfen.
Kostenlos herunterladen
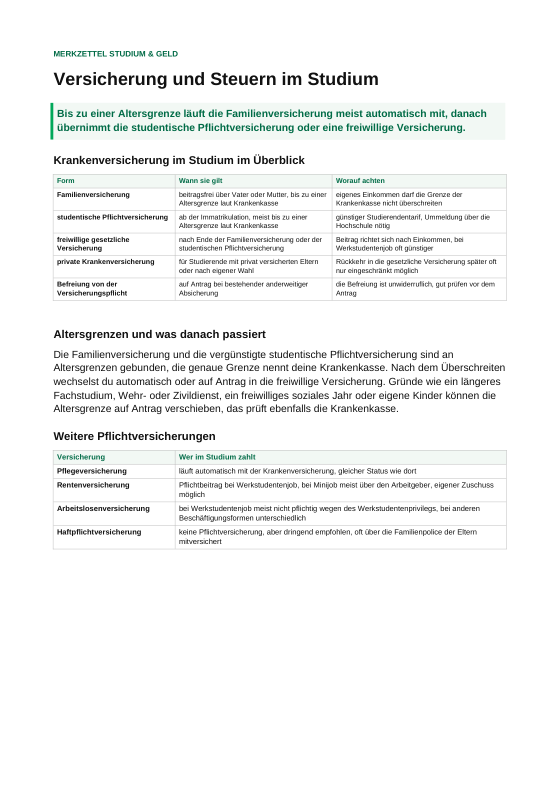
Versicherung und Steuern im Studium: Merkzettel
Die Werbungskosten im Erststudium: dazu Krankenversicherung und Pflichtversicherung im Studium, dazu die Steuererklärung mit Werbungskosten, Verlustvortrag und Rundfunkbeitrag im Überblick.
Die steuerliche Frage im Studium klar abgrenzen
Werbungskosten im Erststudium sind eine konkrete Prüfaufgabe rund um eigene Studienkosten. Der erste sinnvolle Schritt besteht darin, nicht bloß einen Begriff zu übernehmen, sondern das persönliche Ziel schriftlich festzuhalten: Soll geklärt werden, wie ein bestimmter Aufwand steuerlich berücksichtigt werden kann, oder soll zunächst nur die passende Einordnung gefunden werden? Das erreichbare Ergebnis dieser Prüfung ist eine nachvollziehbare Zuordnung der eigenen Frage zu den geltenden Aussagen und zu den vorhandenen Unterlagen.
Der gesetzliche Begriff Werbungskosten bezieht sich auf Aufwendungen zur Erwerbung, Sicherung und Erhaltung von Einnahmen. Diese Aussage steht im Zusammenhang mit einer Einkunftsart. Für Kosten eines Erststudiums gilt zugleich: Sie können bis zu 6.000 Euro im Kalenderjahr als Sonderausgaben bei der Einkommensteuer berücksichtigt werden. Deshalb sollte die eigene Aufgabe nicht vorschnell mit einer behaupteten Rechtsfolge beschriftet werden. Sinnvoll ist eine Prüfung, welche Aussage aus den Unterlagen zur eigenen Situation passt.
Wer im Studium zusätzlich Finanzierungsfragen sortiert, kann die Themen getrennt notieren: BAföG-Antrag, BAföG-Rückzahlung und BAföG-Bescheid betreffen andere Fragen als die steuerliche Prüfung von Studienkosten. Auch BAföG-Folgeantrag, elternunabhängiges BAföG und Auslands-BAföG sollten nicht als Nachweis für eine steuerliche Zuordnung behandelt werden. Die genannten Themen können in der persönlichen Übersicht stehen, ersetzen aber keine Prüfung der Studienkosten anhand der einschlägigen Information.
Eine tragfähige Entscheidung entsteht, wenn die Frage präzise bleibt. Notier etwa den Aufwand, das Kalenderjahr, deine eigenen Einkünfte und die Unterlagen, die du dazu bereits hast. Prüf dann, ob die Angaben eine Einordnung als Studienkosten erlauben.
Ausgangslage und Unterlagen vor dem nächsten Schritt prüfen
Für die Prüfung sollten nur Angaben verwendet werden, die sich aus eigenen Unterlagen oder aus der amtlichen Information ergeben. Es zählt, ob du ausschließlich BAföG ohne weitere Einkünfte beziehst oder zusätzlich eigene Einkünfte hast. Leistungen nach dem Bundesausbildungsförderungsgesetz sind grundsätzlich steuerfrei. Werden keine weiteren Einkünfte bezogen, muss keine Einkommensteuererklärung abgegeben werden. Bei eigenen Einkünften zählen deren Art und Höhe im Kalenderjahr, um zu prüfen, ob Steuern anfallen und eine Erklärung nötig ist.
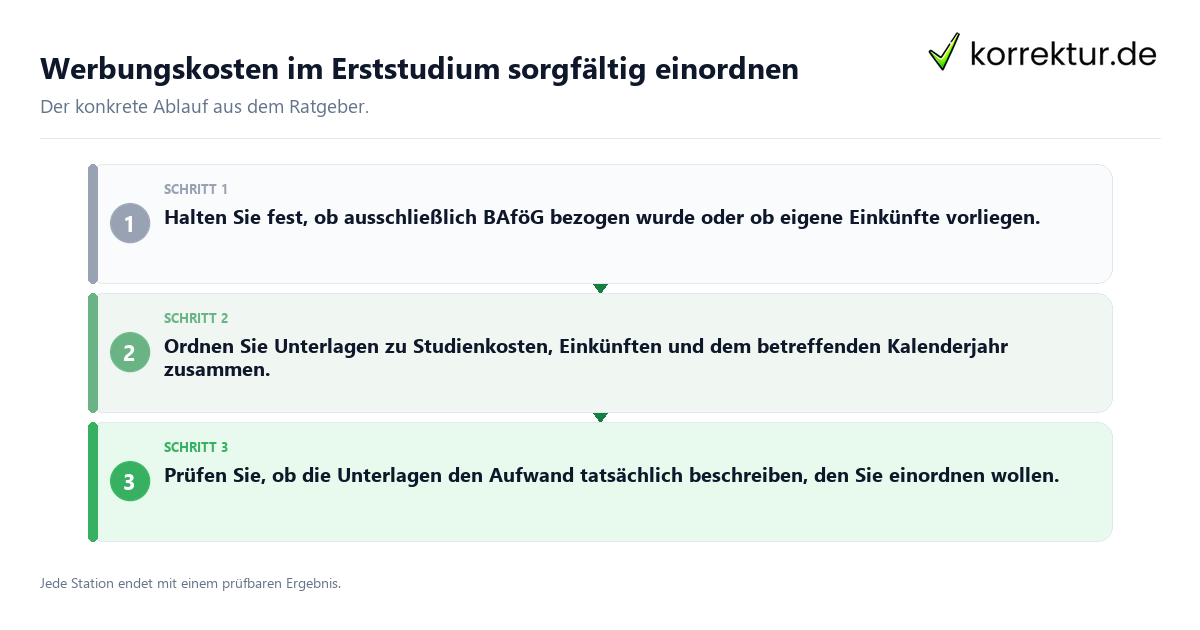
- Halt fest, ob ausschließlich BAföG bezogen wurde oder ob eigene Einkünfte vorliegen.
- Ordne Unterlagen zu Studienkosten, Einkünften und dem betreffenden Kalenderjahr zusammen.
- Prüf, ob die Unterlagen den Aufwand tatsächlich beschreiben, den du einordnen willst.
- Lies die amtliche Information zu Studienkosten und vergleich deren Aussage mit deiner Notiz.
- Ermittle die zuständige Stelle aus offiziellen Unterlagen, wenn aus den vorhandenen Angaben nicht hervorgeht, wo die Frage abschließend zu prüfen ist.
Bei einer nichtselbständigen Tätigkeit als Arbeitnehmer kommt es auf die Höhe der Einkünfte im Kalenderjahr an. Für einen über die Minijob-Zentrale abgerechneten Minijob müssen die Einkünfte nicht in der Einkommensteuererklärung angegeben werden. Für eine freiberufliche oder gewerbliche Tätigkeit brauchst du eine Anzeige beim Finanzamt sowie Steuererklärungen, außerdem eine Einnahme-Überschuss-Rechnung und gegebenenfalls eine Umsatzsteuererklärung. Diese Aussagen dürfen nur für die eigene Unterlagenprüfung herangezogen werden, wenn die jeweilige Tätigkeit wirklich vorliegt.
Finanzierungsnotizen können parallel sinnvoll sein. BAföG, Studienkredit oder Stipendium, Studienfinanzierung ohne BAföG und Studienfinanzierung in einer Notlage sind getrennte Themen, die nicht über die steuerliche Behandlung der Studienkosten entscheiden. Sammle sie daher nur als Kontext, falls sie für die eigene Übersicht benötigt werden. Die zuständige Stelle für die konkrete Steuerfrage findest du in offiziellen Unterlagen.
Studienkosten geordnet prüfen und das Ergebnis dokumentieren
- Ziel festlegen. Formuliere in einem Satz, welche Studienkosten du steuerlich klären möchtest. Das Zwischenergebnis ist eine konkrete Frage statt einer allgemeinen Suche nach Werbungskosten im Erststudium.
- Eigene Ausgangslage erfassen. Prüfe anhand deiner Unterlagen, ob ausschließlich BAföG oder weitere Einkünfte vorliegen. Das Zwischenergebnis ist eine geordnete Notiz zu Einkünften und Kalenderjahr.
- Unterlagen bündeln. Lege die Informationen zum Aufwand neben die Unterlagen zu Einkünften. Prüfe, ob jede Angabe zum Ziel passt. Das Zwischenergebnis ist eine Liste der vorhandenen Nachweise und der noch offenen Angaben.
- Einordnung lesen. Vergleiche die eigene Frage mit der Aussage, dass Kosten eines Erststudiums bis zu 6.000 Euro im Kalenderjahr als Sonderausgaben bei der Einkommensteuer berücksichtigt werden können. Für den Begriff Werbungskosten prüfst du zusätzlich den gesetzlichen Zusammenhang mit Aufwendungen zur Erwerbung, Sicherung und Erhaltung von Einnahmen und mit einer Einkunftsart. Das Zwischenergebnis ist eine Notiz, welche Aussage die Frage direkt trägt.
- Zuständige Stelle finden. Reichen die Unterlagen nicht aus, ermittle die zuständige Stelle aus offiziellen Unterlagen. Das Zwischenergebnis ist die notierte Stelle, bei der du die offene Frage klärst.
- Handlung durchführen. Übernimm nur Angaben, die du anhand der Unterlagen und der geprüften Information nachvollziehen können. Bei einer freiberuflichen oder gewerblichen Tätigkeit übermittelst du elektronisch über die kostenfreie Plattform Mein ELSTER. Das Zwischenergebnis ist ein nachvollziehbar ausgefüllter Vorgang oder eine klar benannte offene Frage.
- Ergebnis kontrollieren. Vergleiche die ausgeführten Angaben erneut mit Ziel, Unterlagen und amtlicher Information.
Ein kurzes Beispiel: Eine studierende Person sammelt Unterlagen zu einer Studienausgabe und notiert daneben, ob eigene Einkünfte vorliegen. Danach liest sie die Aussage zu Kosten eines Erststudiums als Sonderausgaben und hält fest, welche Information ihre Frage beantwortet. Bleibt eine Angabe offen, ermittelt sie die zuständige Stelle aus offiziellen Unterlagen, statt den fehlenden Punkt selbst zu ergänzen.
Ergänzende Themen bleiben getrennt: Ein Studienkredit-Vergleich dient einer anderen Fragestellung als die steuerliche Zuordnung. Gleiches gilt für Stipendium im Studium, Deutschlandstipendium und Stipendium und BAföG. Studentenjobs oder ein Werkstudentenjob können für die Prüfung eigener Einkünfte relevant sein, sofern diese Tätigkeiten in den eigenen Unterlagen stehen. Bei eigenen Einkünften zählen Art und Höhe im Kalenderjahr.
Offene Punkte nicht durch Annahmen ersetzen
Die Prüfung von Werbungskosten im Erststudium sollte nicht durch eine abstrakte Begriffsdefinition enden. Entscheidend ist, ob die eigene Frage, die eigenen Unterlagen und die geltende Aussage zusammenpassen. Der gesetzliche Wortlaut beschreibt Werbungskosten im Zusammenhang mit Einnahmen und einer Einkunftsart. Die Information zu Studienkosten nennt für das Erststudium eine Berücksichtigung als Sonderausgaben bis zu 6.000 Euro im Kalenderjahr. Darüber hinaus sollte aus diesen Aussagen keine Frist, keine Zuständigkeit, keine zusätzliche Rechtsfolge und kein Erfolg abgeleitet werden.
Insbesondere darf aus einer vorhandenen Ausgabe nicht ohne Prüfung geschlossen werden, wie sie im eigenen Vorgang behandelt wird. Ebenso lässt sich aus BAföG-Bezug allein keine Antwort für weitere Einkünfte ableiten. Der ausschließliche BAföG-Bezug ohne weitere Einkünfte wird ausdrücklich von Fällen eigener Einkünfte unterschieden. Bei offenen Fragen ist die passende Handlung: Ermittle die zuständige Stelle aus offiziellen Unterlagen, leg die eigene Ausgangslage vor und prüf die konkrete Information.
Auch Themen der Studienfinanzierung ersetzen keinen Nachweis für die steuerliche Prüfung. Halt Finanzierungsfragen, Einkunftsangaben und Studienkosten in getrennten Notizen. So bleibt sichtbar, welche Unterlage welche Frage trägt und welche Angabe noch fehlt. Das schützt davor, eine erwartete Wirkung als bereits feststehendes Ergebnis zu behandeln.
Vor dem Abschluss Ziel, Stellen und Nachweise abgleichen
Bevor du die eigene Entscheidung abschließt, kontrolliere den Vorgang in derselben Reihenfolge, in der er aufgebaut wurde. Ziel ist kein allgemeines Urteil über Studienkosten, sondern eine nachvollziehbare Antwort auf deine konkrete Frage. Prüfe deshalb erneut, ob die verwendete Aussage wirklich den eigenen Aufwand und die eigene Ausgangslage trägt.
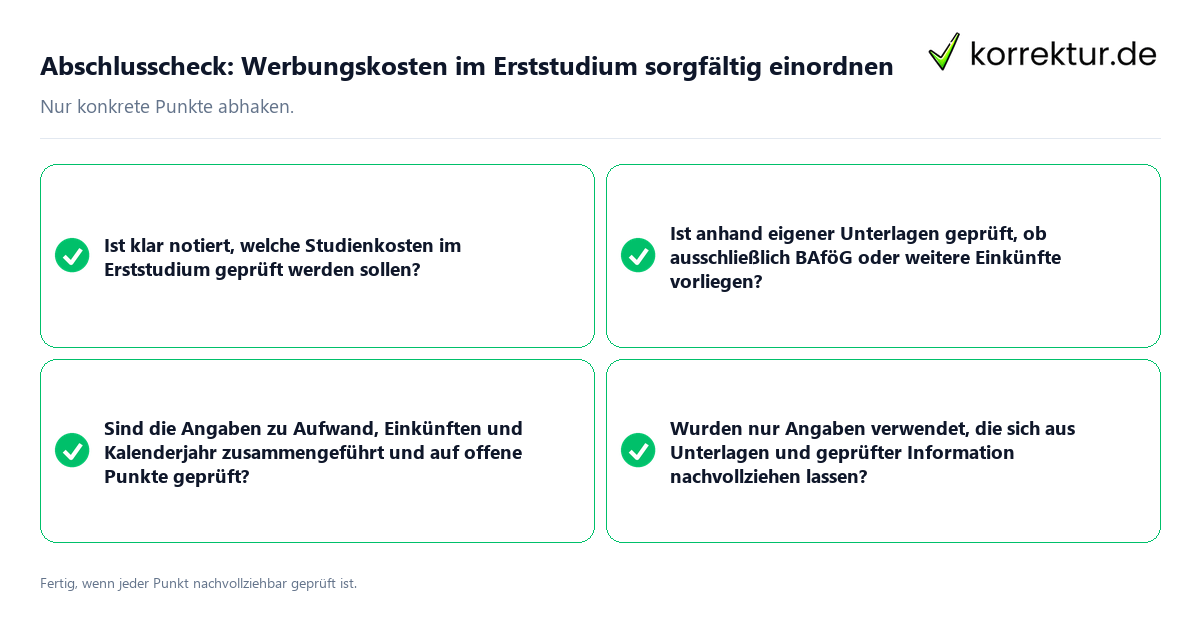
- Ziel: Ist klar notiert, welche Studienkosten im Erststudium geprüft werden sollen?
- Voraussetzungen: Ist anhand eigener Unterlagen geprüft, ob ausschließlich BAföG oder weitere Einkünfte vorliegen?
- Unterlagen: Sind die Angaben zu Aufwand, Einkünften und Kalenderjahr zusammengeführt und auf offene Punkte geprüft?
- Zuständige Stelle: Wurde sie bei Unklarheit aus offiziellen Unterlagen ermittelt?
- Handlungsschritte: Wurden nur Angaben verwendet, die sich aus Unterlagen und geprüfter Information nachvollziehen lassen?
- Ergebnis: Ist festgehalten, welche Aussage die Frage beantwortet oder welche konkrete Prüfung noch aussteht?
- Nachweis: Sind die verwendeten Unterlagen und die zuständige Stelle erneut geprüft und dokumentiert?
Kontrolliere außerdem, ob Aussagen zu weiteren Einkünften nur verwendet wurden, wenn diese Einkünfte tatsächlich Teil deiner Ausgangslage sind. Bei einer freiberuflichen oder gewerblichen Tätigkeit prüfst du die genannten Angaben besonders sorgfältig. Bei nichtselbständiger Tätigkeit vergleichst du die eigenen Unterlagen mit der Höhe der Einkünfte im Kalenderjahr. Fehlt eine Grundlage, bleibt der nächste Schritt die Ermittlung der zuständigen Stelle aus offiziellen Unterlagen.
Der Abschlusscheck ist erfüllt, wenn Ziel, Voraussetzungen, Unterlagen, zuständige Stelle, Handlungsschritte, Ergebnis und Nachweis zusammenpassen. Wo diese Verbindung nicht dokumentiert werden kann, markiere den Punkt als offen und führe die konkrete Prüfung durch. Damit bleibt deine Entscheidung an gesicherten Informationen ausgerichtet.
Quellen und Stand
- Antworten auf Ihre Fragen! | Hessen Ihr digitales Finanzamt: finanzamt.hessen.de (geprüft am 2026-08-24)
- § 9 EStG: Einzelnorm: www.gesetze-im-internet.de (geprüft am 2026-08-24)