Verlustvortrag im Zweitstudium fachlich einordnen
Verlustvortrag im Zweitstudium
Der Begriff verbindet steuerliche Behandlung, Ausbildungsart und den beruflichen Zusammenhang eines Studiums. Dieser Beitrag ordnet die wichtigsten Merkmale ein und zeigt, was du prüfen solltest.
Worum es beim Verlustvortrag im Zweitstudium geht
Ein Verlustvortrag im Zweitstudium lässt sich sachgerecht einordnen, wenn zunächst die steuerliche Behandlung der Aufwendungen geklärt wird. Nach der Rechtsprechung des Bundesfinanzhofs sind Aufwendungen für eine zweite Ausbildung, zu der auch ein Studium zählt, regelmäßig beruflich veranlasst. Vorab entstandene Werbungskosten setzen einen hinreichend konkreten und objektiv feststellbaren Veranlassungszusammenhang mit späteren Einnahmen voraus.
Ein Verlustvortrag kann entstehen, wenn anerkannte Werbungskosten zu negativen Einkünften führen und diese im selben Jahr nicht mit positiven Einkünften ausgeglichen werden. Nach § 10d EStG ist zunächst der mögliche Verlustrücktrag zu berücksichtigen. Nur ein danach verbleibender oder auf Antrag nicht zurückgetragener Verlust wird gesondert festgestellt und kann mit künftigen positiven Einkünften verrechnet werden. Die Einordnung von Studienaufwendungen als Werbungskosten beantwortet daher noch nicht selbst die Frage nach einem vortragsfähigen Verlust.
Entscheidend ist nicht die Studienform allein. Zu prüfen ist vielmehr, ob das konkrete Zweitstudium eine zweite Ausbildung ist und ob die Aufwendungen beruflich veranlasst sind. Berufsausbildung und Studium können Formen einer zweiten Ausbildung sein. Daraus folgt kein pauschales Ergebnis für den persönlichen Steuerfall.
Für die fachliche Orientierung helfen Studium-Tipps, Studiengänge sowie Informationen über Hochschulen und Universitäten nur bei der Beschreibung des Studienkontexts. Sie ersetzen nicht die Prüfung der steuerlichen Einordnung. Auch bei der Frage, ob jemand einen Studiengang wählen möchte, eine Studienberatung nutzt oder zwischen Universität oder Fachhochschule abwägt, bleibt der steuerliche Kern derselbe: Die Ausbildung und ihr beruflicher Zusammenhang müssen anhand der Kriterien geprüft werden.
Ein kurzes Beispiel: Einer Person entstehen im Zweitstudium 1.000 Euro anerkannte Werbungskosten, während sie im selben Jahr keine positiven Einkünfte hat. Die negativen Einkünfte können dann nicht ausgeglichen werden. Nach § 10d EStG ist zunächst der mögliche Verlustrücktrag zu berücksichtigen. Nur soweit ein Betrag danach verbleibt oder auf Antrag nicht zurückgetragen wird, stellt das Finanzamt den Verlust gesondert fest; er kann mit künftigen positiven Einkünften verrechnet werden.
Welche Ausgangspunkte du klären musst
Erfasse vor einer Einordnung nur Merkmale, die sich wirklich belegen lassen. Die folgende Liste ist eine Prüfliste und keine Zusage:
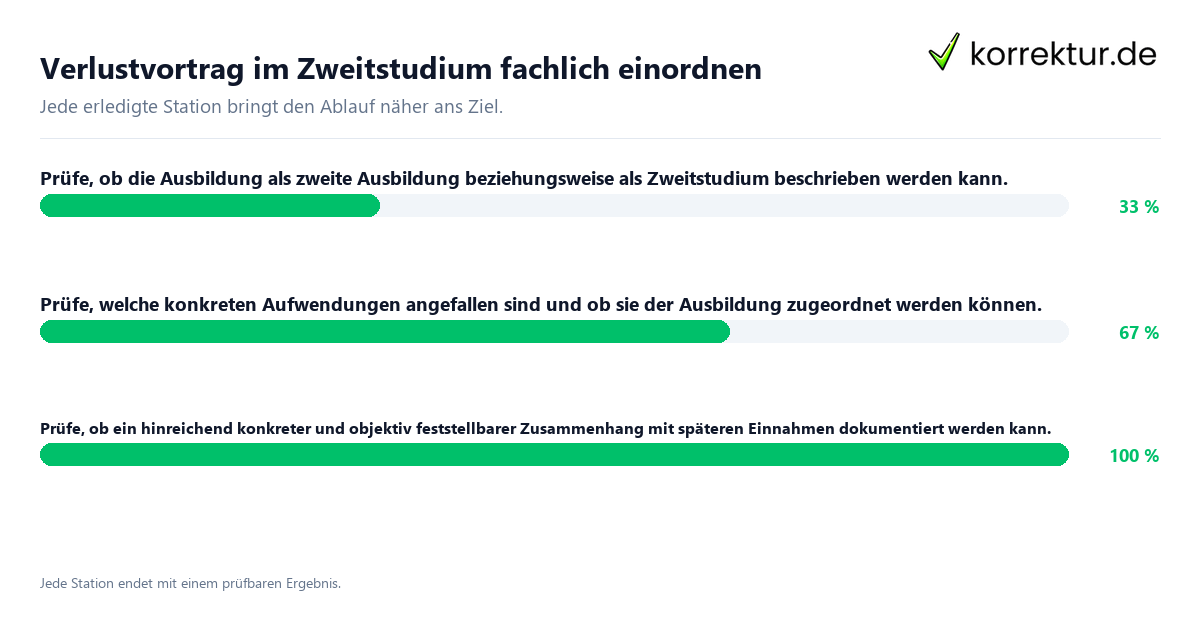
- Überprüfe, ob die Ausbildung als zweite Ausbildung bzw. Zweitstudium gilt. Berufsausbildung und Studium können beide eine solche zweite Ausbildung sein.
- Prüfe, welche konkreten Aufwendungen angefallen sind und ob sie der Ausbildung zugeordnet werden können. Bei einer Zweitausbildung können beruflich veranlasste Aufwendungen als vorab entstandene Werbungskosten zu berücksichtigen sein; der konkrete Veranlassungszusammenhang bleibt zu prüfen.
- Prüfe, ob ein hinreichend konkreter und objektiv feststellbarer Zusammenhang mit späteren Einnahmen dokumentiert werden kann. Dieser Zusammenhang ist für vorab entstandene Werbungskosten maßgeblich.
- Prüfe, ob ein hinreichend konkreter Bezug zu späteren Einnahmen besteht. Problematisch sind Fälle, in denen gleichsam ins Blaue hinein studiert wird oder private Gründe nicht ausgeschlossen werden können.
- Prüfe die Abgrenzung zur Erstausbildung. Aufwendungen für eine erste Berufsausbildung oder ein Erststudium außerhalb eines Dienstverhältnisses sind nach § 9 Absatz 6 EStG keine Werbungskosten. Sie können unter den Voraussetzungen des § 10 Absatz 1 Nummer 7 EStG als Sonderausgaben berücksichtigt werden, führen aber nicht zu einem Verlustvortrag.
- Ermittle die zuständige Stelle und die maßgeblichen Unterlagen anhand der offiziellen Dokumente des eigenen Falls.
Details zur Immatrikulation und Rückmeldung, dem Modulhandbuch, der Prüfungsordnung oder dem ECTS-System können den Studienverlauf beschreiben. Daraus folgt noch keine steuerliche Einordnung. Nutze solche Unterlagen nur, wenn sie den Ausbildungscharakter oder den beruflichen Zusammenhang nachvollziehbar belegen.
Begriff, Merkmale und Anwendung geordnet prüfen
- Ausbildungsart feststellen. Beschreibe zunächst, ob es um eine erste oder eine zweite Ausbildung geht. Du hältst den Ausbildungsweg sachlich fest, ohne daraus schon ein steuerliches Ergebnis abzuleiten.
- Aufwendungen sammeln. Ordne die vorhandenen Belege den konkreten Ausbildungsaufwendungen zu. Beruflich veranlasste Aufwendungen im Rahmen einer Zweitausbildung können vorab entstandene Werbungskosten sein. Du erhältst eine geordnete Liste der Aufwendungen, aber noch keine automatische Anerkennung.
- Veranlassungszusammenhang beschreiben. Lege dar, welcher objektive Bezug zu künftigen Einkünften besteht. Bei Unklarheiten kennzeichnest du die Kosten als offenen Prüfungspunkt.
- Private Motive abgrenzen. Prüfe, ob ein Studium gleichsam ins Blaue hinein betrieben wird oder private Gründe nicht ausgeschlossen werden können. Du hältst eine begründete Abgrenzung fest oder markierst den Punkt ausdrücklich als offen.
- Erstausbildung ausschließen oder bestätigen. Vergleiche den Fall mit § 9 Absatz 6 EStG. Für eine Erstausbildung außerhalb eines Dienstverhältnisses ist ein Werbungskostenabzug ausgeschlossen; ein möglicher Sonderausgabenabzug führt nicht zu einem vortragsfähigen Verlust. Du dokumentierst, ob es sich um eine Erst- oder Zweitausbildung handelt.
- Besondere Aufwendungen gesondert prüfen. Eine Bildungseinrichtung gilt nach § 9 Absatz 4 Satz 8 EStG als erste Tätigkeitsstätte, wenn sie außerhalb eines Dienstverhältnisses zum Zweck eines Vollzeitstudiums oder einer vollzeitigen Bildungsmaßnahme aufgesucht wird. Prüfe Fahrtkosten und weitere Aufwendungen deshalb nach den jeweils einschlägigen gesetzlichen Regeln.
- Entscheidung dokumentieren. Halte Definition, Merkmale, Belege und offene Fragen getrennt fest. Ergänzende Erstsemester-Tipps, ein Stipendium im Studium oder ein Studienkredit-Vergleich betreffen andere Bereiche und belegen den steuerlichen Zusammenhang nicht.
Offene Punkte und Abgrenzungen
Der Beitrag beschränkt sich auf die steuerliche Einordnung von Zweitausbildungskosten und Verlustvorträgen. Aussagen zu Studienfächern, Hochschulformen oder wissenschaftlichen Arbeitsweisen werden daraus nicht abgeleitet.
Die Aufwendungen werden im jeweiligen Veranlagungsfall in der Steuererklärung angegeben. Soweit daraus negative Einkünfte entstehen, die nicht ausgeglichen werden können, ist zunächst der mögliche Verlustrücktrag nach § 10d EStG zu berücksichtigen. Nur ein danach verbleibender oder auf Antrag nicht zurückgetragener Verlust ist gesondert festzustellen. Fristen richten sich nach den jeweils anwendbaren Vorschriften und dem Veranlagungsfall; prüfe sie anhand der amtlichen Unterlagen oder beim zuständigen Finanzamt.
Ein Zweitstudium führt nicht automatisch zu einem Verlustvortrag. Anerkannte Werbungskosten müssen zunächst zu negativen Einkünften führen; diese sind mit positiven Einkünften desselben Jahres auszugleichen. Nach § 10d EStG ist anschließend zunächst der mögliche Verlustrücktrag zu berücksichtigen. Ein danach verbleibender oder auf Antrag nicht zurückgetragener Betrag wird gesondert festgestellt und kann mit künftigen positiven Einkünften verrechnet werden. Ausbildungsart, berufliche Veranlassung und der konkrete Zusammenhang mit späteren Einnahmen bleiben dafür zu prüfen.
Auch Begriffe wie Studienorientierungstest oder Numerus Clausus beschreiben keine daraus ableitbare Voraussetzung für die steuerliche Einordnung. Wenn solche Angaben im eigenen Fall verwendet werden sollen, prüfe ihre Funktion anhand der jeweiligen offiziellen Unterlagen. Führe sie nicht als Begründung an, solange der direkte Bezug zu Ausbildungsart, Aufwendung oder späteren Einnahmen nicht belegt ist.
Definition, Anwendung und Unterlagen abschließend prüfen
Halte vor deiner Entscheidung die Definition in einem Satz fest: Geprüft wird, ob Aufwendungen im Rahmen einer zweiten Ausbildung beziehungsweise eines Zweitstudiums beruflich veranlasst sind und einen hinreichend konkreten, objektiv feststellbaren Zusammenhang mit späteren Einnahmen haben. Diese Formulierung grenzt das Thema ein, verspricht aber kein Ergebnis.
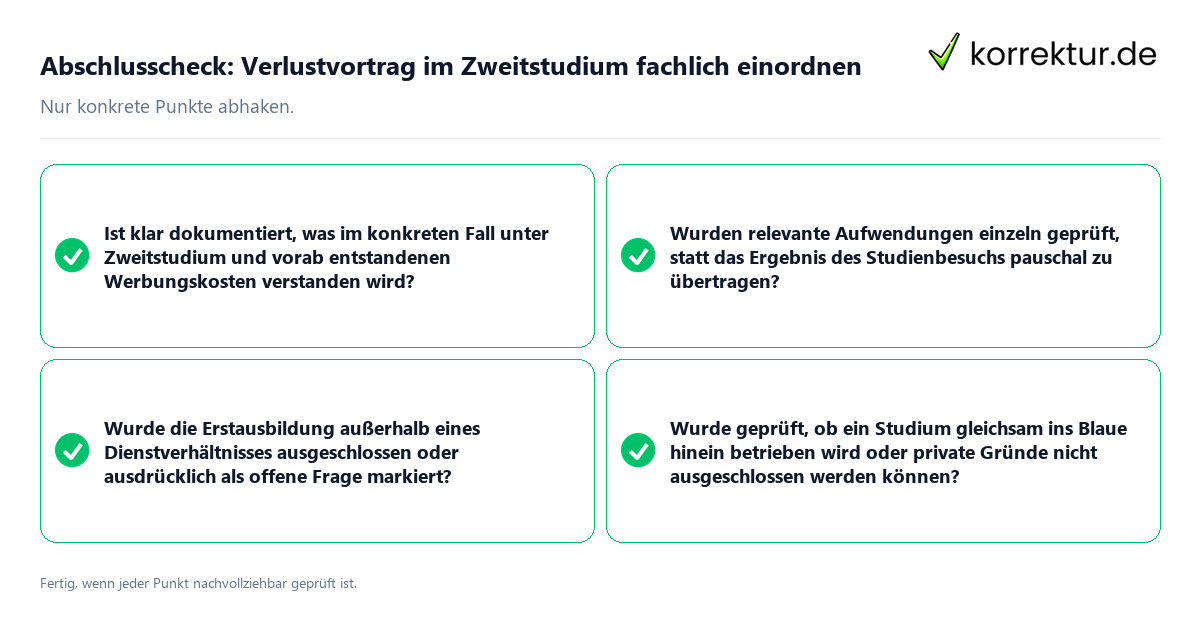
- Definition: Ist klar dokumentiert, was im konkreten Fall unter Zweitstudium und vorab entstandenen Werbungskosten verstanden wird?
- Zentrale Merkmale: Sind zweite Ausbildung, konkrete Aufwendungen, berufliche Veranlassung und der Zusammenhang mit späteren Einnahmen gesondert belegt?
- Anwendung: Wurden relevante Aufwendungen einzeln geprüft, statt das Ergebnis des Studienbesuchs pauschal zu übertragen?
- Abgrenzung: Wurde die Erstausbildung außerhalb eines Dienstverhältnisses ausgeschlossen oder ausdrücklich als offene Frage markiert?
- Private Gründe: Wurde geprüft, ob ein Studium gleichsam ins Blaue hinein betrieben wird oder private Gründe nicht ausgeschlossen werden können?
- Unterlagen: Sind Belege, Ausbildungsunterlagen und Angaben zum Zusammenhang mit späteren Einnahmen zusammengestellt?
- Zuständigkeit: Wurde die zuständige Stelle aus offiziellen Unterlagen des eigenen Falls ermittelt, statt sie zu vermuten?
Wenn eine Antwort fehlt, formuliere den Punkt als konkrete Nachprüfung. Prüfe dazu insbesondere § 9 Absatz 6 EStG sowie die einschlägige Rechtsprechung des Bundesfinanzhofs, etwa das Urteil vom 14. Mai 2020, VI R 3/18. Zusätzliche Hinweise wie Prüfungsordnung, Modulhandbuch oder Studienberatung dürfen nur den Sachverhalt erläutern. Sie ersetzen nicht die Prüfung der steuerlichen Merkmale.
Quellen und Stand
- Entscheidung Detail | Bundesfinanzhof: www.bundesfinanzhof.de (BFH-Urteil vom 14. Mai 2020, VI R 3/18)
- Detail | Bundesfinanzhof: www.bundesfinanzhof.de (Urteil vom 14. Mai 2020, VI R 3/18, Erste Tätigkeitsstätte bei Auslands(praxis)semestern)
Der Überblick hilft dabei, die Voraussetzungen für einen Verlustvortrag im Zweitstudium fachlich einzuordnen.